写真の裏側 #03 CMOSセンサー世界シェア地図
スマホのカメラ、クルマの目、監視カメラ、内視鏡。世界の“目”の半分は、ここでつくられる。市場規模 $25.3B のうちソニー1社で約50%、上位5社で83%、日・中・韓で89%。最も語られない寡占を、数字で地図にする。
3秒で読めるサマリ
- 市場規模:$25.3B(2025 実績・前年比 +9%・過去最高)→ $30.3B(2031)(Yole 2026)。成熟した低成長・高収益の部材市場。
- 上位シェア:ソニー約 50%(Yole 2026)/53.6%(日経 2025)/43.4%(GMInsights 2026)。上位5社で世界の83%。
- 地理偏在:日 51 + 中 21 + 韓 17 = 89% が東アジア。2025 年に中国が韓国を抜いて2位へ。
- 用途別:モバイル 60%/車載 15%/監視 10%/産業・医療 15%(Yole 2025 の構成比)。モバイル首位はソニー(57%)、車載首位は OmniVision。
- 次の主戦場は車載:車載カメラモジュール市場 $6.0B → $8.7B(1台に 10〜20 個超)。
- ソニー I&SS FY2025:売上 2.15 兆円(2兆1,515億円・+19.6%)、営業利益 3,573 億円(+36.8%・過去最高)。
市場規模と成長ドライバー
CMOS イメージセンサー(以下 CIS)は、スマートフォン、自動車、監視カメラ、医療内視鏡、産業ロボット、そして宇宙望遠鏡まで、現代のあらゆる「目」を支える半導体だ。2000 年代にデジタルカメラに乗り、2010 年代にスマートフォンの普及とともに年間 200 億個規模へと拡大した。
世界的な市場調査会社 Yole Group の「Status of the CMOS Image Sensor Industry 2026」(2026-06-29 公表)によれば、CIS 世界市場は 2025 年に前年比 9% 増の $25.3B となり、過去最高を更新した。2031 年には $30.3B に達する見通しで、年平均成長率(CAGR)は 4% 台と、意外に控えめ。これはスマートフォン市場の成熟、中国メーカーの単価競争、そして高画素化が一巡したことの裏返しでもある。Yole は 2026 年を「正常化局面」と見ており、伸びはやや落ち着く見通しだ(前年版の 2024 年実績は $23.2B)。
成長を牽引する要因は主に3つ。ひとつは モバイルで、依然として最大セグメント。マルチカメラ化(メイン+超広角+望遠+ToF)と高画素化(200MP 級)で、1台に載るセンサー数と単価が上昇している。もうひとつは 車載で、CAGR 二桁の高成長領域。1台に 10〜15 個、自動運転 L3 以上では 20 個超のセンサーが載る。三つ目が セキュリティ・監視で、4K・8Kと AI 解析対応の需要が、中国メーカー SmartSens の急成長を支えている。
なお、他社の試算は Yole より強く見る(GMInsights は CAGR 7.9%、ResearchNester は 8.1%)が、CIS 業界はほぼ全社的に Yole をベンチマークとして引用するため、本記事も Yole の数字を「業界標準」として採用する。
図① CMOSイメージセンサー 世界市場規模の推移(2024–2031、単位:10億ドル)
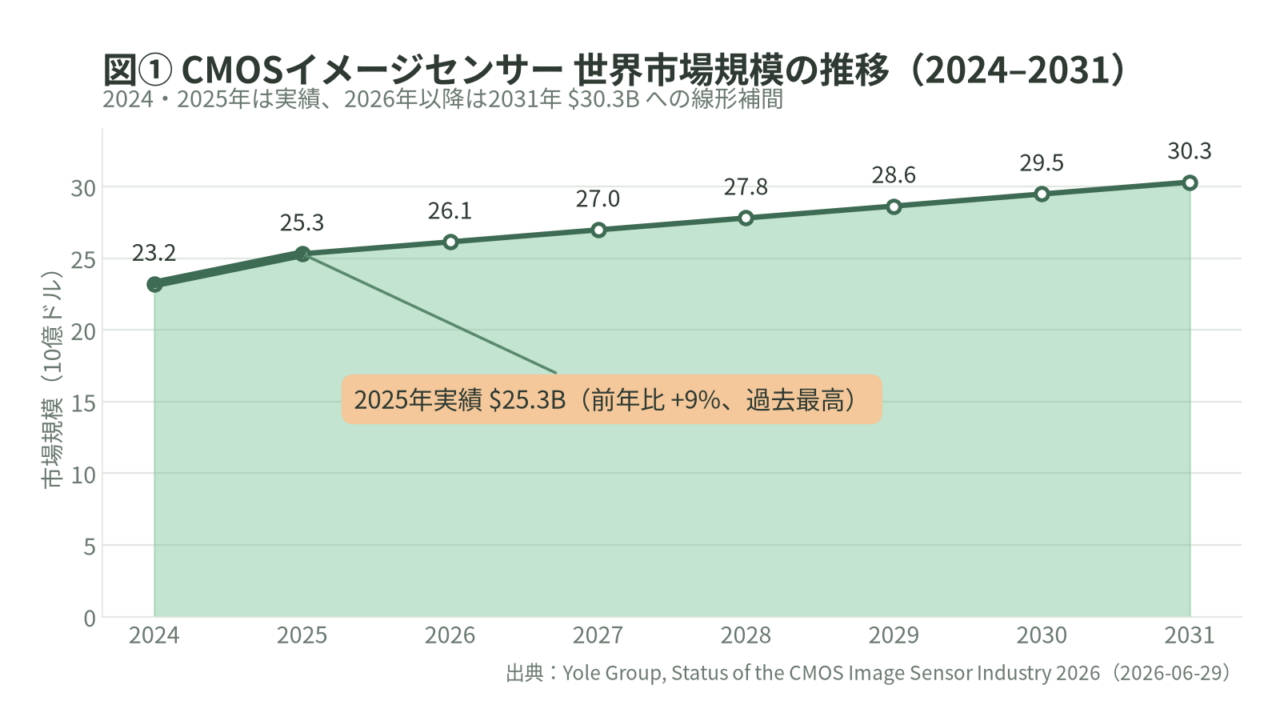
出典:Yole Group, Status of the CMOS Image Sensor Industry 2026(2026-06-29)。2024・2025 年は実績($23.2B→$25.3B)、2026 年以降は 2031 年 $30.3B への線形補間。作成:2026-09-21。
プレイヤー別シェア地図
世界シェア上位10社を並べると、この業界の寡占構造が一目で見える。
| 順位 | 企業 | 本社 | シェア(2025 年実績) | 動向 |
|---|---|---|---|---|
| 1 | ソニー(Sony Semiconductor Solutions) | 日本 | 約 50%(Yole)/53.6%(日経) | モバイルで 57% と圧倒、車載でもシェア拡大 |
| 2 | Samsung Electronics | 韓国 | 約 20%(GMI)/13.2%(日経) | 高画素路線、モバイルでソニーに差を広げられる |
| 3 | OmniVision(韦尔股份傘下) | 米(中国資本) | 約 11%(GMI)/13.4%(日経) | 車載 CIS で世界首位、監視・医療も強い |
| 4 | SmartSens(思特威) | 中国 | 5.6%(日経) | 監視首位、スマホ・車載へ多角化 |
| 5 | GalaxyCore(格科微) | 中国 | 3.9%(日経) | モバイル中低価格帯、収益圧迫 |
| 6 | STMicroelectronics | 欧州 | 5.1%(GMI) | ToF・車載・産業 |
| 7 | onsemi | 米 | 3.6%(GMI) | 車載イメージセンサーで首位を争う |
| 8 | Canon | 日本 | — | 自社カメラ向け、外販限定 |
| 9 | Hamamatsu Photonics(浜松ホトニクス) | 日本 | — | 科学・医療向けの高付加価値 |
| 10 | SK hynix | 韓国 | — | CIS からメモリへ重心移動 |
上位5社だけで世界シェアの 83% を占める——これが CIS 業界の出発点だ。ただし「上位5社」の顔ぶれは調査によって変わる。GMInsights 2026 年版はソニー・Samsung・OmniVision・STマイクロ・onsemi の5社で 83.1% 以上とし、日経の 2025 年調査ではソニー・OmniVision・Samsung・SmartSens・GalaxyCore の5社で 89.7% となる。母集団が違うため、出典をまたいだ単純な足し算はできない。
図② CMOSイメージセンサー 世界シェア(2025 年・企業別、単位:%)
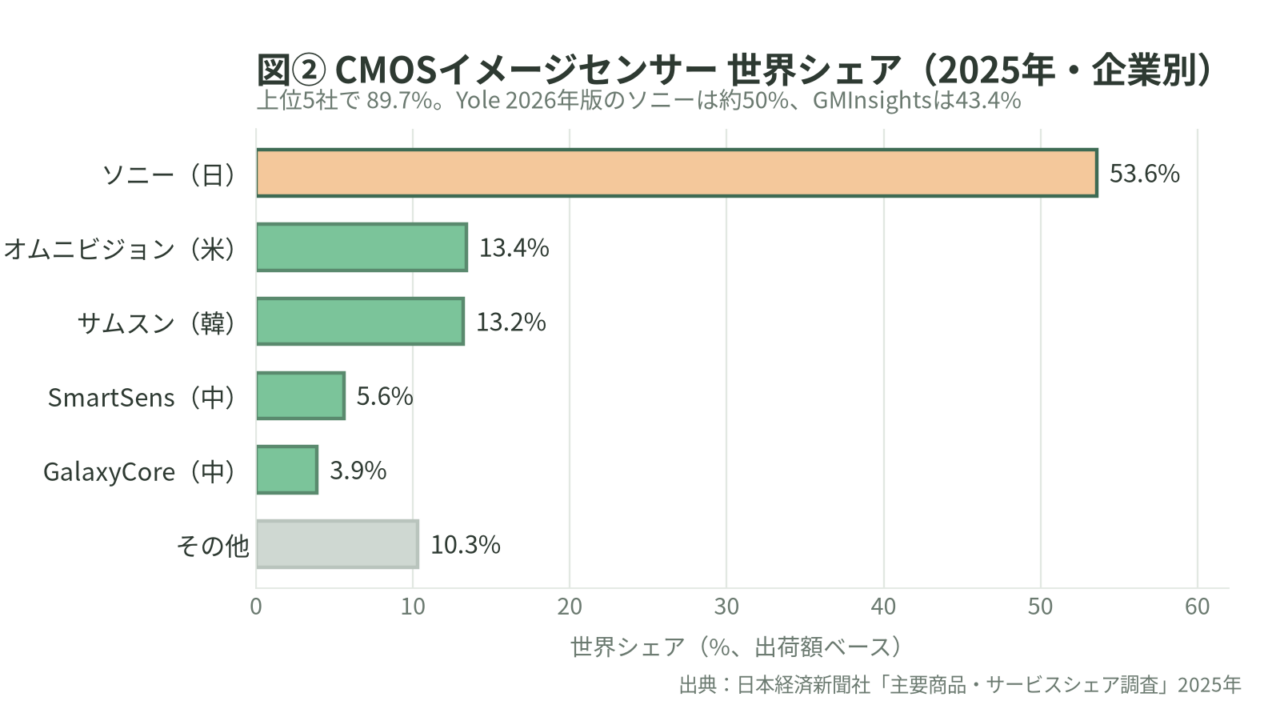
出典:日本経済新聞社「主要商品・サービスシェア調査」2025 年(出荷額ベース)。上位 5 社(ソニー・OmniVision・Samsung・SmartSens・GalaxyCore)で世界の 89.7%。参考:Yole 2026 年版のソニーは約 50%、GMInsights 2026 年版は 43.4%。作成:2026-09-21。
Sony一強構造の「正体」
ここで本記事の通底テーマに入る。Sony のシェアは、誰がどう数えるかで大きく変わる。
- Sony 自社公表値:CIS 全体で世界シェア 約 53%(金額ベース・イメージング用途・世界 No.1)。Sony 半導体部門の公式サイトで現在も掲示され、「60% へ引き上げる計画」と明記されている。ただし 2025 年 6 月、同社は 60% 目標の達成が 数年遅れると説明を改めた(2024 年度実績は前年と同じ 53% で横ばい、2025 年度は 56% 見通し)。
- Yole(第三者調査):2022 年 42% → 2023 年 45% → 2024 年 46% → 2025 年 約 50%。かつての見出し “Sony is set to capture 50% of the CIS market” が、2025 年実績でほぼ現実になった形だ。
- ほかの第三者調査:日経「主要商品・サービスシェア調査」の 2025 年値は 53.6%(前年比 +1.2 ポイント)で首位、GMInsights 2026 年版は同じ 2025 年を 43.4% と見る。
この開きは2つの理由による。ひとつは 市場定義。Sony 公表値は金額・イメージング中心の母集団でシェアが高く出、Yole は低価格モバイルや産業用も含むため相対的に薄まる。もうひとつは 目標と実測の差。Sony は 2024 年の事業説明会時点で「2022 年 49% → 2023 年 53% → 2024 年 58% 見込み → 2025 年 60%」という軌道を描いていたが、公式サイトの最新表示は依然 53% どまり。2025 年 6 月には 60% 目標の達成が 数年遅れると認め、2024 年度実績 53%・2025 年度見通し 56% という数字を示した。理由として挙げられたのは、主要顧客の販売が想定に届かなかったことと、中国のハイエンド市場での競争激化である。第三者側の 2025 年実績は Yole 約 50%、日経 53.6%、GMInsights 43.4% と幅がある。
つまり読者が見かける「Sony はセンサーで 50〜60% 独占」という表現は、自社目標(60%)と第三者実測(Yole 約 50%、GMInsights 43.4%)の間になお 10〜17 ポイントの開きがあることを踏まえて読む必要がある。「強い首位・ほぼ半分」が実態で、「独占」「圧倒的」という語感はまだ早い。この「数字の見せ方の差」を押さえておくことが、CIS 業界を読む上での出発点になる。
中国3社の「一括り評価」は危険
3位~上位に食い込む中国勢3社(OmniVision/GalaxyCore/SmartSens)を「中国勢浮上」と一様に語るのは危険だ。直近決算を並べると、収益構造は3つの異なる物語に分かれる。
- OmniVision(韦尔股份 603501):規模成熟・収益安定。2025 年売上 288.55 億元(+12.1%)、帰母純利 40.45 億元(+21.7%)。高単価スマホと車載 ADAS で稼ぐ。
- SmartSens(思特威 688213):高成長・多角化。2025 年売上 90.31 億元(+51.3%)。監視・スマホ・車載の3事業同時離陸。
- GalaxyCore(格科微 688728):価格圧迫・収益悪化。2025 年上半期は高画素化投資と原材料高で純利 0.30 億元(−61.6%)と赤字限界。
同じ「中国の CIS メーカー」でも、成長ステージも収益力もバラバラだ。投資家視点では「中国 CIS」とひと括りにせず、どのセグメントで稼いでいるかを見る必要がある。
国別・地域別シェア地図
CIS を「どの国の企業が作っているか」で見ると、東アジアへの著しい偏在が見える。
| 国・地域 | 世界シェア(企業本社ベース) | 代表プレイヤー |
|---|---|---|
| 日本 | 約 51% | ソニー、Canon、浜松ホトニクス |
| 中国 | 約 21% | OmniVision、GalaxyCore、SmartSens |
| 韓国 | 約 17% | Samsung、SK hynix |
| 欧州 | 約 6% | STMicroelectronics |
| 米国 | 約 5% | onsemi |
日・中・韓の3カ国で世界の 89%。しかも 2025 年実績では、中国が韓国を抜いて世界2位の供給基盤に浮上した(2024 年は日 48・韓 21・中 19)。つまり CIS は「東アジアが作って世界に輸出する」構造の部材であり、その内訳も動いている。米欧は設計・IP・車載・産業で存在感を残すが、ボリュームゾーンの量産シェアでは東アジアに及ばない。この偏在は、後述の製造拠点・地政学の論点に直結する。
図③ CMOSイメージセンサー 企業本社の国別シェア(2025 年、単位:%)
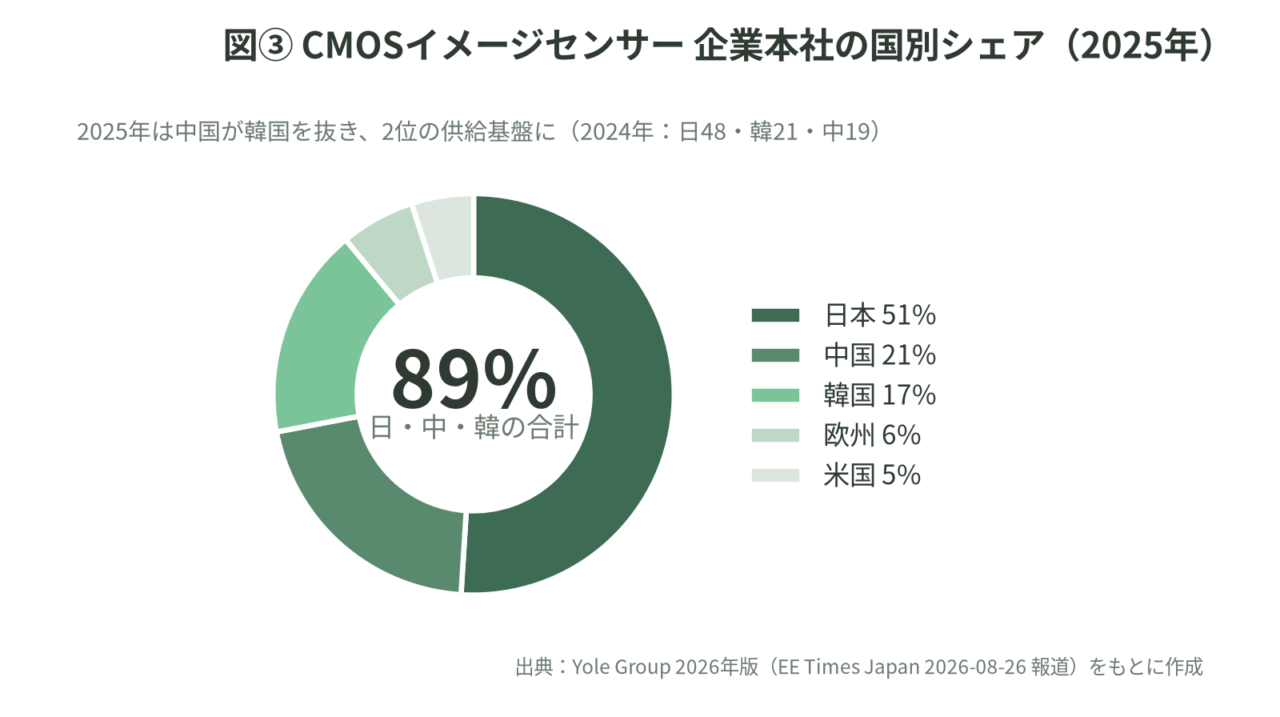
出典:Yole Group, Status of the CMOS Image Sensor Industry 2026(EE Times Japan 2026-08-26 報道)。企業本社ベース。東アジア 3 カ国(日本・中国・韓国)で世界の 89%。作成:2026-09-21。
用途別市場分解
CIS 市場を用途で分けると、Yole ベースでモバイル 60%/車載 15%/監視 10%/産業・医療 15%(Yole 2025 年版の構成比)となる。用途ごとの勝者は入れ替わり、2025 年実績ではモバイル首位がソニー(57%)、車載首位が OmniVision、監視は SmartSens と OmniVision が牽引し、産業はソニーが優位で onsemi・Teledyne・Gpixel・浜松ホトニクスが続く(Yole 2026 年版)。
モバイル(約 60%)
依然として最大。スマホ1台にメイン+超広角+望遠+インカメラで 4〜5 個のセンサーが載るのが標準。ハイエンドはソニー、ミドレンジはソニー・Samsung・OmniVisionが争う。Yole 2026 年版によれば、2025 年のモバイル向けでソニーは 57% を占め、Samsung を大きく引き離して首位に立った。
車載(約 15%、成長率最大)
Yole「Automotive Imaging 2025」によれば、自動車カメラモジュール市場は $6.0B(2024)→ $8.7B(2030)、CAGR 6.6%。年間出荷は 2030 年に 4 億個超へ。1台あたり搭載数はエントリー 4 個、高級グレード 10〜15 個、自動運転 L3+ で 20 個超。車載 CIS の世界首位は OmniVision(TechInsights 2024 では車載 CIS 全体で 30% 超。もっとも、Yole の車載調査(2023 年)では当時の首位は onsemi 40%・OmniVision 28%〈当初の 26% を訂正〉であり、2024 年に OmniVision が逆転したとみられる)。ソニーは自社定義(売上ベース・画素 2MP 以上・インキャビン除く)の高単価セグメント(前方視・サラウンド)で FY23 35% → FY24 37% → FY26 目標 43% と伸長を主張する(FY23 は 2024 会議時点 32% を、特定地域の市場前提見直しにより 2025 会議が 35% に上方修正)。一方、第三者ベースの市場全体では OmniVision が首位という両論がある。なお、ADAS プロセッサ市場は $2.3B → $3.9B(CAGR 40.8%、Mobileye 50% シェア)と、センサーよりも上流の「脳」側が高成長だ。
監視(約 10%)
低照度・高ダイナミックレンジ・AI 解析対応が鍵。中国 SmartSens がこの領域で世界首位クラスまで上ってきた。
産業・医療(約 15%)
マシンビジョン、医療内視鏡、科学計測など高付加価値領域。台数は少ないが単価・利益率が高く、浜松ホトニクスの SPAD・InGaAs などが代表例。
製造拠点と地政学
CIS は設計(ファブレス)と製造(ファウンドリ)が分かれることが多い。ソニーは九州(熊本・長崎)を中心に自社製造を抱える一方、ロジック部は TSMC などへ委託するハイブリッド型。中国勢は SMIC など国内ファウンドリを使うが、微細化では台韓勢に一世代以上遅れる。
ここに地政学リスクが重なる。米中の輸出規制は先端ロジックと製造装置が中心で、CIS そのものは現時点で規制の直接ターゲットではないが、車載・産業用途の拡大とともに「どこで作るか」がサプライチェーンの論点になりつつある。東アジア集中は効率的だが、有事の際の集中リスクも抱えている。
技術トレンド
CIS の技術進化は、「より多くの光を、より速く、より安く」の3軸で進む。
- 裏面照射(BSI)→ 積層型(Stacked):画素と回路を上下に重ねて高速読出し・高機能化。ソニーが 2012 年に世界に先駆けた。
- グローバルシャッター:全画素を同時読出しして、動く被写体の歪み(ローリングシャッター歪み)を消す。ソニー α9 III が世界初のフルサイズ実装。
- 画素微細化と高画素化:Samsung が 200MP、スマホでは画素ピッチ 0.6µm 以下へ。画素を集めて低照度を稼ぐ「ビニング」が前提。
- イベントベース/SPAD/超分光:車載・LiDAR・科学用途で、従来型センサーと異なる原理のセンサーが伸びている。
この技術レイヤーの上位(積層・グローバルシャッター)を押さえているのがソニーと Samsung、そして一部 Canon だ。中国勢は中低価格帯から高付加価値帯への「画質登り」を狙う最中で、その成否がシェア地図を動かす。
投資家向け補足
関連 ETF と「純粋プレイ」評価
CIS をテーマに投資したい場合、半導体 ETF は意外に使えない。代表的な SOXX・SMH・XSD のいずれも、CIS 純粋プレイへのエクスポージャーは限定的だ(STMicro・onsemi が小比重で含まれる程度、ソニーは ADR でも未組入)。つまり「CIS だけを純粋に押さえる」なら、個別銘柄を見るしかない。
| 銘柄 | CIS 実質主力度 | 2025 年売上規模 | 主なリスク |
|---|---|---|---|
| ソニーグループ(6758) | 低(I&SS は全社の約 17%) | 全社 12.48 兆円 | ゲーム・金融など他事業の振れ |
| 韦尔股份(603501) | 高(CIS が主力) | 288.55 億元 | 中国市場・米中規制・バリュエーション |
| 思特威(688213) | 最高(センサー事業で 100%) | 90.31 億元 | 高成長プレミアム、収益の振れ幅 |
| 格科微(688728) | 高(スマホ CIS が主) | 2025H1 36.36 億元 | 価格圧迫・赤字限界 |
| 浜松ホトニクス(6965) | 中(光半導体セグメント内) | FY2024 2,040 億円 | PER 62.7 倍と高いバリュエーション |
「CIS テーマを純粋に」なら中国3社、「安全・流動性重視」ならソニー+浜松ホトニクス、という棲み分けになる。
ソニー I&SS セグメント FY2025 確報
ソニーのイメージング&センシングソリューションズ(I&SS)セグメントは、FY2025(実績)で売上 2兆1,515 億円(¥2,151.5 十億・+19.6%)、営業利益 3,573 億円(¥357.3 十億・+36.8%、過去最高)、営業利益率 16.6%。一過性費用を吸収してなお過去最高益。FY2026 計画は売上 約4% 減(¥2.07 兆)ながら営業利益 +12%(¥400B)と、高収益化に軸足を移している。
写真・映像好き向け補足:主要機種センサー型番早見表
「あのカメラの中身はどこ製か」を並べると、ソニーの供給者としての顔が見えてくる。
| 機種 | 画素・方式 | センサー製造元 |
|---|---|---|
| Sony α7R V | 60MP BSI | ソニー自社 |
| Sony α9 III | 24.6MP グローバルシャッター(世界初のフルサイズ) | ソニー自社 |
| Canon EOS R5 Mark II | 45MP 積層型(2024 年) | Canon 自社 |
| Nikon Z9/Z8 | 45.7MP 積層型 | ソニー製(外販) |
| FUJIFILM GFX100 II | 102MP 中型 | ソニー製(外販) |
| iPhone 16 Pro | 48MP(IMX803/903 クラス説) | ソニー製 |
| Galaxy S24 Ultra | 200MP ISOCELL HP2 | Samsung 自社 |
| Xiaomi 14 Ultra | 50MP LYT-900 | ソニーのサブブランド LYTIA 製 |
読み取りたい点は3つ。①フルサイズミラーレスは「業界内」の越境(Nikon Z9 も FUJIFILM GFX100 II も中身はソニー製で、ソニーはライバルへの供給者でもある)。②Canon は、主要カメラメーカーの中でも自社設計・製造の CMOS を継続する数少ない一社(積層型は Sony から 12 年遅れて 2024 年の R5 Mark II で本格化)。Sony や Samsung も自社製センサーを持つため、「Canon だけが完全自社製」とは言えない。③中国スマホトップ機もソニー厳選(Xiaomi は LYT-900 クラスを採用)。「映像表現の上流は、メーカーを問わずソニーに集中している」という現実が、この表から見えてくる。
参考文献・出典
一次資料(企業・調査会社)
- Yole Group, “Status of the CMOS Image Sensor Industry 2026”(2026-06-29 公表。2025 年の CIS 市場は過去最高の $25.3B・前年比 +9%、ソニー約 50%、モバイルはソニー 57%、地域別は日本 51%・中国 21%・韓国 17%、2026 年は正常化局面、2031 年 $30.3B):https://www.yolegroup.com/product/report/status-of-the-cmos-image-sensor-industry-2026
- 「25年のイメージセンサー市場は過去最高、ソニーはシェア5割」EE Times Japan(2026-08-26。上記 Yole 2026 年版の日本語報道):https://eetimes.itmedia.co.jp/ee/articles/2608/26/news049.html
- 「主要商品・サービスシェア調査」日本経済新聞社(2025 年の CMOS イメージセンサー出荷額シェア:ソニー 53.6%・オムニビジョン 13.4%・サムスン 13.2%・SmartSens 5.6%・GalaxyCore 3.9%・その他 10.3%):https://vdata.nikkei.com/newsgraphics/share-ranking/
- 「イメージセンサー金額シェア60%目標『数年遅れる』、ソニー半導体」EE Times Japan(2025-06-13。2024 年度実績 53% 横ばい、2025 年度 56% 見通し):https://eetimes.itmedia.co.jp/ee/articles/2506/13/news108.html
- GM Insights, “Image Sensor Market Size, Share & Growth Forecast, 2026-2035”(2026 年版。2025 年 $25.6B、2026 年見込み $27.4B。ソニー 43.4%・サムスン 20.2%・オムニビジョン 10.8%・ST 5.1%・onsemi 3.6%、上位5社 83.1% 以上):https://www.gminsights.com/industry-analysis/image-sensor-market
- Gartner, “Market Share: CMOS Image Sensor by Resolution, Worldwide, 2024”(2025-05-30。2024 年市場 $20.8B・+12.9%、ソニー 50.2%):https://www.gartner.com/en/documents/6544102
- Yole Group, “Status of the CMOS Image Sensor Industry 2025”(前年版。市場規模 $23.2B→$30.1B・CAGR 4.4%・中国シェア 19%。プレスリリース 2025-07-30、取得 2026-06-17)
- Yole Group, “Automotive Imaging 2025”(車載カメラモジュール $6.0B→$8.7B・ADAS)
- Sony Semiconductor Solutions Group「Group」公式ページ(CIS 世界シェア 53%・金額ベース・世界 No.1・「60% へ引き上げる計画」。脚注 *1、取得 2026-06-17)
- Sony Business Segment Meeting 2025 — Imaging & Sensing Solutions(ISS_E.pdf, p.23-24):車載シェア FY23 35%/FY24 37%/FY26 目標 43%(売上ベース・画素 200 万超・インキャビン除く)。FY23 は 2024 会議時点 32% を、特定地域の市場前提見直しにより 35% に上方修正(同 p.23 脚注 *2)
- ソニー FY2025(2026年3月期)連結決算プレゼン(25q4_sonypre.pdf「FY2025 Results by Segment」、取得 2026-06-17):I&SS 売上 ¥2,151.5 十億(2兆1,515億円)・営業利益 ¥357.3 十億/連結売上 ¥12,479.6 十億
- 韦尔股份(603501)/格科微(688728)/思特威(688213) 各社 2024・2025 年決算公告
- 浜松ホトニクス(6965) FY2024 決算短信・有価証券報告書
二次資料(報道・他社試算)
- PetaPixel(2024-06-05):Sony シェア軌道 2022 年 49%→2023 年 53%→2024 年見込み 58%→2025 年目標 60%
- Yole Group プレスリリース “Sony is set to capture 50% of the CIS market”(2024-07-03):第三者予測は 50% 前後
- CMB International “Semiconductors – CIS sector”(2025-10-31):2024 年市場 $23B・前年比 +6.4%、モバイル 60% 超、Sony 50%+
- eenewseurope/edge-ai-vision(Yole 引用:2022 年 42%→2023 年 45%)
- TechInsights(車載 CIS シェア)、GMInsights/ResearchNester(市場規模の他社試算:CAGR 7.9〜8.1%)