バリューチェーン ── 「写真の技術」が4つの市場へ分岐する
富士フイルムの強みは、写真フイルム時代に蓄積した4つのコア技術——精密薄膜塗布・微粒子制御(ナノ分散)・精密化学合成・画像処理——を、まったく異なる4つの市場へ横展開している点にある。一見バラバラなセグメントが、技術の系統樹をたどると一本の幹から枝分かれしていることが分かる。
上流:素材・化学の内製基盤
コラーゲン、抗酸化剤、ナノ分散、機能性ポリマーといった素材技術を社内に保有。写真フイルムの主原料だったコラーゲンは化粧品アスタリフトへ、抗酸化技術は医薬・化粧品へ、ナノ分散技術は化粧品と半導体材料へと転用された。素材から最終製品までの垂直統合が、模倣困難な競争優位を生む。
中流:精密加工と機能性材料
半導体材料(フォトレジスト・CMPスラリー)、ディスプレイ材料(TACフィルム等)、医療用フィルム・センサーなどを製造。微細加工と品質均一性の要求が極めて高い領域で、写真フイルムの「ミクロン以下の薄膜を均一に塗る」技術が直接生きている。
下流:医療機器・カメラ・複合機・受託製造
内視鏡・超音波・X線診断装置、ミラーレスカメラ(X/GFX)・チェキ、複合機(アペオス)、そしてバイオ医薬の受託製造(CDMO)など、最終製品とサービスを世界販売。CDMOは製薬企業の生産を肩代わりする B2B事業で、医薬品メーカーが自前で工場を持たずに済むよう、大規模な培養・精製設備を提供する。地域別では海外売上比率65.2%(FY2026)と、典型的なグローバル日本メーカーの構造を持つ。
数字で見る ── 過去5年で何が起きたか
過去5年の財務時系列
| 項目 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|---|---|
| 売上高(億円) | 25,258 | 28,590 | 29,609 | 31,958 | 33,570 |
| 営業利益(億円) | 2,297 | 2,731 | 2,767 | 3,302 | 3,502 |
| 営業利益率 | 9.1% | 9.6% | 9.3% | 10.3% | 10.4% |
| 純利益(億円) | 2,112 | 2,194 | 2,435 | 2,610 | 2,767 |
注:決算期は4月-3月。FY2022=2022年3月期。各期は決算短信・統合報告書の一次資料で確定。純利益は5期連続で過去最高を更新。2024年4月1日に1→3の株式分割を実施。
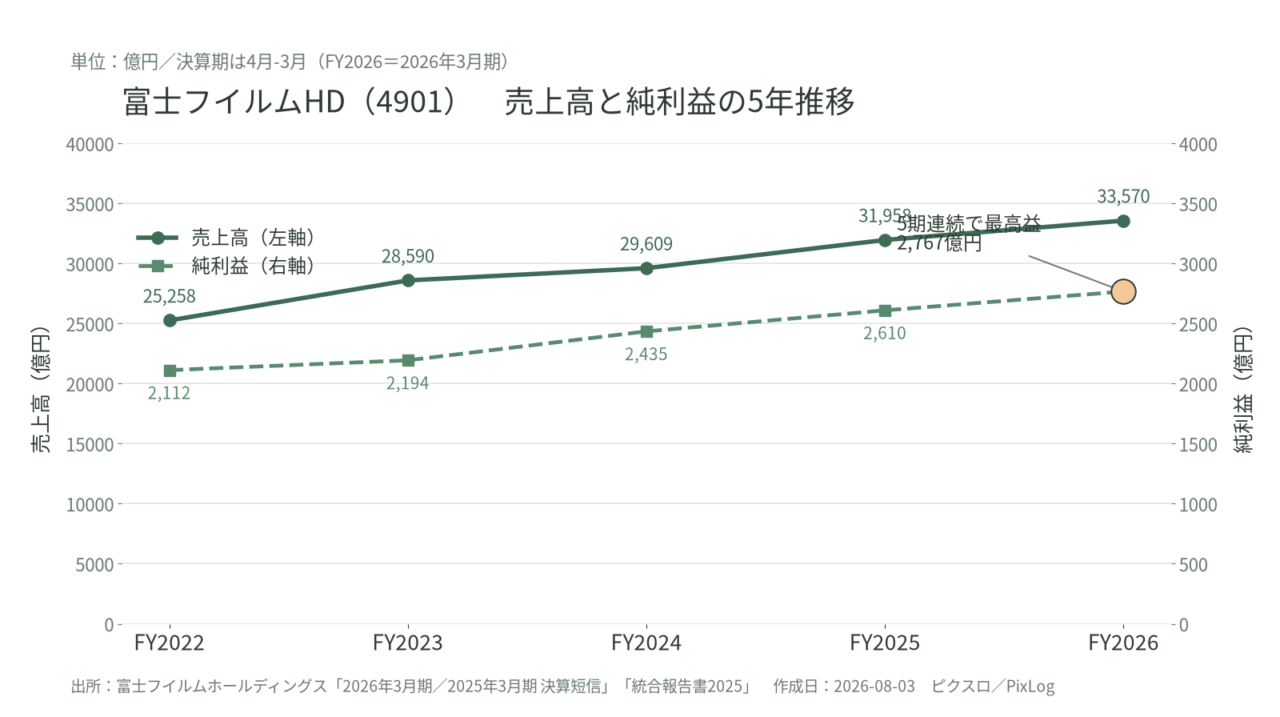
図版①:売上高(左軸・深緑実線)と純利益(右軸・苔色破線)の5年推移。出所:富士フイルムホールディングス「2026年3月期/2025年3月期 決算短信」「統合報告書2025」(単位:億円、作成日 2026-08-03)。
読み取り方3点
① 売上・利益とも一貫して右肩上がり
FY2022→FY2026の5年間で売上は約1.33倍、営業利益は約1.52倍。利益の伸びが売上を上回り、利益率は9.1%から10.4%へと着実に改善した。本業消失から20年を経て、複合事業体としての収益力が安定軌道に乗ったことを示す。
② 純利益は5期連続で最高益
純利益は2,112億円→2,767億円へと毎期更新を続ける。リーマンショック級の外部ショックがなければ崩れにくい、分散の効いた収益構造になっている。
③ セグメント区分の組替えに注意
過去数年でセグメント間の事業移管(グラフィックコミュニケーションのエレクトロニクス→BI、化学反応試薬のエレクトロニクス→ヘルスケア)が複数回行われており、セグメント別の年度比較は基準差に注意が必要。本記事の数値は最新開示ベースで統一している。
セグメント営業利益の推移(億円)
| セグメント | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| ヘルスケア | 974 | 799 | 636 |
| エレクトロニクス | 463 | 751 | 1,009 |
| ビジネスイノベーション | 674 | 746 | 637 |
| イメージング | 1,020 | 1,392 | 1,600 |
| 全社・消去 | −364 | −386 | −380 |
注:FY2024は旧基準、FY2025以降は新基準でセグメント組替えあり。エレクトロニクスとイメージングの利益急伸、ヘルスケアの利益が設備立ち上げ期で一時的に低下している点が読みどころ。
競合と差別化 ── 4セグメント、4つの競争環境
セグメントごとに競合プレイヤーがまったく異なるのは、キヤノンと同じ複合事業体の宿命だ。富士フイルムの場合、その振れ幅はさらに大きい——医薬品の受託製造から半導体材料、インスタントカメラまで、共通の競合は一社も存在しない。
ヘルスケア:分野ごとに異なる強敵
医療システムでは内視鏡のオリンパス、CT・MRIのGE HealthCare・シーメンス・フィリップス・キヤノンメディカルと競合。バイオ CDMO ではスイスのロンザ、米キャタレント、韓国サムスンバイオロジクス、中国WuXiといったグローバル勢と世界規模で争う。CDMO市場は設備投資競争の様相を呈しており、富士フイルムの累計1兆円超の投資は、この資本ゲームに本気で参戦する意思表示だ。化粧品「アスタリフト」では資生堂・コーセー・花王と国内で競合する。
エレクトロニクス:半導体材料の日本勢競争
半導体フォトレジストではJSR、東京応化工業、信越化学、住友化学といった日本の材料大手と競合。日本企業が世界シェアの大半を握る数少ない戦略領域で、富士フイルムはCMPスラリーや高純度薬液で存在感を高めている。生成AI向け半導体需要が業界全体の追い風となっており、FY2026の+11.9%成長を支えた。2026年9月17日には、インド・タタ・エレクトロニクス社との間で同国における半導体材料エコシステム構築の加速に向けた協力に合意し、海外での生産・供給網拡大も進めている。
ビジネスイノベーション:複合機のレッドオーシャン
オフィス複合機ではキヤノン、リコー、コニカミノルタ、ゼロックスと競合。市場全体がペーパーレス化で構造的に縮小する中、各社ともDXソリューション・サービスへの転換を急ぐ。旧富士ゼロックスのアジア太平洋地域の強固な販売網が、富士フイルムBIの差別化要因。
イメージング:ニッチ独占とカテゴリー創造
ミラーレスカメラではキヤノン、ソニー、ニコンが市場の主軸を握る中、富士フイルムはAPS-Cの「Xシリーズ」と中判の「GFXシリーズ」という独自ポジションで棲み分ける。フルサイズ機を出さず、フィルムシミュレーションの色再現とレトロなデザインで熱心なファン層を獲得した。そしてインスタントカメラ「チェキ(instax)」は事実上の独占カテゴリー。デジタル全盛の時代に「物理的に手に取れる一枚」という体験価値を再発明し、世界中の若年層に支持される高採算事業を築いた。