写真の裏側 #10 東京応化工業(4186)——半導体とカメラを「光で描く」フォトレジスト世界首位の素顔
連載「写真の裏側」はカメラ・写真・映像の裏側にある会社・技術・歴史を、公開された一次資料にあたって読み解く連載である。
スマホのカメラも、生成AIを動かす最先端チップも、その回路は刃物で削るのではなく、「光で描いて」作られます。シリコンに感光性の樹脂を塗り、光を当てて回路を焼き付ける——その“描くためのインク”が フォトレジスト です。
このインクで 世界シェア 24.7%・首位 に立つのが、東京応化工業(TOK)。チップもカメラも完成品は一つも作らないのに、FY2025(2025年12月期)の売上高は過去最高の 2,370 億円。2026年12月期は 2,910 億円(会社予想)と、さらに伸びる見込みです。レンズでもセンサーでもない、写真と半導体の“見えない最上流”を握る会社の正体を、解き明かしていきます。
3秒でわかる東京応化工業
- 正体:1936年創業(東京・品川「東京応化研究所」)の半導体・電子材料メーカー。「フォトレジスト(微細加工材料)」と「高純度化学薬品」の2本柱の純B2B。
- 世界一の製品:半導体用フォトレジストで世界シェア約 24.7%・首位。成熟世代(g線・KrF)は世界1位、最先端の EUV は世界2位(約28%)。
- 稼ぎ頭:エレクトロニクス機能材料部門(レジスト等)が連結売上の 52.6%(1,247 億円)、高純度化学薬品が 46.2%(1,094 億円)。
- 規模:FY2025 売上 2,370 億円(過去最高)・営業利益 474 億円。海外売上比率は約 84.5%(最大の市場は台湾)。時価総額は約 1 兆 580 億円(2026-10-19 終値ベース)。2026年12月期は売上 2,910 億円・営業利益 606 億円を会社が予想(7月30日に上方修正、3期連続で過去最高の見込み)。
- カメラとの縁:CMOSイメージセンサーのマイクロレンズ形成材料(透明材料 TMR™シリーズ)や高純度薬液を供給。ただしR/G/Bのカラーフィルタ用レジストの主役は他社。
「半導体メーカー」ではない——半導体を“描く”材料の世界首位
東京応化工業(4186・東証プライム)を一言でいうなら、「半導体そのものではなく、半導体を“描く”ための材料をつくる会社」です。FY2025 の売上高は 2,370 億円、その 約 84.5% が海外で稼がれます(顧客所在地別では台湾が最大の市場)。そして売上の約半分(52.6%)が、半導体用フォトレジストを中心とする エレクトロニクス機能材料から生み出されています。
スマホやAIサーバーのチップは、シリコンの上に感光性樹脂を塗り、光を当てて回路を「焼き付ける」ことで作られます。その感光性樹脂がフォトレジストであり、TOK はこの市場で世界シェア首位。完成品を持たない純B2Bでありながら、半導体産業の根幹を握っています。この記事では、①どんな会社か(沿革)、②何で稼いでいるか(事業構造)、③フォトレジストとは何か(技術)、④カメラとの接点、⑤死角はどこか(論点)の順で読み解きます。
沿革:水酸化カリウムから、最先端チップを“描く”までの90年
TOK の歴史は、「高純度化学」と「微細加工(フォトレジスト)」という2つの技術を磨き続けた90年です。
| 年 | できごと | 意味 |
|---|---|---|
| 1936 | 東京・品川で「東京応化研究所」として発足。精製水酸化カリウムの製造から出発 | 出発点は「高純度化学」 |
| 1940 | 東京応化工業株式会社へ改組 | 法人化・量産体制へ |
| 1962 | TPR(プリント基板用フォトレジスト)製造開始 | フォトレジスト事業の起点 |
| 1972 | OFPR-2(国産初の半導体用ポジ型フォトレジスト)を開発 | 半導体用レジストの国産先駆 |
| 1978 | OEBR(超LSI用 電子ビーム用フォトレジスト)を開発 | 微細化競争への対応 |
| 2020年代 | ArF・EUV用フォトレジストで先行。生成AI半導体需要で業績拡大、「tok中期計画2027」始動 | AI時代の成長エンジン |
精製水酸化カリウムという地味な化学品から始まった会社が、プリント基板→半導体用レジスト→電子ビーム→ArF・EUV と、エレクトロニクスの微細化に歩調を合わせて材料を進化させてきました。材料・プロセス・高純度化を自社で一貫させる強みが、模倣されにくい競争優位の源泉です。
事業構造:「描くインク」と「溶かす薬液」、ほぼ1:1の両輪
TOK は「事業セグメント」ではなく「部門別売上」で開示しており、大きく2部門に分かれます(事業セグメントごとの利益は非開示)。
| 部門 | FY2025 売上 | 構成比・前年比 | 主な中身 |
|---|---|---|---|
| エレクトロニクス機能材料 | 1,247 億円 | 52.6%・+16.0% | 半導体用フォトレジスト(KrF/ArF/EUV)、ディスプレイ材料 等 |
| 高純度化学薬品 | 1,094 億円 | 46.2%・+19.6% | 高純度溶剤、洗浄液、シンナー、現像液 等 |
| その他 | 29 億円 | 1.2%・+48.3% | 装置(プラズマ処理等)ほか |
(出所:2025年12月期 決算短信〔日本基準〕の部門別売上高。2026-02-09 発表)
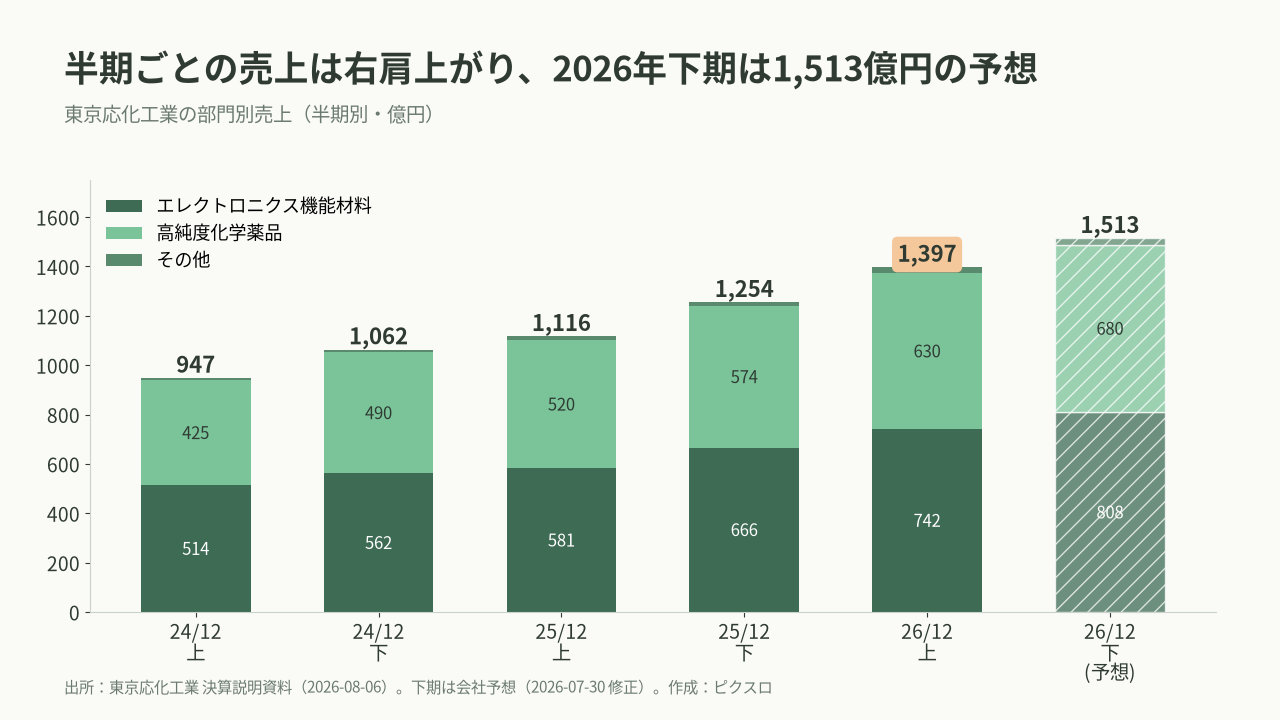
足元の2026年12月期 中間期(1〜6月)は、データセンター向けAIサーバーの需要拡大で両部門とも大きく伸びました。エレクトロニクス機能材料は 742 億円(+27.5%)、高純度化学薬品は 630 億円(+21.2%)で、連結売上高は 1,397 億円(+25.1%)、営業利益は 289 億円(+45.4%)です(2026-08-06 発表の中間決算短信)。半期ごとの推移は図1のとおりで、会社は2026年下期に 1,513 億円を見込んでいます。
注目すべきは、レジスト(機能材料)と薬液(高純度化学)がほぼ1:1の両輪で稼いでいる点です。レジストが「回路を描くインク」なら、高純度薬液は「インクを溶かし・洗い・現像する溶剤」。最先端の半導体工場では微量の不純物も致命傷になるため、ppt(1兆分の1)レベルの純度が求められ、TOK はこの両方を供給できる数少ない企業です。なお全社の営業利益 474 億円には、高付加価値品の販売増に加え、開発関連材料の在庫認識に伴う一過性の利益も含まれます。
技術解説:フォトレジストとは何か——“光で回路を描く”仕組み
フォトレジストは、光が当たった部分の溶けやすさが変わる感光性の樹脂です。半導体づくりの中核工程「リソグラフィ(露光)」は、ざっくり次の流れで進みます。
- シリコンウェハにフォトレジストを薄く塗る。
- 回路パターンを描いた「マスク」越しに光を当てる(露光)。
- 現像液で溶かすと、ウェハ上に回路パターンが「描かれる」。
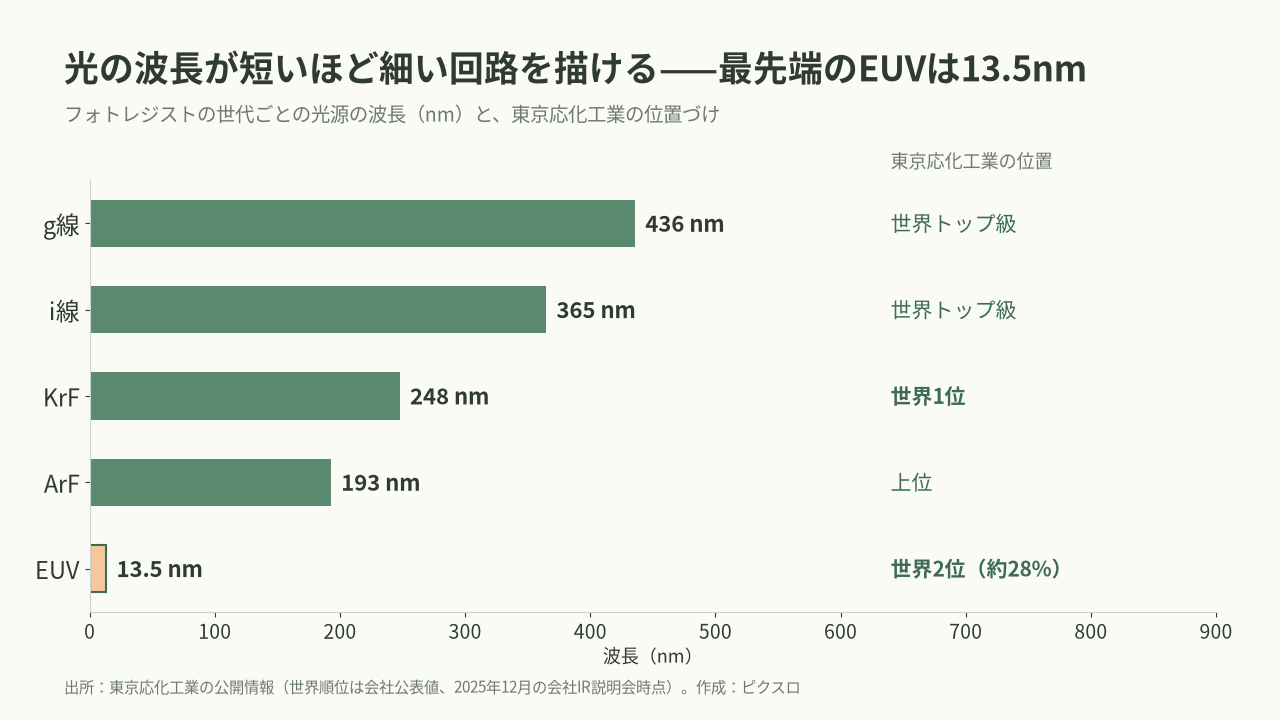
このとき、使う光の波長が短いほど細い線が描けるため、世代ごとに専用のレジストが必要になります。
| 世代 | 光源・波長 | 用途イメージ | TOKの位置 |
|---|---|---|---|
| g線/i線 | 436nm/365nm | 成熟プロセス、イメージセンサー、MEMS | 世界トップ級 |
| KrF | 248nm | 成熟〜中位ロジック・メモリ | 世界1位 |
| ArF(液浸含む) | 193nm | 先端ロジック・メモリ | 上位 |
| EUV | 13.5nm | 3nm・2nm世代の最先端 | 世界2位 |
TOK はフォトレジスト全体で世界シェア 24.7%・首位(会社公表値、2025年12月の会社IR説明会時点)。成熟世代(g線・KrF)で1位を握り、安定した収益基盤を持ちながら、最先端の EUV では世界2位(約28%)。生成AI・HBM の量産拡大でEUVの採用が増えるほど、シェアが上振れする余地があります。世代ごとの光の波長を並べると、図2のようになります。
カメラとの接点:センサーの「目」を描く材料(記事の核)
TOK は半導体前工程に加え、専用の「イメージセンサー/MEMS 製造分野」事業を持ち、スマホカメラの“心臓部”であるCMOSイメージセンサーの製造を材料面から支えています。
- マイクロレンズ形成材料(TMR™シリーズ):イメージセンサーの各画素の上には、光を効率よく集めるための微小なレンズ(マイクロレンズ)が並びます。TOK はこのレンズを形づくる透明な感光性材料「TMR™シリーズ」を供給。フォトリソでパターニングした後に熱を加え、半球状の凸レンズへと整える(熱フロー)独自材料で、可視光透過率 98% 以上の高い透明性を持ち、カメラの高精細化・高感度化を下支えしています。
- 高純度薬液(現像液・リンス液・シンナー):センサー製造工程で使う高純度の薬液群。
- i線/パッケージ用フォトレジスト:イメージセンサーやMEMS、ウェハレベルパッケージ(CSP/RDL/TAB/COF)のパターニング向けに、g線ポジ型の OFPR™・TSMR™ シリーズ、i線ポジ型の TSMR™/THMR™-iP/TDMR™-AR(高解像の TDMR-AR80 等)、高反射基板のハレーションを抑える染料入り TSMR-CR シリーズ、i線ネガ型の TSMR-iN シリーズなどを展開(現像液は TMAH 系の NMD-3)。なおマイクロレンズ形成材料やCFA用カラーレジストの個別グレード名は一般カタログでは非開示。
ただし、TOK はイメージセンサー向けの売上を単独では開示していないため、カメラ向けの比率は公式には分かりません。足元の成長を牽引しているのは、決算説明資料が主因に挙げるデータセンター向けAIサーバーの需要です。つまり、レンズでもセンサーチップ本体でもなく、そのチップを「描く」ための材料を握るのが TOK のポジションです。ソニーのCMOS(CMOSセンサー世界シェア地図)やSUMCOのシリコンウェハと並ぶ、「写真産業の見えない最上流」の代表例といえます。
数字で見る東京応化工業:3年で売上1.8倍の見通し
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS |
|---|---|---|---|---|
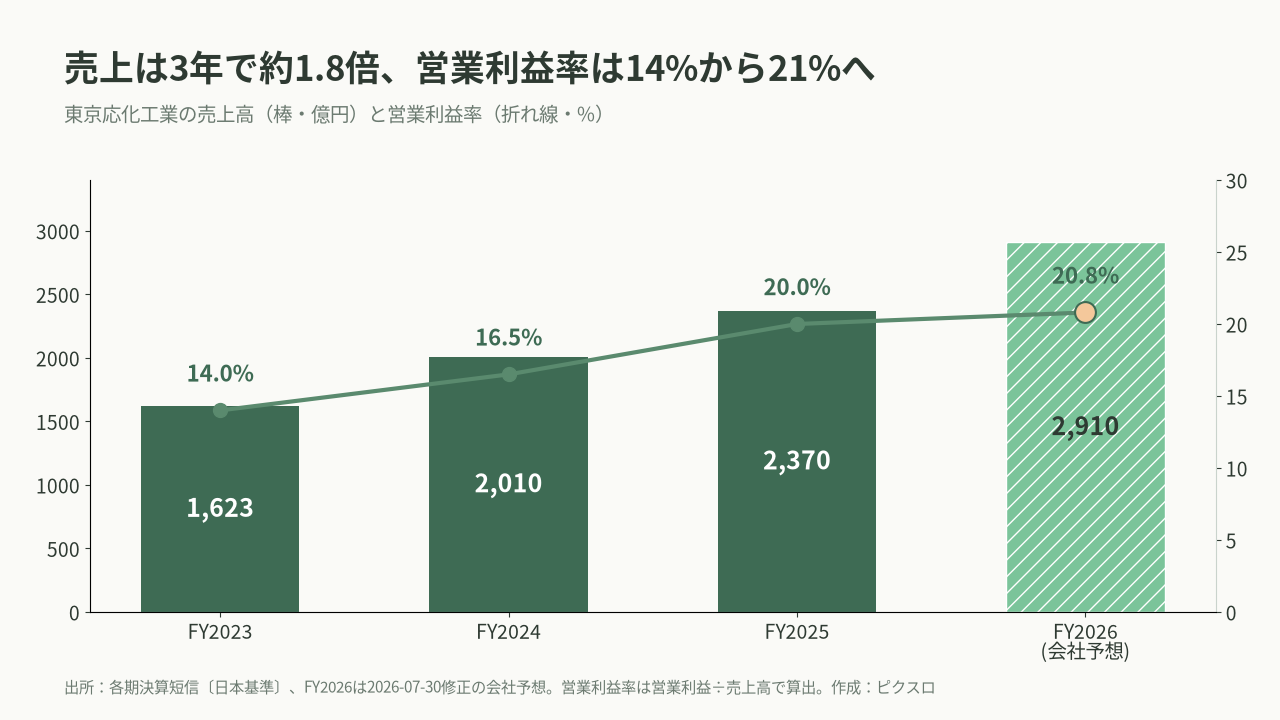
| FY2023(23/12) | 1,623 億円 | 227 億円 | 127 億円 | 105.10 円 |
| FY2024(24/12) | 2,010 億円 | 331 億円 | 227 億円 | 187.29 円 |
| FY2025(25/12) | 2,370 億円 | 474 億円(+43.2%) | 333 億円 | 278.42 円 |
| FY2026(26/12・会社予想) | 2,910 億円 | 606 億円(+27.9%) | 426 億円 | 355.21 円 |
(出所:各期決算短信〔日本基準〕。FY2025 は 2026-02-09 発表の確報、FY2026 は 2026-07-30 に上方修正した会社予想で、中間決算短信〔2026-08-06〕でも据え置き)
FY2023 に半導体市況の調整で足踏みしたものの、生成AI半導体の需要拡大を追い風に、FY2024 に売上 2,000 億円を初突破、FY2025 は売上・利益とも過去最高を更新しました。2026年12月期はさらに上振れ、7月30日に通期予想を売上 2,610 億円→2,910 億円、営業利益 522 億円→606 億円へ引き上げました(為替前提も 150 円→155 円/ドルに変更)。営業利益率は FY2023 の 14.0% から FY2025 の 20.0%、FY2026 予想の 20.8% へ上がる計算です(図3)。財務体質は、2026年6月末で自己資本比率 約 68.9%(決算短信の数値から算出)と高水準です。株価の評価は 2026-10-19 終値で PBR 4.01 倍・予想 PER 23.3 倍(株探)。2026年の株価は、年初(1月5日の始値)の 5,978 円から5月12日の高値 12,925 円、10月19日の終値 8,277 円まで大きく動いており、指標は日々変わります。
中期の絵姿として、「tok中期計画2027」は 2026年2月に上方修正され、「2027年度に売上高 2,950 億円・営業利益 580 億円・EBITDA 720 億円・ROE 14%」を掲げます(生成AI需要と円安を反映し、為替前提を 135→150 円/ドルとし、当初の売上2,700億円・営業利益480億円・ROE13%から引き上げ)。2026年12月期の会社予想(営業利益 606 億円・EBITDA 722 億円)は、この最終年度の営業利益・EBITDA の目標を1年前倒しで上回る見込みです。さらに長期ビジョン「tok Vision 2030」で売上高 3,500 億円・EBITDA 770 億円・ROE 13% を掲げています。
顧客はどこにいるのか——地域別売上(FY2025・顧客所在地別)
| 地域 | FY2025 売上 | 構成比 |
|---|---|---|
| 台湾 | 856 億円 | 36.1%(最大) |
| 中国 | 486 億円 | 20.5% |
| 日本 | 366 億円 | 15.5% |
| 韓国 | 304 億円 | 12.8% |
| 米国 | 240 億円 | 10.1% |
| その他 | 117 億円 | 4.9% |
(出所:2025年12月期 決算短信「地域ごとの情報(顧客所在地別売上高)」。海外売上比率は約 84.5%)
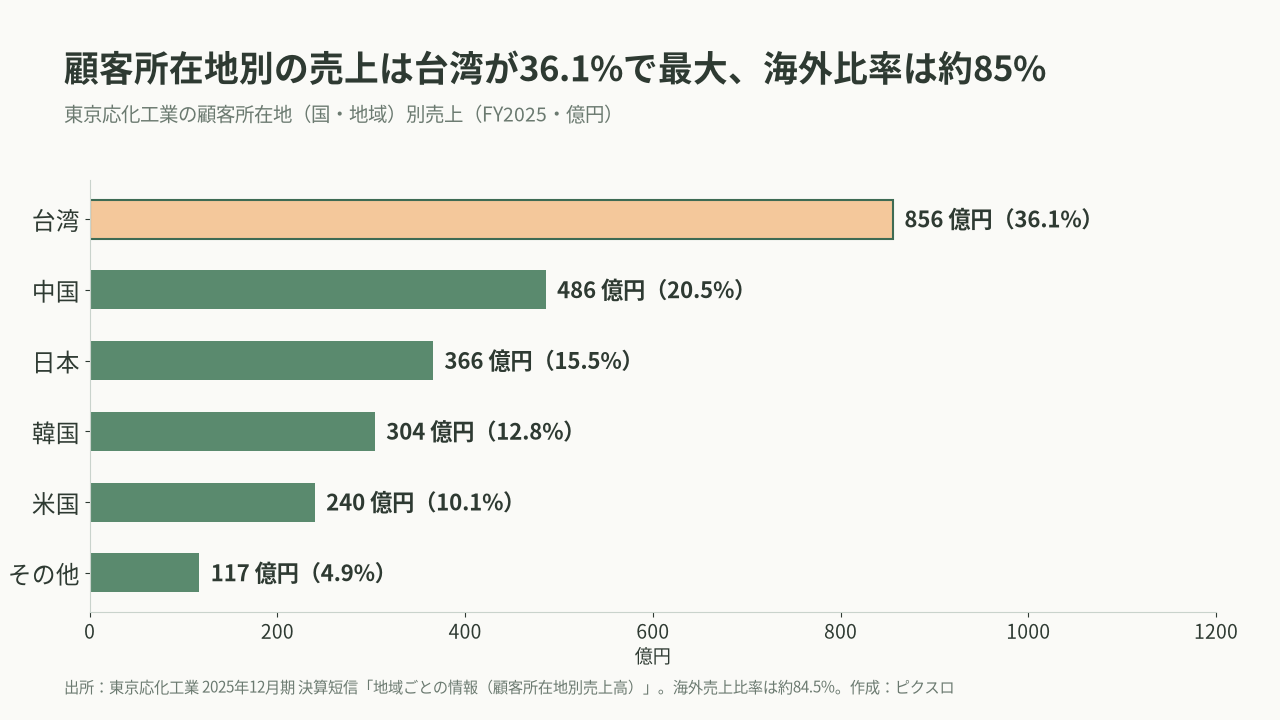
最大の顧客地域は台湾で、売上の 36.1% を占めます(図4)。これは「TSMC 向けが約3割」という一部報道とも整合的です(ただし TOK は単一顧客別の比率を公式開示していません)。最先端ロジックの集積地である台湾への高い依存は、成長機会であると同時に地理的な集中リスクでもあります。