写真の裏側 #05 ソニーセミコンダクタソリューションズ(SSS/ソニーG 6758)
あなたのスマホのカメラも、クルマの自動ブレーキの「眼」も、その多くは神奈川県厚木市発の一社が作っている。ソニーセミコンダクタソリューションズ——CMOSイメージセンサーで世界シェア約5割。売上2兆円超・営業利益率16.6%の高収益事業は、しかし株式市場では直接は買えない。
3秒サマリ
- FY2025(2026年3月期)売上 2兆1,515億円(+19.6%)・営業利益 3,573億円(+36.8%・過去最高)・利益率16.6%の増収増益。完成品カメラを含む ET&S 営業利益(1,586億円)の2倍超を稼ぐ
- CMOSイメージセンサーで世界シェア約5割(ソニー調べ・金額ベースで CY2024 53%、CY2025 見込み 56%)。スマホ向けが収益の柱で、車載・産業用センシングを次の成長領域に
- 非上場・ソニーグループ100%子会社。固有の証券コードを持たず、投資家の関与経路は親会社ソニーG(6758/NYSE: SONY)のみ
- FY2026 第1四半期(2026年4-6月)は I&SS 売上 5,127億円(+26%)・営業利益 1,222億円(+125%)で第1四半期の過去最高。通期予想も営業利益 4,200億円へ上方修正
- 2026年5月に TSMC と基本合意し、8月11日に合弁会社「Advanced Vision Semiconductor Manufacturing」設立の確定契約を締結(出資総額 約7,470億円・ソニーが支配株主・量産2029年予定)。熊本県合志市の新ファブを核に「完全自社製造時代」が転換点を迎える
- 2026年7月28日の熊本地震で熊本テクノロジーセンターが一時停止したが、8月中旬に震災前の生産水準へ復旧
- 死角はシェア60%目標の数年遅延と中国勢の量的台頭、特定大口顧客(スマホ)依存、巨額の設備投資負担
- 社長兼CEOは指田慎二(2025年4月就任)、会長は初代社長の清水照士。スローガンは「Sense the Wonder」
沿革|誰が、いつ、何を作ったか
ソニーの半導体史は70年を超える。トランジスタから始まり、CCD、そしてCMOSイメージセンサーで世界の頂点に立つまでの歩みを5つの転換点で押さえると、いまの収益構造の意味が見えてくる。
1954年 ── トランジスタから始まった半導体の系譜
1954年、ソニー(当時の東京通信工業)が半導体事業に着手。翌年のトランジスタラジオ「TR-55」でブランド名「SONY」が世に出た。グループ公式はこの半導体プロジェクト発足から数えて「事業年数73年」と表記する。光を電気信号に変える「イメージング」への執着は、この時点から一貫している。
2008–2009年 ── 裏面照射型「Exmor R」
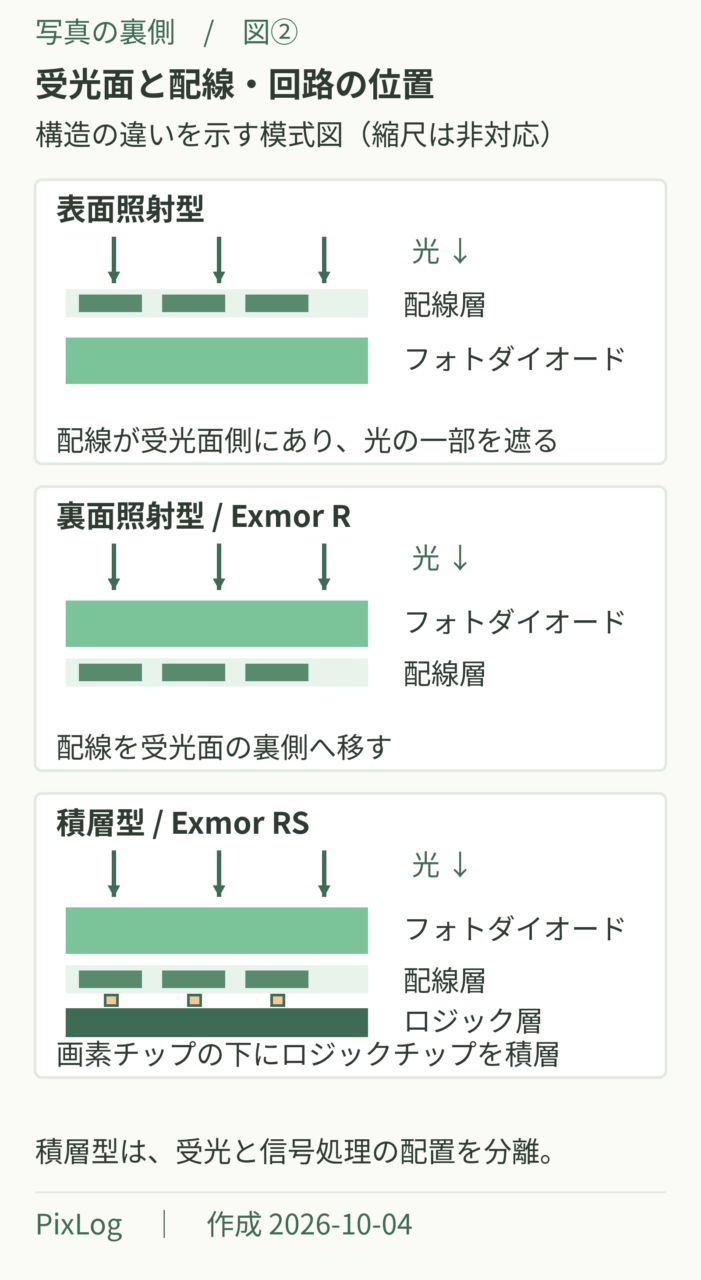
2000年代、ソニーはCCDからCMOSへ軸足を移す。2008年、配線層を受光面の裏側へ回して感度を高めた裏面照射型(BSI)CMOSイメージセンサー「Exmor R」を発表し、2009年には自社のビデオカメラ・デジタルカメラへの搭載が始まった。スマートフォンのカメラ高画質化の波に乗り、ここから世界シェア首位への階段を駆け上がる。この技術は2013年に内閣総理大臣発明賞を受けた。
2012年 ── 積層型「Exmor RS」で構造を変えた
2012年、画素層の真下にロジック回路やメモリを積み重ねる積層型CMOS「Exmor RS」を世界で初めて量産化。高速読み出しと小型化を両立し、後の Cu-Cu 直接接合(2024年に内閣総理大臣賞)とあわせ、ソニーの技術的優位を決定づけた。
2015年 ── 半導体事業を分社化、SSS 誕生
2015年11月9日、ソニーは半導体事業を分社化し「ソニーセミコンダクタソリューションズ株式会社」を設立(営業開始は2016年4月1日)。本社は神奈川県厚木市。資本金4億円はすべてソニーグループが出資する100%子会社で、研究・開発・設計・生産・販売までを一貫して担う体制が整った。
2021–2026年 ── 王者の「製造戦略の転換」
2021年、TSMC が熊本県菊陽町に設立した JASM(TSMC過半出資)にソニーが少数株主として参画し(デンソーは2022年、トヨタは2024年に出資)、ロジックウエハーの確保に動く。そして2026年5月8日、TSMC と次世代イメージセンサーの開発・製造でJV設立の基本合意を公表し、8月11日には合弁会社「Advanced Vision Semiconductor Manufacturing株式会社」(熊本県合志市)設立の確定契約を結んだ。設計はソニー、先端量産はTSMC連携という分業へ踏み込み、「完全自社製造時代の終わり」と評される節目を迎えた。
この間の2026年7月22日には三菱電機と製造業向けAIビジョンセンサーの合弁設立で合意。同月28日の令和8年熊本地震(最大震度7)ではマザー工場の熊本テクノロジーセンターが生産を停止したが、8月4日から段階的に再開し、8月中旬には震災前の水準へ戻した。
事業構造|今、何で稼いでいるか
SSSグループは「デバイスソリューション事業」として複数の半導体製品を手がけるが、売上・利益の中核は一貫してCMOSイメージセンサー(CIS)である。
| 製品カテゴリ | 概要 | 主な用途 |
|---|---|---|
| CMOSイメージセンサー(CIS) | 「電子の眼」。BSI・積層型で世界をリード。売上の柱 | スマホ、デジタルカメラ、車載カメラ、セキュリティ、FA、医療内視鏡 |
| マイクロディスプレイ(OLED等) | 映像出力デバイス | 電子ビューファインダー(EVF)、デジタルシネマ用プロジェクター |
| 各種LSI | 信号処理・ロジック等 | センサーモジュール、通信・センシング |
| 半導体レーザー | レーザーダイオード等 | 光通信、測距(LiDAR/ToF)、産業用 |
売上の構成 ── スマホの「眼」が屋台骨
SSSの売上は、ソニーグループの I&SS(イメージング&センシング・ソリューション)セグメントとして開示される。FY2025の売上2兆1,515億円・営業利益3,573億円は、ソニー連結営業利益(1兆4,475億円)の約17%に相当する。完成品カメラ(α)やテレビ・スマホを含むET&S事業の営業利益(1,586億円)の2倍超を、この「眼」の事業が一手に稼ぐ構図だ。最大の用途はスマートフォンで、ハイエンド機ではメイン・超広角・望遠・インカメラと1台に複数のソニー製センサーが載る。直近のFY2026第1四半期(2026年4-6月、2026-07-31発表)は、I&SS 売上5,127億円(前年同期比+26%)・営業利益1,222億円(同+125%)と、いずれも第1四半期の過去最高だった。モバイル向けセンサーの数量微増に加え、顧客・製品ミックスの改善と円安(営業利益への為替影響+232億円)が効いた。通期予想も売上2兆1,100億円・営業利益4,200億円(5月予想比+5%)へ引き上げられたが、メモリ価格高騰がハイエンドスマホに及ぼす影響を見込み、下期は慎重な見方を崩していない。ソニー連結も同四半期は売上2兆8,378億円・営業利益4,765億円と第1四半期の過去最高を更新した。
鑑賞から「センシング」へ
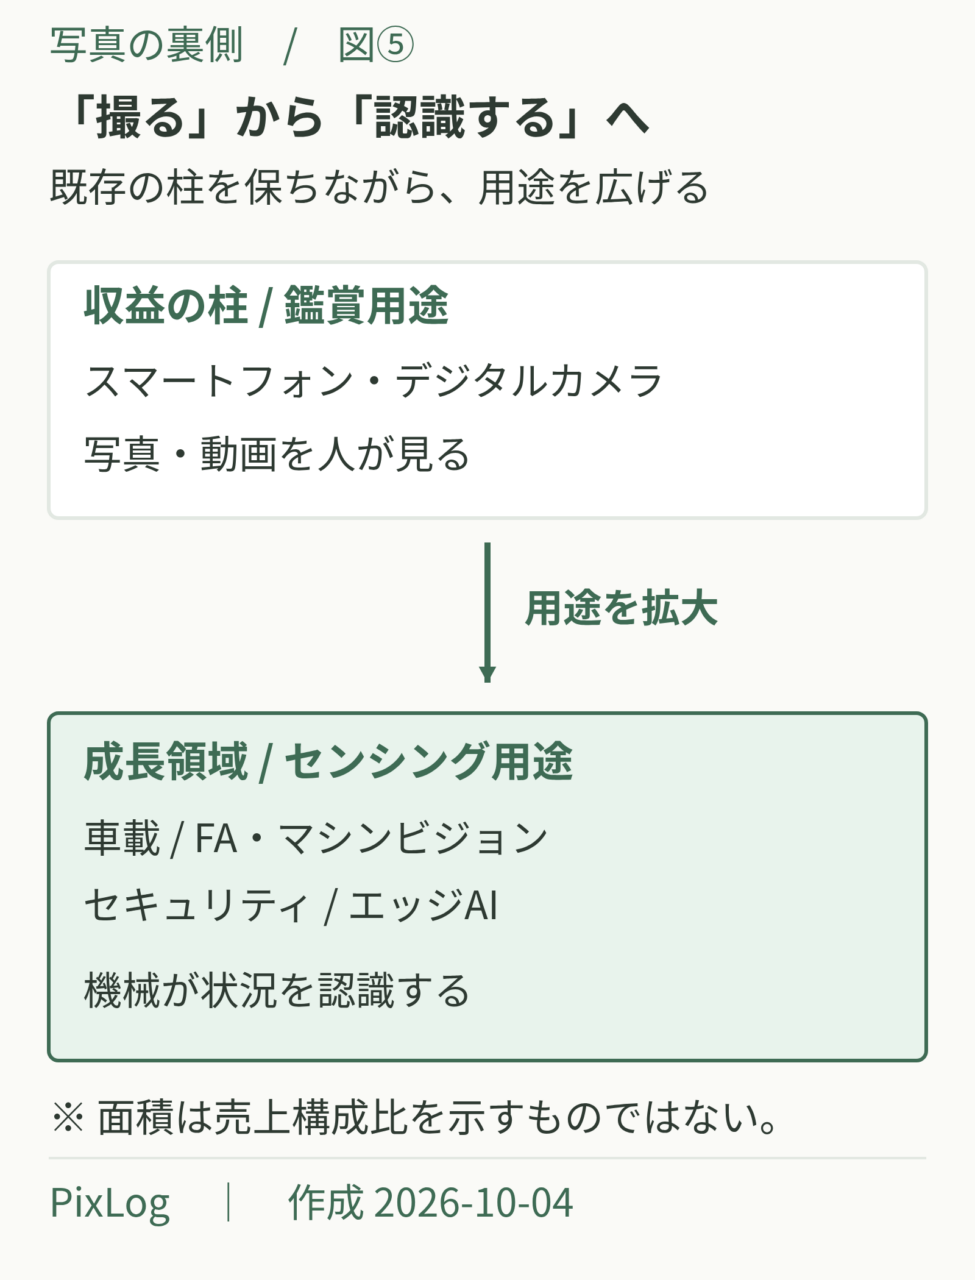
会社が長期戦略の軸に据えるのが、「鑑賞用途(モバイル・デジカメ)から、認識・センシング用途(モビリティ・FA・セキュリティ)への拡大」だ。AI処理をセンサー内に内蔵した「インテリジェントビジョンセンサー(IMX500)」や、TSMCとのJVが狙う車載・ロボティクス領域は、その布石である。さらにイメージセンサー以外の新規成長領域として、データセンター向けの熱アシスト磁気記録(HAMR)HDD用半導体レーザーでも、ハイパースケーラー向けに顧客基盤を広げている。2026年7月には三菱電機と、製造現場向けAIビジョンセンサーの合弁「Advanced Vision Solutions」(三菱電機60%・SSS40%、2026年10月の事業開始予定)の設立で合意し、9月にはサウジアラムコと産業AI分野での協業に向けた覚書(法的拘束力なし)も結んだ。センシングの「出口」を、他社との合弁で広げる段階に入っている。
バリューチェーン|他社との位置関係
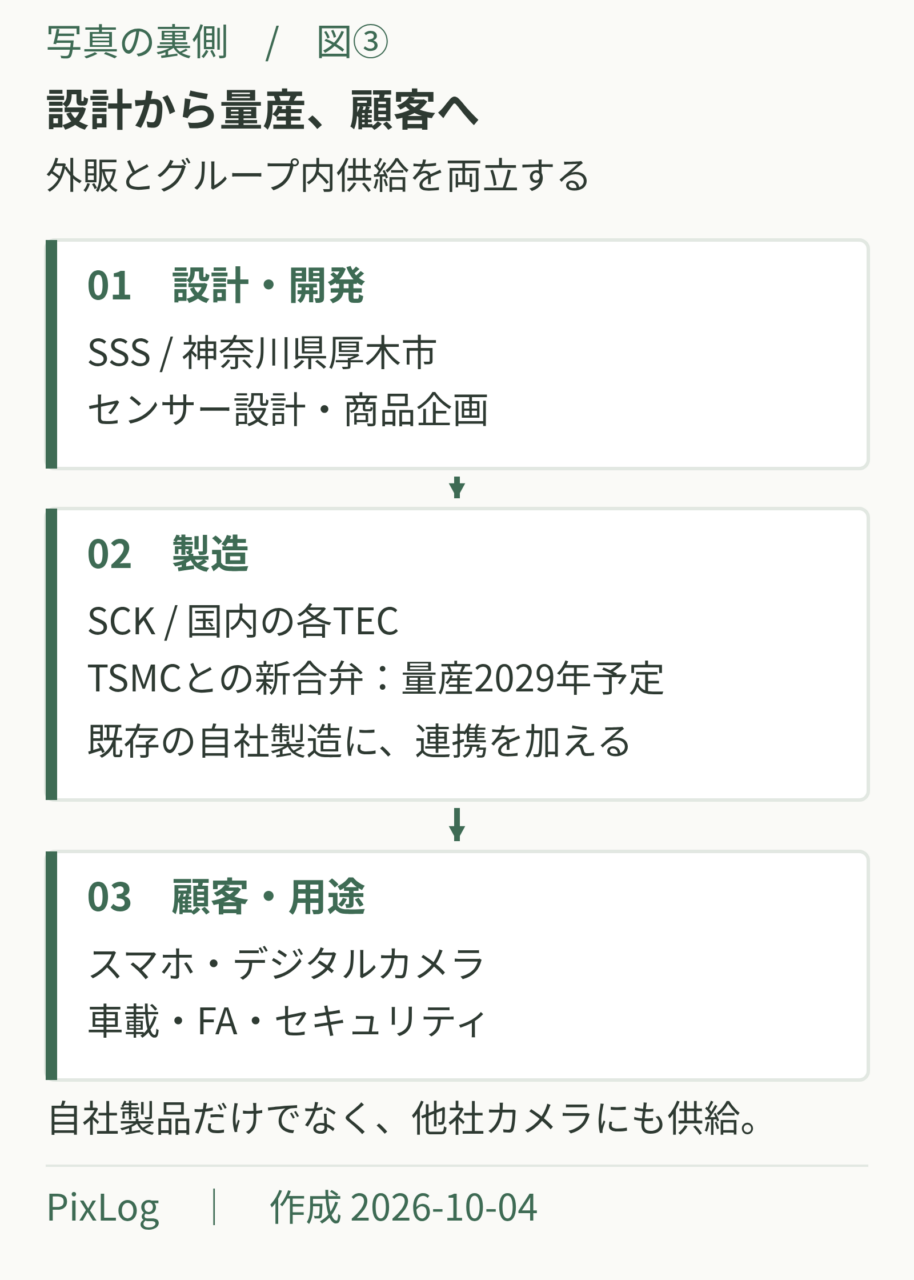
ソニーの強さは単体センサーのスペックだけでなく、設計から量産までを内製する垂直統合と、競合カメラメーカーにまで「眼」を供給する外販モデルの二段構えにある。
上流・中核:設計と先端量産の内製
研究開発・商品企画・設計・生産・販売をSSSグループ内でワンストップ実施。製造の中核は子会社ソニーセミコンダクタマニュファクチャリング(SCK)で、熊本テクノロジーセンター(菊陽町)をマザー工場に、長崎・大分・鹿児島・山形・白石蔵王など国内各地に拠点を展開する。BSIや積層型といった先端技術を「量産につなげられる」ことが、模倣の難しい参入障壁だ。
下流:競合にも「眼」を売る
ソニーは自社のαやCinema Lineにセンサーを積むだけでなく、ニコン・富士フイルム・ライカといった競合カメラメーカーにもセンサーを外販する。多くのライバル機のなかにソニー製の「眼」が入っており、「設計はソニー」という構図が写真・映像業界全体に広がっている。センサー内製の強みは、α/Cinema Lineのダイナミックレンジ・低照度・AF性能にも還元される。
製造戦略の転換:完全内製からTSMC連携へ
従来の「完全自社製造」から、TSMCとのJVを通じた「設計=ソニー/先端量産=TSMC連携」へ。2026年8月の確定契約では、合弁会社にソニーが約4,650億円(現金と、建設済みの合志新ファブを会社分割で承継させる現物分)、TSMCが約2,820億円(現金)を段階的に出資し、ソニーが唯一の支配株主として連結子会社化する。先端プロセスを用いたスマホ向けイメージセンサーを2029年に量産開始する計画だ。設備投資負担を抑えつつ微細化を前倒しする狙いで、装置産業の宿命であるキャッシュ消費とどう折り合うかが経営の焦点になる。
数字で見る|長期トレンド
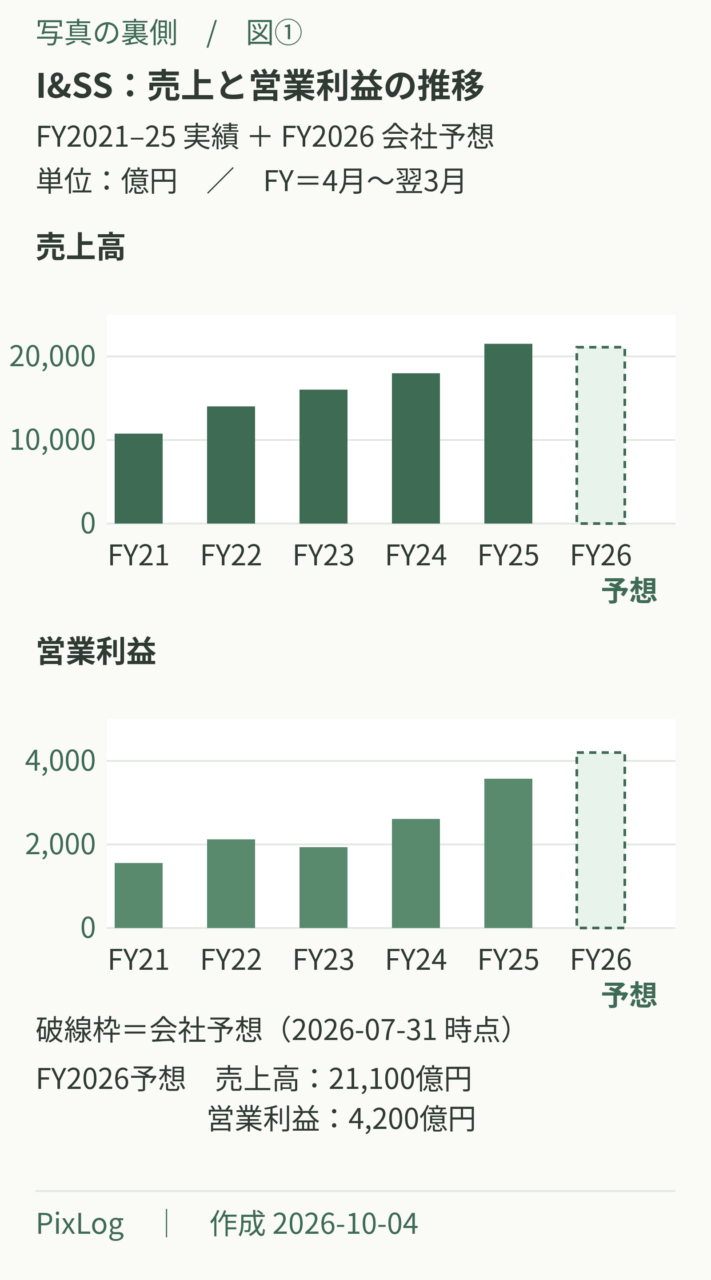
I&SSセグメントの過去5年(各3月期)
| 決算期 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| FY2021(22/3) | 1兆764億円 | 1,556億円 | 14.5% |
| FY2022(23/3) | 1兆4,022億円 | 2,122億円 | 15.1% |
| FY2023(24/3) | 1兆6,027億円 | 1,935億円 | 12.1% |
| FY2024(25/3) | 1兆7,990億円 | 2,611億円 | 14.5% |
| FY2025(26/3) | 2兆1,515億円 | 3,573億円 | 16.6% |
注:ソニー連結の I&SS セグメント値(FY2021以降はIFRS)。出所:ソニーグループ各期決算短信・決算説明会資料。
読み取り方3点
① 売上は5年で約2倍、しかし利益は一本調子ではない
売上は1兆764億円から2兆1,515億円へほぼ倍増した。だが営業利益は FY2023に1,935億円へ落ち込んだのが谷だ。歩留まり問題と熊本TECの稼働負荷不足で投資効率が悪化し、ソニー自身がこのFY2023を「ROICの底」と位置づけている。
② FY2024以降の急回復
FY2024は売上・営業利益とも過去最高を更新し、I&SSはFY2019以来5年ぶりにフリーキャッシュフローが黒字化。FY2025は為替が逆風(売上−150億円・営業利益−125億円)となるなかでも増収増益で営業利益率16.6%まで戻したが、会社は「本格回復には道半ば」と総括する。なお2025年10月、ソニーは金融事業(ソニーフィナンシャルグループ)をパーシャル・スピンオフし、連結はこれを除く継続事業ベースへ組み替えられた。
③ 装置産業ゆえの設備投資
イメージセンサーは典型的な装置産業だ。ソニーのイメージセンサー設備投資(3年累計)はFY2018-20の約5,800億円、FY2021-23の約9,300億円と拡大してきたが、FY2024-26は約6,500億円(前期比約7割)と「投資を厳選」フェーズに入った。ROIC目標はFY2024-26で10-13%、FY2027年度以降は20%以上を掲げる。
シェアの推移
CMOSイメージセンサーの世界シェア(ソニー調べ・金額ベース)は、CY2022 49%→CY2023 53%→CY2024 53%→CY2025見込み56%。ただし「2025年に60%」目標は数年遅れとソニー自身が認めている。車載イメージセンサー(200万画素以上・車室内除く、ソニー定義・金額ベース)は FY2022 25%→FY2023 35%(2024年説明会時点の32%から地域別市場前提の見直しで修正)→FY2024 37%→FY2026目標43%と急拡大中。車載事業は第5次中計最終年度のFY2026に黒字化の見通しで、2026年度までにグローバルOEMトップ20社の90%をカバーする計画だ。ただし車載ではOMNIVISIONなどが先行しており、CMOS全体の首位とは構図が異なる。第三者の Yole Group(2026年版調査)も、2025年のソニーの金額シェアを約5割、モバイル向けに限れば約57%と推計している。
競合と差別化
世界のCMOSイメージセンサー市場は、Yole Group によると2025年に約253億ドル(前年比+9%)と過去最高を更新した。2026年は小幅な縮小を見込むものの、2031年には約303億ドル(年平均3.1%成長)に達する見通しだ。ソニーが金額シェアで単独首位を続けるが、追う各社の顔ぶれは多彩だ。
| 主要競合 | 本拠 | 特徴 |
|---|---|---|
| Samsung Electronics | 韓国 | 高画素(ISOCELL HP系200MP)。Sonyを追う2位 |
| OMNIVISION | 米/中国(Will Semiconductor傘下) | スマホ・車載・医療で存在感。車載で先行 |
| STマイクロエレクトロニクス | 欧州 | ToF/測距、車載 |
| onsemi | 米 | 車載イメージング |
| SmartSens/GalaxyCore | 中国 | 生産量ベースで急伸する新興勢 |
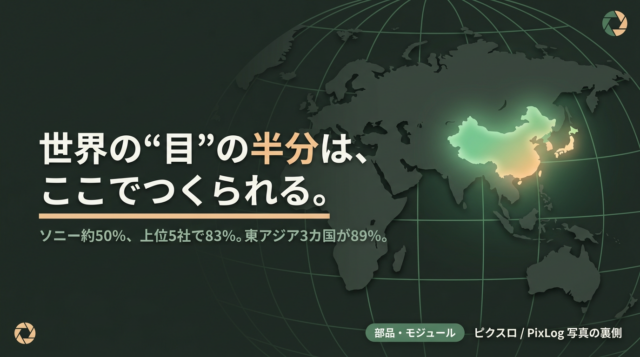
上位5社で市場の約83%を占める寡占構造だが、その内実は揺れている。本社所在国別の金額シェア(Yole、2025年)でみると、日本 約51%(ソニーが中核)・中国 約21%・韓国 約17%(サムスン)で、中国が韓国を抜いて2位に浮上したのが業界最大の構造変化だ。2位サムスンは高画素でApple採用を狙い、中国勢(OMNIVISION・SmartSens・GalaxyCore)は生産量ベースで台頭。CMOSは「中国の国策」とも位置づけられ、量と価格の競争が激しい。ソニーの差別化は、BSI・積層・Cu-Cuといった先端構造の量産技術、そして競合にまで外販できる供給力の厚みにある。
論点と展望
世界の「眼」の半分を握る王者にも、見過ごせない死角と岐路がある。観察者が押さえるべき論点を4つに整理する。
① シェア60%目標の遅延と中国勢
ソニーは金額シェア約53〜56%(CY2024実績53%・CY2025見込み56%)で首位を維持するが、掲げた60%目標は数年遅れている。背景には主要顧客の販売鈍化と、中国ハイエンド領域の競争激化がある。量で攻める中国勢にどう対峙するかが、首位の持続性を左右する。
② 完全内製時代の終わりとTSMC JV
2026年5月の基本合意と8月の確定契約で、TSMCとのJVは構想から実行段階に入った。合弁会社の出資総額は約7,470億円(ソニー約4,650億円・TSMC約2,820億円)で、ソニーが支配株主となる。核となる熊本県合志市の新ファブは総投資約1,800億円・月産1万枚(300mm)・供給開始2029年5月の計画で、政府が経済安全保障推進法に基づき最大600億円を補助する(2026年4月認定)。アナリストの間では、Apple向けで攻勢を強めるサムスンや、中国SMICの製造力を活用するOMNIVISIONへの対抗策と受け止められている。設計はソニー・先端量産はTSMC連携という分業が、コスト効率と微細化の両立をどこまで実現するかが問われる。
③ スマホ依存と「センシング」への賭け
収益の柱はいまもスマホ向けだが、その市場は成熟しつつある。会社は車載・FA・セキュリティといったセンシング用途と、AI内蔵センサー(IMX500)に成長を賭ける。鑑賞からセンシングへの軸足移動が、次の利益成長を生めるか。
④ 装置産業の宿命と投資規律
巨額の設備投資とROICの低迷は、FY2023の利益の谷が示したとおりだ。FY2024-26は投資を厳選し、ROIC回復を最優先課題に据える。成長投資と投資効率のバランスが、王者の体力を決める。
生産拠点が九州に集中する災害リスクも見逃せない。2026年7月の熊本地震では熊本TECが停止したが、2016年の熊本地震で約3.5カ月を要した復旧を、今回は8月中旬までに短縮した。BCP(事業継続計画)の進化は評価できる一方、7月末時点の通期予想は地震影響を「合理的に見積もることは困難」として織り込んでいない(CFOは通期で大きな影響は見込まないと説明)。11月中旬予定の中間決算で、影響額が示されるかが確認点になる。
投資家向け補足
SSSは非上場で固有の証券コードを持たない。投資家がこの事業に株式で関与する唯一の経路は、親会社ソニーグループ(東証プライム 6758/NYSE: SONY)を通じてである。
| 項目 | 数値 | 備考 |
|---|---|---|
| 株価(ソニーG 6758) | 約 3,787 円 | 2026-10-01 終値 |
| 時価総額 | 約 22.6 兆円 | 発行済 約59.65億株ベース(2024-10-01に1→5分割) |
| PER(会社予想) | 約 18.5 倍 | 通期純利益予想 1兆2,100億円(2026-07-31 上方修正)ベース・EPS予想 約205円 |
| PBR(実績) | 約 2.8 倍 | BPS 1,374円(2026-03末)ベース |
| 配当(ソニーG) | FY2025 25円 → FY2026予想 35円 | 分割調整後 |
読みどころ:ソニーG株を買うことは、ゲーム・音楽・映画・エレキ・半導体という複合企業に投資することを意味する。そのなかでI&SS(=SSS)は連結営業利益の約17%を稼ぐ柱の一つだが、あくまで「ポートフォリオの一部」だ。SSS単体の好不調がそのまま株価に直結するわけではない点に留意したい。なお投資判断は読者ご自身の責任で行っていただきたい。
写真・映像好き向け補足
「設計はソニー」── あなたのカメラの眼
ミラーレスやスマホのスペック表に現れない事実がある。ニコン・富士フイルム・ライカといったメーカーの多くの機種が、ソニー製のセンサーを積んでいる。レンズやボディの個性は各社のものだが、その奥で光を受け取る「眼」は、しばしば同じ厚木発の設計に行き着く。
内製センサーがαを支える
ソニー自身のα/Cinema Lineが高いダイナミックレンジ・低照度耐性・高速AFを誇るのは、センサーを内製するグループだからこそだ。積層型による高速読み出しは、ローリングシャッター歪みの少ない電子シャッターや高速連写を可能にしている。
スマホの「眼」はまだ進化する
2026年6月、SSSはモバイル向けで初めてLOFIC(横型オーバーフロー蓄積容量)を採用した積層型センサーを発表した。飽和電荷量を約10倍に高め、1回の露光で100dBのダイナミックレンジを実現するもので、2026年夏に量産出荷を始めている。同月には1/2型・約6,400万画素で業界初の「RB2×2 OCL」構造を採用した「LYTIA 610」も登場。逆光や夜景に強いスマホ写真の裏側には、こうした画素構造の工夫が積み重なっている。
105メガピクセルの「眼」
2025年9月、SSSは産業用に105有効メガピクセル・100FPSのグローバルシャッターCMOSを発表した。鑑賞用カメラの枠を超え、工場の検査やマシンビジョンといった「人が見ない写真」の世界へ、センサー技術は静かに広がっている。
関連記事
参考文献・出典
- ソニーグループ株式会社「2025年度 決算短信〔IFRS〕」(2026-05-08)
- ソニーグループ株式会社「事業セグメント説明会 I&SS分野」プレゼン資料(2024-05-31/2025-06-13)
- ソニーセミコンダクタソリューションズ「会社概要」「グループ(数字でわかる)」(公式サイト)
- ソニーセミコンダクタソリューションズ/TSMC「次世代イメージセンサーの戦略的パートナーシップ」ニュースリリース(2026-05-08)
- Bloomberg「ソニーG、24-26年度のイメージセンサー設備投資額は6500億円規模」(2024-05-31)
- Yole Group「Status of the CMOS Image Sensor Industry」公開サマリー
- 日経ビジネス「ソニー、ポストiPhone時代を射抜く『電子の眼』」(2026-02-09)
- ソニーグループ株式会社「2026年度 第1四半期 決算短信〔IFRS〕」「決算説明会資料」(2026-07-31)
- EE Times Japan「ソニーのイメージセンサー事業、1Qは過去最高の営業利益」(2026-07-31)
- ソニーセミコンダクタソリューションズ「熊本地震による当社グループへの影響について(第2報)」(2026-07-31)
- ソニーセミコンダクタソリューションズ/TSMC「合弁会社設立に関する確定契約の締結」ニュースリリース(2026-08-11)
- 三菱電機/ソニーセミコンダクタソリューションズ「AIビジョンセンサー事業の合弁会社設立に関する合意」(2026-07-22)
- Yole Group「Status of the CMOS Image Sensor Industry 2026」プレスリリース(2026-08-03)/EE Times Japan 解説(2026-08-26)
- 株価・指標:株探(6758)(2026-10-01 終値)
- (データ取得:2026-10-02 時点。RN v0.6 の一次資料確定値を反映。用途別/地域別構成比・FA/産業用シェアの定量値は、ソニーの定量開示が限定的なため定性記載にとどめる)