数字で見る|増収減益の正体
過去5年の業績推移(各3月期)
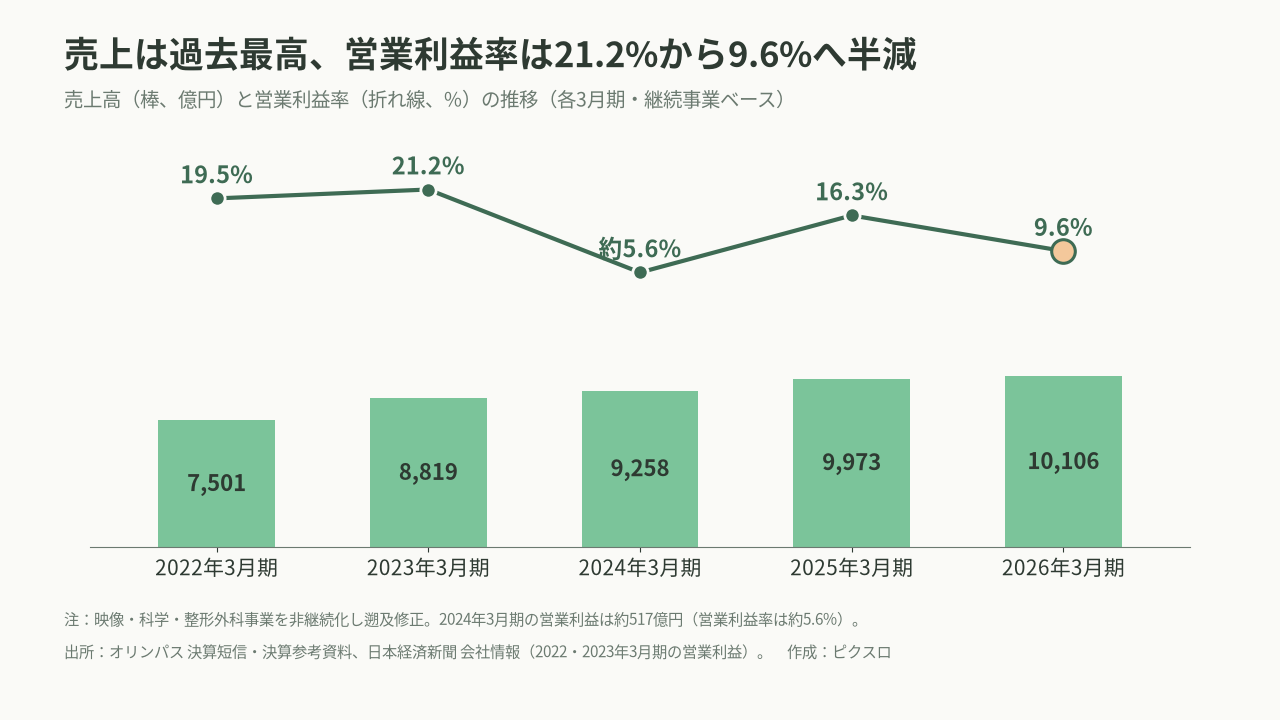
| 項目 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 |
|---|---|---|---|---|---|
| 売上高(億円) | 7,501 | 8,819 | 9,258 | 9,973 | 10,106 |
| 営業利益(億円) | 1,462 | 1,866 | 約517 | 1,625 | 971 |
| 営業利益率 | 19.5% | 21.2% | 約5.6% | 16.3% | 9.6% |
| 当期利益(億円) | 1,157 | 1,434 | 2,425 | 1,179 | 681 |
注:売上高は継続事業ベース(映像事業〈2021年〉・科学事業〈2023年〉・整形外科事業〈2025年3月期Q1〉を非継続化し遡及修正)。営業利益は2022・2023年3月期が日経会社情報、2025・2026年3月期が会社開示、2024年3月期は約517億円(営業利益率約5.6%)。2024年3月期の当期利益2,425億円は、科学事業(エビデント)売却益等の特別利益で一時的に嵩上げされている。2027年3月期の会社予想は売上高1兆550〜1兆760億円・営業利益1,365〜1,555億円。
図2は、売上高と営業利益率の5期の推移だ。売上高は7,501億円から1兆106億円へ伸びる一方、営業利益率は2023年3月期の21.2%から2026年3月期は9.6%へ下がった。
読み取り方3点
① 売上は過去最高、しかし利益は急減
2026年3月期の売上1兆106億円は過去最高だが、営業利益は971億円(▲40.2%)、当期利益681億円(▲42.1%)と大きく落ち込んだ。増収減益の正体は、FDA輸入警告への対応と品質改革プログラム「Elevate」の一時費用(2026年3月期で約200億円)、一部製品の出荷停止、構造改革費用、そして中国の「Buy China」政策による需要減である。
② 利益率はピークから半減
営業利益率は2023年3月期の21.2%から2026年3月期は9.6%へほぼ半減。S&Pは、EBITDAマージンが前期の22.0%から「15%を十分下回る」水準になるとみて、格付け見通しを「ネガティブ」へ変更した(格付けBBB+は維持)。
③ 非継続事業の組替に注意
映像・科学・整形外科の各事業を相次いで切り離し、過年度を遡及修正しているため、年度間の単純比較には基準差が残る。とりわけ2024年3月期は当期利益が売却益で嵩上げされており、営業利益(約517億円)との乖離が大きい。本記事は継続事業ベースの最新開示で統一している。
2027年3月期 第1四半期|増益で始まったが、前年が低かった
2026年8月7日に発表された第1四半期(4〜6月)は、売上高2,404億円(前年同期比+16.4%、為替調整後+5%)、営業利益290億円(+74.4%)、調整後営業利益307億円(+132.6%、調整後営業利益率12.8%)、親会社帰属の四半期利益191億円(+112.5%)だった。前年同期の利益が低かった反動に加え、円安(米ドル159.49円、前年は144.59円)が売上を約232億円押し上げている。
セグメント別では、GISの売上が1,684億円(+21%、為替調整後+10%)で、調整後営業利益率は23.3%(+8.9ポイント)に改善した。SISの売上は719億円(+7%、為替調整後では▲4%)で、営業損失は24億円(前年は19億円の損失)。自主的な出荷止めとFDAの輸入警告による売上への一時的な影響は約130億円(主にSIS)で、対象製品の大半は下期に出荷再開の見込みと説明している。通期の見通し(売上1兆550〜1兆760億円、調整後営業利益率15.2〜16.7%)は5月時点から据え置いた。
株主還元と投資
こうした減益下でも、2026年3月期の年間配当は前期比10円増の30円とし、500億円の自己株式取得を決定した。設備投資は850億円(2025年3月期)から870億円(2026年3月期)へ、減価償却費は664億円から670億円へと積み増し、研究開発費(損益計算書ベース)も881億円から940億円へ拡大しており、減益局面でも成長投資は緩めていない。
競合と差別化|内視鏡3強と外科の巨人たち
医療機器専業化により、競合はカメラメーカーから医療機器メーカーへ完全に入れ替わった。
消化器内視鏡(GIS):日本勢による寡占
消化器内視鏡では、オリンパス(約70%)に、富士フイルム(4901) と HOYA(7741/PENTAXメディカル) が続き、実質的に日本3社が世界の大半を占める寡占市場だ。皮肉にも、本記事の対をなす富士フイルムは、ここでオリンパスの数少ない直接的なライバルでもある。参入障壁の高さゆえに、この構図は容易には崩れない。
外科・治療機器(SIS):グローバル巨人との総力戦
外科・治療機器では、ボストン・サイエンティフィック、メドトロニック、ジョンソン・エンド・ジョンソン、独カール・ストルツ、ストライカー、クックメディカルといった欧米の巨人と競合する。SISの利益率が低いのは、この激戦区で十分な差別化と規模を築けていないことの裏返しでもある。新CEOボブ・ホワイトの前職がメドトロニックである点も示唆的だ。
旧・映像/科学事業(参考)
かつての祖業は、それぞれ独立企業として競争を続けている。映像事業は OM SYSTEM(OMデジタルソリューションズ)としてキヤノン・ソニー・ニコン・富士フイルムと、科学事業は Evident として顕微鏡のカールツァイス・ライカと競合する。
論点と展望|専業化という諸刃の剣
祖業を切り離し医療に集中したオリンパスだが、その戦略の真価が問われるのはこれからだ。観察者が押さえるべき論点を5つに整理する。
「選択と集中」の成功と代償
カメラ・顕微鏡という伝統事業を手放し、内視鏡を核とする専業へ絞り込んだことで、世界シェア約70%という圧倒的地位と高採算のストック収益を手にした。だが2026年3月期は、FDA輸入警告という単一の規制リスクが業績を直撃。専業化は収益性を高める一方、ショックを吸収する分散効果を失ったことを、増収減益が雄弁に物語る。
FDA問題と品質改革「Elevate」の出口
減益の最大要因であるFDA対応は、会社は2026年3月期末までにFDAへのコミットメントをほぼ完了予定(96%完了)と説明してきた。一過性費用がはがれ、出荷が正常化すれば利益は反発し得る。
ただし、2026年10月13日、状況が一段進んだ。オリンパスは、米国時間10月7日付でFDAから「警告書(Warning Letter)」を受領したと開示した。2025年後半に日本・欧州・米国の施設を査察した結果への回答を対象とし、品質マネジメントシステムと関連プロセスに関する指摘が中心だ。対象は八王子・日の出(オリンパスメディカルシステムズ)、青森オリンパス、白河オリンパス、ドイツ・ハンブルクの Olympus Winter & IBE、米国の Gyrus ACMI の6施設。会社は、15営業日以内に回答を出すとし、「生産・販売・製造・流通を制限するものではなく、製品の回収も求めない」「新製品の510(k)申請も妨げない」「現時点で連結業績への影響は見込んでいない」と説明している。なお、2025年6月の輸入警告(会津オリンパス製の一部の機器)は別件で、今回の対象施設には含まれていない。警告書が実際の業績や出荷にどう響くかは、FDAが回答を妥当と認めるまで見通せない。次の確認点は、回答の提出と、11月10日予定の第2四半期決算だ。「Elevate」をいつ業績回復に転換できるかが、当面最大の注目点だ。
GIS依存とSISの戦略的見直し
連結営業利益のほぼ全てをGISが稼ぐ一極集中構造は、強みであると同時にリスクでもある。会社は低採算のサージカル事業を戦略的見直しの対象とし、ポートフォリオの取捨選択を続ける。SISをどう立て直す(あるいは整理する)かが、次の収益構造を決める。
中期目標と新オペレーティングモデル
2025年11月公表の新経営戦略は、2029年3月期までに年率約5%の売上成長、毎年約100bpsの利益率改善、EPSのCAGR10%超を掲げる。2027年3月期に向けた新オペレーティングモデルでは約2,000ポジションの削減を計画し、2026年4月末時点で1,687ポジションを削減済み、年間約240億円の固定費削減を見込む(効果の大半は2027年3月期に発現)。掲げた数値目標を、構造改革の実行でどこまで裏打ちできるか。
ガバナンスの来歴と新CEO
2011年の粉飾事件、2024年のCEO不祥事による途中交代と、ガバナンスの試練を繰り返してきた。外部招聘のボブ・ホワイトCEO(2025年6月就任)と、2026年3月末で退任した竹内会長からの世代交代は、その立て直しの最新章。2026年6月25日の定時株主総会では取締役11名の選任を含む会社提案が承認され、新体制が正式に始動した。