写真の裏側 #08 HOYA(7741)——カメラを手放した光学ガラスの巨人は、医療と半導体で世界を握る
「PENTAX(ペンタックス)」というカメラブランドを、一度は耳にしたことがあるはずです。けれど、そのブランドをかつて抱えていた会社が、いまや時価総額8兆円超、半導体マスクブランクスで世界シェア7割超を握る超高収益企業だと知る人は多くありません。カメラを手放し、医療と半導体で世界を握った光学ガラスの巨人——HOYA。その正体を、数字とともに解き明かします。
3秒でわかるHOYA
- 正体:1941年創業の光学ガラスメーカー。いまは「ライフケア(医療・メガネ)」と「情報・通信(半導体・HDD部材)」の2本柱。
- 稼ぎ頭:売上の約62%はライフケアだが、利益率が突出して高いのは情報・通信(FY2026/3 のセグメント利益率約54%)。
- 世界一の製品:半導体用マスクブランクス(DUV含む全体)で世界シェア7割超・No.1。HDD用ガラス基板も2.5型で実質100%。
- 規模:FY2026/3 売上9,477億円・税引前利益3,277億円・親会社帰属当期利益2,531億円、6期連続最高益。FY2027/3 第1四半期も売上+16.0%・税引前利益+27.7%と伸びが続く。時価総額約8.4兆円(2026-10-09)。
- カメラとの縁:PENTAXのカメラ事業は2011年に手放したが、いまもミラーレス交換レンズ向けガラスなどで「黒子」として映像業界を支える。
カメラ屋だと思われている会社の正体
HOYAを「メガネレンズの会社」あるいは「PENTAXのカメラの会社」と認識している人は少なくありません。どちらも間違いではありませんが、実態を大きく取り逃がしています。
HOYAの2026年3月期の売上収益は9,477億円。そのうち約8割が海外で稼がれ、セグメント利益の約6割を生み出すのは、一般消費者がその名を目にすることのない「半導体製造用マスクブランクス」や「HDD用ガラス基板」といった部材です。メガネもカメラも、HOYAという巨大な光学技術コングロマリットの一断面にすぎません。
この記事では、①どうやって町工場から時価総額8兆円超の企業になったのか(沿革)、②何で・どこで稼いでいるのか(事業構造)、③なぜここまで儲かるのか(数字と技術)、④死角はどこか(論点)、という順で読み解いていきます。
沿革:保谷の町工場から、世界の「見えないインフラ」へ
HOYAの歴史は、社名の由来にそのまま刻まれています。1941年、東京・保谷(ほうや)町で、山中正一・茂の兄弟が「東洋光学硝子製造所」を創業。国内初の光学ガラス専門メーカーとして、当時の最先端だった光学ガラス製造に着手しました。
そこから先は、「1つの素材技術が、次々と別の製品へ枝分かれしていく」歴史です。
| 年 | できごと | 意味 |
|---|---|---|
| 1941 | 東京・保谷町で創業(光学ガラス) | すべての出発点となる「ガラスを操る技術」 |
| 1962 | メガネレンズ製造開始 | ライフケア事業の源流 |
| 1967 | 日本初の境目のない遠近両用(累進)レンズ | 高付加価値レンズの先駆者に |
| 1974 | 半導体用マスクブランクス製造開始(長坂工場) | のちに世界No.1となる「稼ぎ頭」の誕生 |
| 1991 | HDD用ガラスディスク発売 | データ社会を支える部材へ |
| 2008 | ペンタックス(PENTAX)を統合 | 医療用内視鏡とカメラ事業を取得 |
| 2010 | HDD用磁気ディスク(メディア)の製造事業を Western Digital へ売却(約2.3億ドル) | 完成品を手放し、ガラス基板に集中 |
| 2011 | PENTAXのカメラ事業をリコーへ譲渡 | カメラから撤退、内視鏡は残す決断 |
| 2026 | 米国の硝子体手術器具子会社 MID Labs を Bausch + Lomb へ譲渡(10/9 決定、11/2 引渡し予定) | 医療の中でも事業の入れ替えを続ける |
注目すべきは、2010年と2011年の「手放し方」です。2010年、HDD用の磁気ディスク(メディア)の製造事業は Western Digital に約2.3億ドルで売り、自社が世界で勝てるガラス基板だけを握り続けました。翌2011年には、PENTAXブランドのカメラ事業をリコーへ譲りつつ、内視鏡(医療)という高収益事業は残しました。2026年10月にも、米国の硝子体手術器具子会社 MID Labs を Bausch + Lomb へ譲ると決めています(会社は今期業績への影響を軽微としています)。「勝てる部分だけを残し、勝てない完成品は機動的に手放す」——これがHOYAの一貫した経営哲学です。
記事のフック:HOYAは「カメラ屋」の顔をしながら、実はカメラを捨てることで強くなった会社。捨てた先に残ったのは、メガネ・内視鏡・半導体マスク・HDDガラスという、いずれも「光学ガラスを極限まで磨く技術」の応用でした。
事業構造:「医療で売り、半導体で稼ぐ」2本柱
HOYAの事業は、大きく2つのセグメントに分かれます。経営は指名委員会等設置会社で、取締役 兼 代表執行役CEOは池田英一郎、CFOは廣岡亮が務めます。
売上構成比(FY2025/3=2025年3月期)
| セグメント | 主な製品 | 売上構成比 |
|---|---|---|
| ライフケア | メガネレンズ・コンタクト(ヘルスケア)、内視鏡・眼内レンズ(メディカル) | 63.6% |
| 情報・通信 | 半導体マスクブランクス・HDD用ガラス基板(エレクトロニクス)、光学レンズ(映像) | 35.9% |
売上だけを見れば、HOYAは「医療・ヘルスケアの会社」です。しかし、利益の出方はまったく違います。
セグメント別の売上と利益(FY2026/3=2026年3月期)
| セグメント | 売上収益 | セグメント利益(税引前) | 利益率 |
|---|---|---|---|
| ライフケア | 5,907億円 | 1,295億円 | 約22% |
| 情報・通信 | 3,548億円 | 1,923億円 | 約54% |
(出所:2026年3月期 決算短信〔IFRS〕。FY2026/3 までのセグメント利益は税引前利益。FY2027/3 からは「通常の営業活動からの利益」に変わったため、下の第1四半期の数字とは定義が異なります)
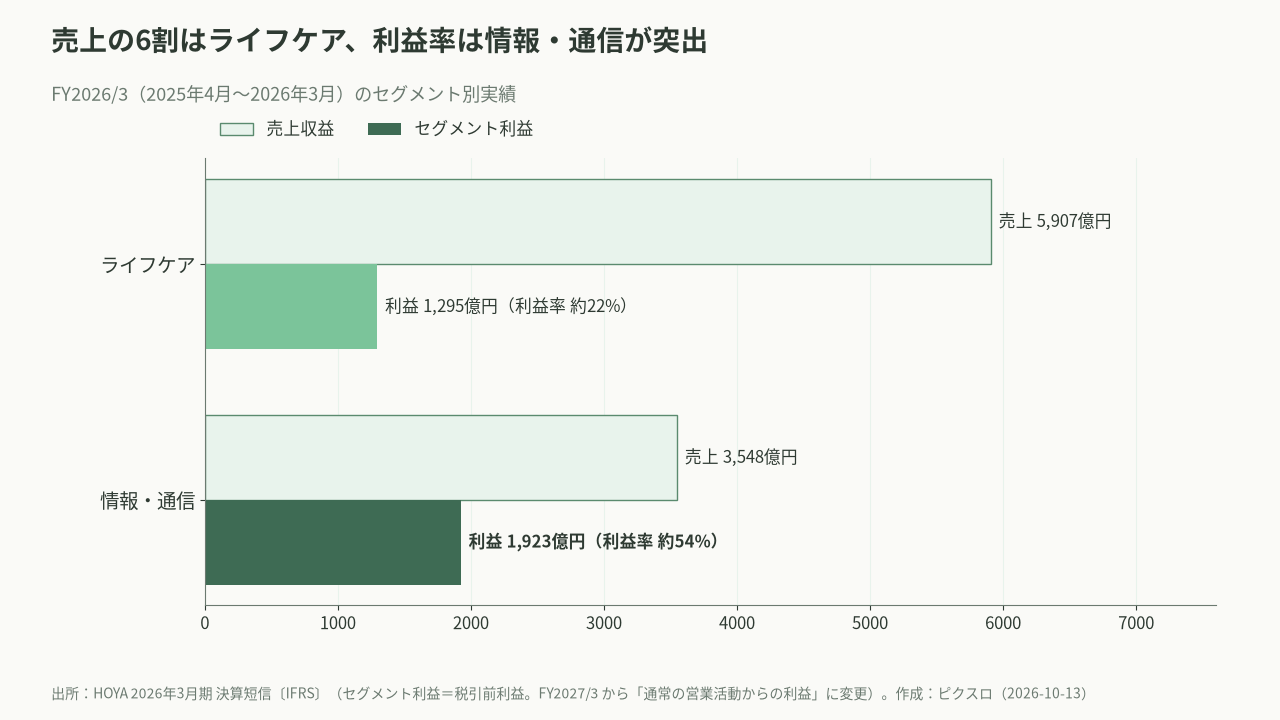
情報・通信は、売上では4割弱に過ぎないのに、利益率は約54%という驚異的な水準です。半導体マスクブランクスという、世界でごく少数しか作れない超高難度の部材が、この高収益の正体です。一方のライフケアは利益率約22%と堅実で、半導体市況に左右されにくい安定収益源として全社を下支えします。
この「安定のライフケア × 高収益の情報・通信」という組み合わせこそが、HOYAの強さの核心です。半導体が好調なときは情報・通信が利益を押し上げ、半導体が調整局面に入ればライフケアが全社を支える。景気循環の波を、2本柱で平準化しているのです。
どこで売っているのか(地域別売上・FY2025/3)
| 地域 | 売上収益 | 構成比(概算) |
|---|---|---|
| アジア・太平洋 | 3,372億円 | 約40% |
| 日本 | 1,828億円 | 約21% |
| 欧州 | 1,748億円 | 約21% |
| 米州 | 1,573億円 | 約18% |
海外売上は約8割。さらにセグメント別に見ると、情報・通信は売上の8割超をアジアが占め(顧客は台湾・韓国などのファウンドリやストレージメーカー)、ライフケアは欧州・米州・日本で8割超(メガネ・医療は先進国市場が中心)という、きれいな住み分けになっています。従業員も連結約3.8万人のうち約2.6万人がアジア・太平洋(タイ・ベトナム・フィリピン等の生産拠点)に集中します。