写真の裏側 #06 ソニーグループ(6758)——カメラよりCMOSが本丸
スマートフォンやデジタルカメラの画質を最終的に決めるのは、レンズやブランドではなく、光を電気信号へ変える撮像素子だ。ソニーグループは「家庭用カメラの会社」という印象を超え、世界のスマートフォンに載る CMOS イメージセンサーで圧倒的なシェアを握る。本記事では、同社の稼ぎ頭がどこにあるのかを、金融事業を切り離した FY2025 決算と、2026年度第1四半期までの最新の数字から読み解く。
3秒サマリ
- ソニーグループはゲーム・音楽・映画・エレクトロニクス・半導体の複合企業。FY2025 の継続事業売上は12兆4,796億円、営業利益1兆4,475億円(営業利益率11.6%)。
- 利益面の主役の一つがイメージング&センシング・ソリューション(I&SS)。CMOS イメージセンサーで世界シェア約5割(金額ベース)。
- I&SS の営業利益3,573億円は、カメラ等を含む ET&S(1,586億円)の2倍超。「カメラより CMOS が本丸」と言える構造。
- 報告純損益は▲3,269億円の損失だが、これは2025年10月の金融事業スピンオフに伴う一時的・会計的な損失。継続事業の当期純利益は1兆309億円で増収増益。
- FY2026 第1四半期は売上高2兆8,378億円・営業利益4,765億円(+40%)で、いずれも第1四半期として過去最高。I&SS の営業利益は前年同期の2倍超。通期見通しは7月に上方修正し、営業利益1兆7,200億円・純利益1兆2,100億円で2年ぶりの過去最高益を見込む。配当は FY2025 25円→FY2026予想35円。
- 次世代センサーで TSMC とソニー主導の合弁の確定契約を締結(2026年8月11日、熊本県合志市)。7月にはレンズメーカーのタムロンに完全子会社化を提案した。
ソニーを動かした転換点 — カメラ会社からセンサー企業へ
ソニーグループ株式会社(証券コード6758)は、東京・港区に本社を置く複合企業だ。ゲーム、音楽、映画、家電・カメラなどのエレクトロニクス、そして半導体(イメージセンサー)まで、エンタテインメントとテクノロジーの両輪で事業を展開する。1946年の創業から現在に至る歩みは、「カメラ・家電の会社」から「世界の眼を支えるセンサー企業」へと収益の軸足を移してきた歴史でもある。
- 1946年:東京通信工業株式会社として創業(井深大・盛田昭夫、資本金19万円)。トランジスタラジオやトリニトロンテレビで世界的ブランドに。
- 1979年:「ウォークマン」発売。携帯音楽市場を創出し、エレクトロニクスの代名詞となる。
- 1988年/1989年:CBS レコード(約20億ドル)、コロンビア・ピクチャーズ(約34億ドル)を相次いで買収。現在の音楽・映画事業の基盤を築く。
- 1994年:初代「PlayStation」発売、ゲーム事業に本格参入。
- 2000年代以降:デジタルカメラの心臓部である CMOS イメージセンサーに集中投資。裏面照射型・積層型で技術的優位を確立。スマートフォン市場の拡大とともに、自社カメラよりも「他社スマホに供給するセンサー」が収益の柱に育つ。
- 2021年:持株会社制へ移行し「ソニーグループ株式会社」に商号変更。NYSE シンボルを SONY に。
- 2024年10月:普通株式を1株→5株に分割。
- 2025年10月:金融事業(ソニーフィナンシャルグループ)をパーシャル・スピンオフし、従来の6分野体制から5分野体制へ移行。事業ポートフォリオを「エンタメ+センサー」に絞り込んだ。
- 2026年:3月、ソニー・ホンダモビリティが EV「AFEELA」の開発・発売中止を決定。7月にタムロンへ完全子会社化を提案し、8月には TSMC と次世代イメージセンサーの合弁会社設立で確定契約を結んだ。
事業構造 — 5つのセグメント
金融分離後のソニーは、おおむね次の5事業で構成される。下表は FY2025(2025年4月-2026年3月、2026年5月8日発表)の実績。
| セグメント | 売上高 | 営業利益 | 営業利益率 | 主な内容 |
|---|---|---|---|---|
| ゲーム&ネットワークサービス(G&NS) | 4兆6,857億円 | 4,633億円 | 9.9% | PlayStation 本体・ソフト・ネットワーク(PS Plus) |
| 音楽 | 2兆1,201億円 | 4,470億円 | 21.1% | レコード・音楽出版、映像(Crunchyroll 等) |
| 映画 | 1兆4,993億円 | 1,049億円 | 7.0% | ソニー・ピクチャーズ(映画・テレビ番組) |
| ET&S(エンタテインメント・テクノロジー&サービス) | 2兆2,605億円 | 1,586億円 | 7.0% | デジタルカメラ(α/Cinema Line)、テレビ(BRAVIA)、オーディオ、スマホ(Xperia) |
| I&SS(イメージング&センシング・ソリューション) | 2兆1,515億円 | 3,573億円 | 16.6% | CMOS イメージセンサー(ソニーセミコンダクタソリューションズ) |
| その他 | 891億円 | −746億円 | — | 新規事業など |
| 連結合計 | 12兆4,796億円 | 1兆4,475億円 | 11.6% | 前期比 売上 +3.7%/営業利益 +13.4%(継続事業ベース) |
ここで注目すべきは、家庭用カメラを含む ET&S と、センサー事業の I&SS の利益規模の差だ。完成品カメラ(α)はあくまで ET&S(売上2兆2,605億円)の一部にすぎず、ET&S 全体でもテレビ・オーディオ・スマホを含む。一方、カメラの「眼」である CMOS センサーを束ねる I&SS は営業利益3,573億円で、ET&S(1,586億円)の2倍以上を稼ぐ。消費者が手にする「ソニーのカメラ」よりも、世界中のスマートフォンの裏側に入る「ソニーのセンサー」のほうが、はるかに大きな利益を生んでいる。営業利益額で並べると G&NS 4,633億円 > 音楽 4,470億円 > I&SS 3,573億円 > ET&S 1,586億円 > 映画 1,049億円となり、ゲーム・音楽・半導体の3本柱が連結営業利益の大半を構成する。
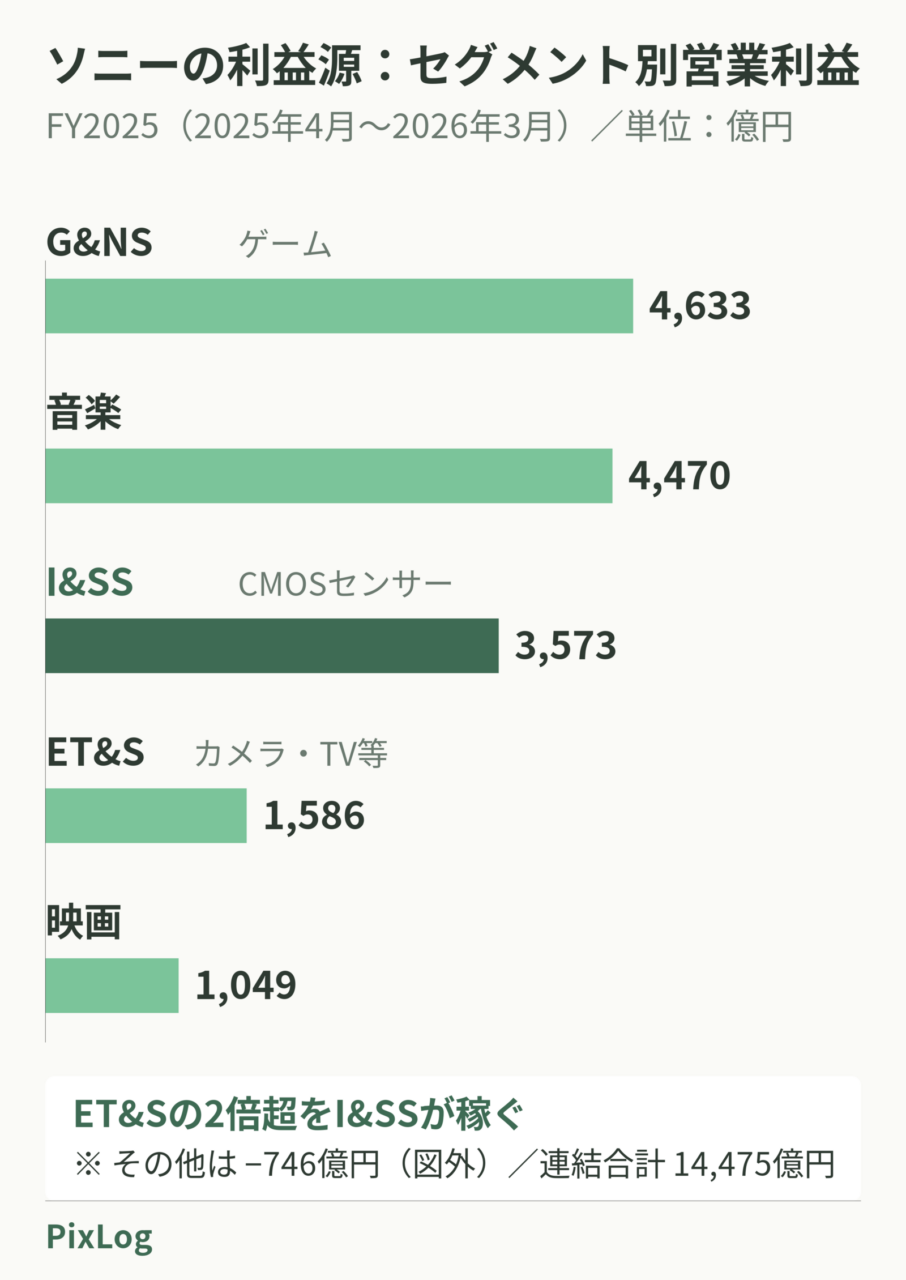
FY2025のセグメント別営業利益(億円)。I&SSはET&Sの2倍超。「その他」は−746億円で図には含まない。出所:ソニーグループ 2025年度 決算短信〔IFRS〕(2026-05-08)。
本丸=CMOS(I&SS)— 世界の「眼」の半分
I&SS の運営主体はソニーセミコンダクタソリューションズ(SSS)。スマートフォン向けイメージセンサーが収益の柱で、車載・産業用途も拡大している。同分野には FY2024 で約14.8億ドルと全分野で最大の研究開発費が投じられ、センサーの内製技術が α/Cinema Line など自社カメラの競争力(ダイナミックレンジ・低照度・AF)にも還元される。
| 区分 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 売上高 | 1兆6,027億円 | 1兆7,990億円 | 2兆1,515億円 |
| 営業利益 | 1,935億円 | 2,611億円 | 3,573億円 |
直近3年で営業利益は1,935→3,573億円とほぼ倍増し、ET&S(完成品カメラ等)を一貫して上回る。「カメラより CMOS が本丸」の数字的裏づけだ。
世界シェア — 単独首位だが横ばい〜微減
CMOS イメージセンサーの世界市場で、ソニーは金額ベースの単独首位を維持する。水準は調査主体により幅があるため併記する。
- ソニー調べ:金額シェア約53%(目標60%)
- Yole Intelligence:2023年に約50%
いずれも単独首位は不変だが、近年はシェア横ばい〜微減傾向にある。GMInsights(2026年版)は、ソニー・サムスン・OMNIVISION・ST マイクロエレクトロニクス・onsemi の上位5社で2025年に83.1%以上を占めるとしている(個社別の数値は公開情報で確認できないため記載しない)。2位の OmniVision は中国企業傘下、SmartSens・GalaxyCore も中国勢で、生産量ベースでは中国3社合計がサムスンを上回るとされる。「2025年にシェア60%」目標は、主要顧客の販売が想定を下回ったことや中国ハイエンド領域の競争激化により、達成が数年遅れる見通しだ。
TSMC との次世代センサー戦略的提携
2026年5月8日、SSS と TSMC は次世代イメージセンサーの開発・製造に関する戦略的パートナーシップで予備的合意(MOU)に達した。ソニーが過半・支配株主となる合弁会社(JV)を設立し、ソニーが熊本県合志市に新設したファブに開発・製造ラインを構築する計画。長崎の既存工場への新規設備投資も、市場需要と日本政府の支援を前提に段階的に検討する。両社は2021年設立の JASM(熊本県菊陽町)でも協業済みだが、JASM は TSMC が過半を出資するのに対し、今回の次世代センサー JV はソニー主導である点が決定的に異なる。センサーの「設計はソニー、量産は TSMC 連携」という垂直分業を一段深め、設備投資負担を抑えつつ微細化を前倒しする狙いだ。
2026年8月11日には、合弁会社設立の確定契約を締結した。新会社「Advanced Vision Semiconductor Manufacturing」(合志市)にはソニーが約4,650億円、TSMC が約2,820億円を出資し、ソニーが支配株主となる。量産開始は2029年の予定だ。7月には三菱電機と、AI ビジョンセンサーの合弁会社「Advanced Vision Solutions」(三菱電機60%・SSS40%)を設立することでも合意した。スマートフォンの外へ、産業・インフラ用途を広げる動きが続く。
令和8年熊本地震の影響
2026年7月28日の令和8年熊本地震で、ソニーセミコンダクタマニュファクチャリングの熊本テクノロジーセンター(熊本県菊陽町)は震度5強の揺れを受け、生産を止めた。長崎・大分・鹿児島の各拠点は大きな被害がなく生産を再開し、熊本も8月4日から段階的に再開して8月中旬には地震前の水準に戻った。会社は7月31日に示した通期見通しに地震の影響を織り込んでいない。影響額は11月中旬の中間決算で確かめる必要がある。
数字で見る — 過去5年と主要セグメント
連結5年財務時系列(FY2021-FY2025)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当社株主帰属 純利益 | 年間配当(分割調整後) |
|---|---|---|---|---|---|
| FY2021 | 9兆9,215億円 | 1兆2,023億円 | 12.1% | 8,822億円 | 13円 |
| FY2022 | 10兆9,744億円 | 1兆3,024億円 | 11.9% | 1兆53億円 | 15円 |
| FY2023 | 13兆208億円 | 1兆2,088億円 | 9.3% | 9,706億円 | 17円 |
| FY2024 | 12兆9,571億円 | 1兆4,072億円 | 10.9% | 1兆1,416億円 | 20円 |
| FY2025 | 12兆4,796億円(継続) | 1兆4,475億円(継続) | 11.6% | 1兆309億円(継続)/▲3,269億円(報告) | 25円 |
注:FY2021-FY2024 は金融事業を含む従来開示ベース、FY2025 は金融事業を非継続事業に区分した継続事業ベース。FY2024 を継続事業ベースに再表示した確定値は売上12兆349億円・営業利益1兆2,766億円・当社株主帰属当期純利益1兆674億円・継続 ROE 13.5%。FY2025 の継続 ROE は12.6%、株主資本比率は51.8%(前期23.2%から大幅改善)。株式分割(2024-10-01、1→5)により1株指標・配当は分割調整後で統一している。
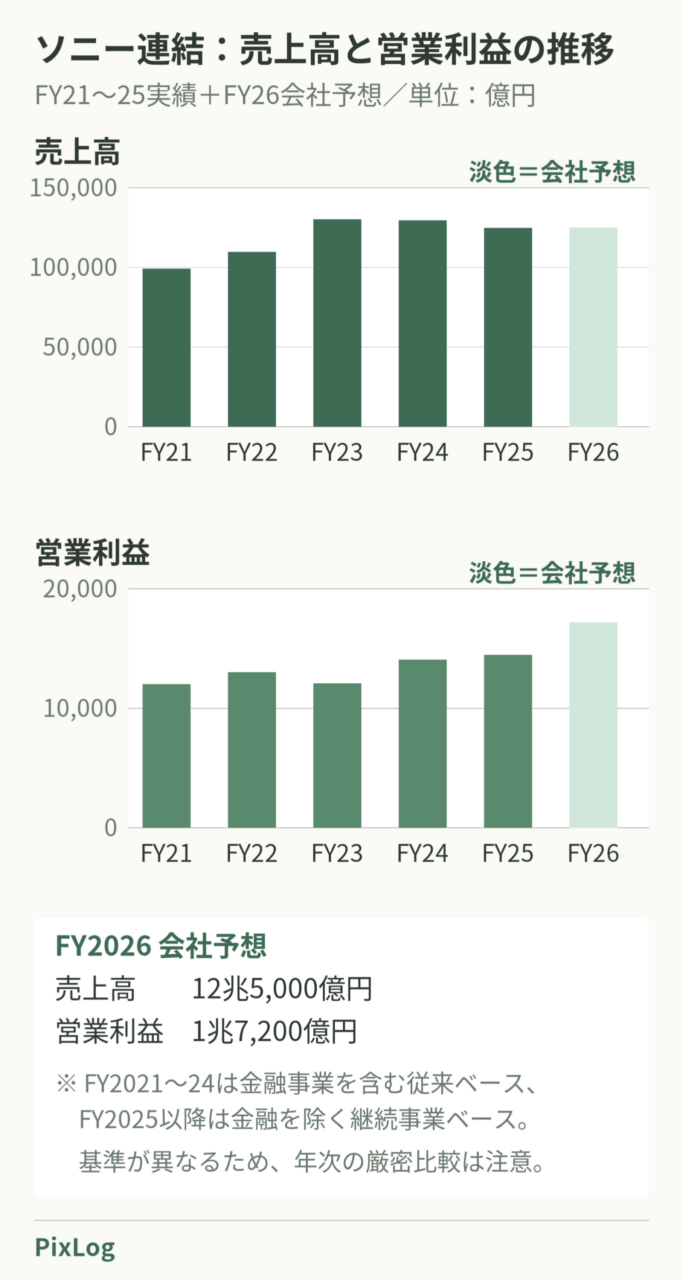
連結売上高・営業利益(億円)。FY2021〜24は金融事業を含む従来ベース、FY2025は継続事業ベースで基準が異なる。FY2026は2026年7月31日時点の会社予想。出所:ソニーグループ 決算短信各期、2026年度第1四半期 決算説明会資料(2026-07-31)。
読み取り方3点
① 売上は12兆円規模で安定
金融分離で連結の「形」は変わったが、継続事業ベースでも12兆円超を維持。エンタメ3分野+半導体の分散により、単一事業の変動に左右されにくい。
② 報告純損益の「赤字」は会計上の一時要因
FY2025 報告ベースの▲3,269億円は、金融スピンオフに伴う非継続事業の損失(後述)が主因。継続事業(本業)は営業利益1兆4,475億円と過去最高水準で、増収増益だ。
③ I&SS・G&NS・音楽の3本柱が伸びている
下表のとおり、記事の主役 I&SS と利益柱の G&NS・音楽はいずれも3年連続で増収増益。
| セグメント | 指標 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|
| I&SS | 売上高 | 1兆6,027億円 | 1兆7,990億円 | 2兆1,515億円 |
| I&SS | 営業利益 | 1,935億円 | 2,611億円 | 3,573億円 |
| G&NS | 売上高 | 4兆2,677億円 | 4兆6,700億円 | 4兆6,857億円 |
| G&NS | 営業利益 | 2,902億円 | 4,148億円 | 4,633億円 |
| 音楽 | 売上高 | 1兆6,190億円 | 1兆8,426億円 | 2兆1,201億円 |
| 音楽 | 営業利益 | 3,017億円 | 3,573億円 | 4,470億円 |
音楽は営業利益率21.1%と全分野で最高。ストリーミング収入の拡大に、アニメ(Crunchyroll の有料会員は2026年3月末で2,100万人超)や劇場版コンテンツの貢献が上乗せされた。バンダイナムコ HD との戦略的業務提携、Peanuts Holdings 持分の80%への引き上げ、Pink Floyd・Queen のカタログ取得など、IP 強化の打ち手が続く。
直近の数字 — FY2026 第1四半期と通期見通し(2026年7月31日発表)
| セグメント | 1Q 売上高 | 1Q 営業利益(前年同期) | 通期見通し 営業利益(5月→7月) |
|---|---|---|---|
| G&NS | 9,371億円 | 2,020億円(1,480億円) | 6,000→6,600億円 |
| 音楽 | 5,620億円 | 1,059億円(928億円) | 4,000→4,200億円 |
| 映画 | 3,151億円 | 248億円(187億円) | 1,450→1,500億円 |
| ET&S | 5,439億円 | 426億円(431億円) | 1,500億円(据え置き) |
| I&SS | 5,127億円 | 1,222億円(543億円) | 4,000→4,200億円 |
| 連結 | 2兆8,378億円 | 4,765億円(3,400億円) | 1兆6,000→1兆7,200億円 |
I&SS の第1四半期の営業利益は前年同期の2倍超になり、ET&S(426億円)の約3倍に達した。通期見通しでも I&SS 4,200億円に対し ET&S 1,500億円で、「カメラより CMOS が本丸」の構図は FY2026 も変わらない。ET&S は為替の好影響をメモリコストの上昇が打ち消し、ほぼ横ばいだった。通期の上方修正(営業利益 +1,200億円)の主因は G&NS(米国の関税還付・為替・コスト改善)で、I&SS も +200億円となった。ただし第1四半期の平均為替は1ドル159.3円で、前年同期(144.6円)より大幅な円安だ。前年同期の為替を当てはめると売上は約1%の減収になる点には注意したい。
論点と展望
純損失3,269億円の「正体」
FY2025 の報告純損益は▲3,269億円(有価証券報告書の確定値は△3,268億6,500万円)。だがこれを単純に「赤字」と読むのは誤りだ。2025年10月1日、ソニーは100%保有していたソニーフィナンシャルグループ(SFGI)株式の80%超を現物配当としてソニー株主に分配し、20%弱を持分法適用会社として継続保有した。このパーシャル・スピンオフに伴い、非継続事業から1兆3,577億円の損失(主因は金融事業に係る累積その他の包括利益 約1兆3,778億円の振替)を計上した。これは資本の部の内訳間の振替であり、連結の資本合計・本業のキャッシュフロー・継続事業の利益には影響しない。見出しの「純損失」をそのまま赤字と書くと誤読を招くため、本業は過去最高水準の営業利益であることと明確に切り分ける必要がある。
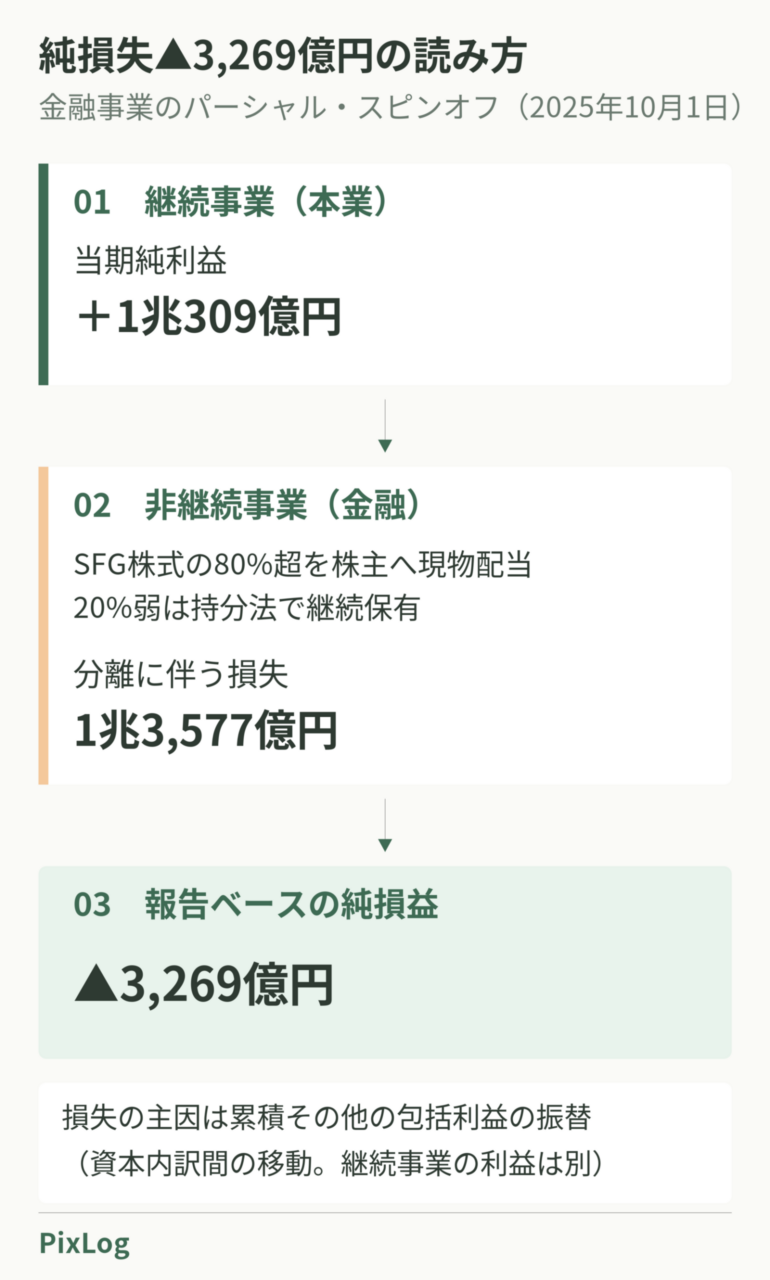
金融事業のパーシャル・スピンオフ(2025年10月1日)に伴う損失の流れ。損失の主因は累積その他の包括利益の振替で、継続事業の利益とは別に読む。出所:ソニーグループ 2025年度 決算短信、金融事業のパーシャル・スピンオフ関連資料。
エンタメ+半導体への集中と資本効率
金融を切り離したことで、ソニーはゲーム・音楽・映画・センサーへ経営資源を集中できる体制になった。スピンオフ後は総資産が縮小し、株主資本比率は前期の23.2%から51.8%へ大幅に改善。第5次中期経営計画(2024-2026年度)は継続事業ベースで「営業利益の年平均成長率10%以上」「営業利益率10%以上」を掲げる。FY2026 の会社見通しは、5月時点の売上高12兆3,000億円・営業利益1兆6,000億円・当社株主帰属当期純利益1兆1,600億円から7月31日に上方修正され、売上高12兆5,000億円(+0.2%)・営業利益1兆7,200億円(+18.8%)・純利益1兆2,100億円(+17.4%)となった。2年ぶりの過去最高益を見込むが、熊本地震の影響は織り込んでいない。
CMOS シェア60%目標の遅れと中国勢の台頭
王者ソニーの死角は、掲げた「シェア60%」目標の達成が数年遅れる見通しになった点にある。中国ハイエンド領域での競争激化、中国勢の生産量増、サムスンの高画素攻勢が背景だ。スマホ市場の成熟が続くなか、車載・産業・センシング用途への展開が次の成長を左右する。
AFEELA(ソニー・ホンダモビリティ)— 開発・発売中止と事業縮小
ソニー・ホンダモビリティ(SHM)はソニーとホンダの50:50折半出資(2022年9月設立、資本金1,100億円)で、ソニーの持分法適用会社。FY2025 の継続事業純利益が前年比3%減となった一因として、会社は SHM の事業縮小を挙げている。背景は2026年3月に示されたホンダの電動化方針の見直しで、十時 CEO は「EV を取り巻く環境変化は織り込み済みで、今後ソニーからホンダへ追加の費用負担を求めることはない」と説明した(2026-05-08 決算会見)。製品計画はすでに白紙になっている。ホンダの方針見直しを受け、ソニー・ホンダ・SHM の3社は2026年3月25日、第1弾「AFEELA 1」と第2弾モデルの開発・発売中止を発表した。4月21日には SHM の事業縮小を決め、従業員は原則として両親会社などへ再配置される。SHM は7月に組織を縮小した。3社は運転支援のソフトウェアなどでの協業のあり方を引き続き協議するとしているが、完成車としての EV 事業からは事実上手を引いたと読むのが自然だろう。
タムロン買収提案 — 有力レンズメーカーを取り込むか
2026年7月30日、レンズメーカーのタムロン(7740)は、ソニー株式会社から「ソニーグループの完全子会社とするための一連の取引」に関する法的拘束力のない提案を受け、特別委員会を設けて検討していると開示した。ソニーグループは2025年12月末時点でタムロン株の15.35%を持つ大株主だ。提案額や日程は両社とも明らかにしていない(報道が出た7月29日のタムロンの時価総額は約11億ドル)。陶琳 CFO は7月31日の決算説明会で「タムロンにとっては企業価値の向上、ソニーグループにとってはイメージング関連事業の発展につながると考えて提案した」と語った。
タムロンはソニーやニコン、キヤノンのカメラ向けレンズを手がけるサードパーティのレンズメーカーだ。ソニー自身も G Master をはじめとする E マウントの交換レンズを自社で開発・販売しており、センサー(I&SS)、ボディとレンズ(ET&S)はすでにグループ内にそろっている。したがって完全子会社化の意味は、レンズ事業への新規参入ではなく、純正レンズに加えて E マウント向けの有力なサードパーティをグループに取り込むことにある。焦点は、レンズのラインアップと供給力をどこまで厚くできるかだ。一方で、タムロンが続けてきた他社マウント向けの供給をどう扱うかは、一眼カメラ市場全体に関わる論点となる。2026年10月6日時点で確認できる範囲では、タムロンから追加の開示はない。
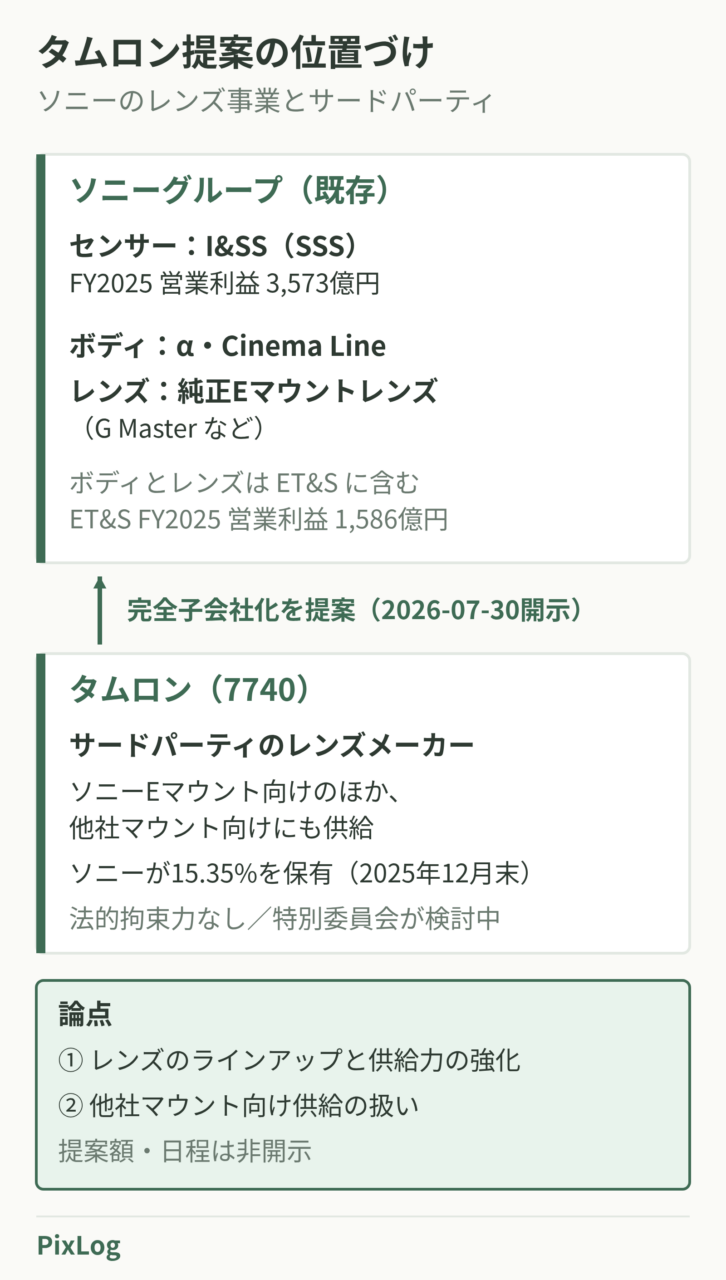
ソニーは G Master などの純正 E マウントレンズを自社で手がけており、提案はサードパーティの有力レンズメーカーの取り込みにあたる。タムロンへの完全子会社化提案は法的拘束力がなく、特別委員会が検討中。提案額・日程は非開示。ソニーのタムロン株保有比率は15.35%(2025年12月末)。出所:タムロン「当社に関する一部報道について」(2026-07-30)、ソニーグループ決算説明会(2026-07-31)。
投資家向け補足
株価・指標(2026年10月6日時点)
| 項目 | 内容 |
|---|---|
| 株価 | 約3,768円(2026-10-06 終値) |
| 時価総額 | 約22.5兆円(発行済株式数 約59.65億株) |
| PER(会社予想) | 約18.2倍(予想 EPS 207.1円) |
| PBR(実績) | 約2.6倍 |
| 配当利回り(会社予想) | 約0.93%(1株配当35円) |
| 52週レンジ | 3,043〜4,776円(安値2026-05-08、高値2025-11-13) |
株式分割(2024-10-01、1→5)により、過去株価との単純比較には注意が必要だ(分割前1万円超 ≒ 分割後2,000円超)。
主要株主(2025年9月30日現在)
半期報告書(第109期)「大株主の状況」より。割合は発行済株式(自己株式を除く)総数に対する所有株式数の割合。
| 株主名 | 所有株式数(千株) | 割合 |
|---|---|---|
| 日本マスタートラスト信託銀行(信託口) | 1,105,918 | 18.50% |
| MOXLEY AND CO LLC(常任代理人 三菱UFJ銀行) | 507,465 | 8.49% |
| 日本カストディ銀行(信託口) | 421,685 | 7.05% |
| STATE STREET BANK AND TRUST COMPANY 505001 | 183,598 | 3.07% |
| GOVERNMENT OF NORWAY(ノルウェー政府年金基金) | 118,568 | 1.98% |
信託口(マスタートラスト+カストディ)で約25.5%を名義保有し、外国法人・機関投資家の比率が高いのが特徴。上位10株主の持株比率合計は45.27%(第109期・2026年3月31日現在、有価証券報告書)。MOXLEY AND CO は ADR(NYSE: SONY)の名義保有とみられ、実質的な最終受益者は分散している。
株主還元
FY2025〜FY2026 にかけて、上限2億3,000万株/5,000億円の自己株式取得枠(取得期間 2026-05-11〜2027-05-10)を設定し、184,494,319株の消却(2026-05-29 予定)も実施する。配当は FY2025 が年間25円(中間12.5・期末12.5、いずれも分割後)、FY2026 会社予想が1株35円(中間17.5・期末17.5)。自己株式の取得は2026年9月30日時点で累計7,447万株・約2,634億円となり、取得枠(5,000億円)の約53%を消化した(2026-10-05 開示)。
経営体制(子会社人事との混同に注意)
代表執行役 社長 CEO は十時裕樹(2025年4月〜)。取締役会は指名委員会等設置会社で、2026年6月23日の第109回定時株主総会で選任された取締役10名のうち8名が社外。議長は Wendy Becker(社外取締役)が務める。社内取締役は十時と、新任の陶琳(執行役 CFO)の2名だ。前 CEO の吉田憲一郎は取締役会の構成員ではなく、2026年7月1日付の経営体制では「会長」として名を連ねる。なお2026年4月1日付で事業会社「ソニー株式会社(ET&S を担う)」の社長 CEO に田中健二、取締役会長に槙公雄が就いたが、これは事業子会社の人事であり、持株会社ソニーグループの経営体制とは別である。
写真・映像好き向け補足
ミラーレス一眼 α シリーズは、ソニー自身の積層型センサーと高速画像処理を組み合わせ、動体撮影や動画性能で高い評価を得ている。Cinema Line は映画・配信向けの業務用ラインとして展開する。家庭用カメラ事業(ET&S)は利益規模こそ I&SS に及ばないが、最先端センサー技術の「ショーケース」として、CMOS 本体の競争力を映し出す役割も担う。つまり、ソニーのカメラを買うことは、世界のスマホの「眼」を作る技術の最前線に触れることでもある。
関連記事
参考文献
- ソニーグループ「2025年度 連結業績(決算短信〔IFRS〕)」(2026-05-08 発表)
https://www.sony.com/ja/SonyInfo/IR/library/presen/er/archive.html - ソニーグループ「Corporate Report 2025(統合報告書)」
https://www.sony.com/ja/SonyInfo/IR/library/corporatereport/CorporateReport2025_J.pdf - ソニーグループ「金融事業のパーシャル・スピンオフについて」
https://www.sony.com/ja/SonyInfo/IR/library/SFG_pso/ - Sony Semiconductor Solutions/TSMC 次世代イメージセンサー協業 各社発表(2026-05-08)
https://www.sony-semicon.com/ja/info/2025/index.html - Yole Intelligence「Image Sensor」関連レポート(2023)、GMInsights「CMOS Image Sensor Market」(2025)
- ソニーグループ「2026年度 第1四半期 連結業績概要」(2026-07-31 発表)
https://www.sony.com/ja/SonyInfo/IR/library/presen/er/pdf/26q1_sonypre.pdf - ソニーグループ「ソニーセミコンダクタソリューションズとTSMCとの合弁会社設立に関する確定契約締結のお知らせ」(2026-08-11)
https://www.sony.com/ja/SonyInfo/IR/news/20260811_J.pdf - ソニーグループ「自己株式の取得状況に関するお知らせ」(2026-10-05)
https://www.sony.com/ja/SonyInfo/IR/news/20261005_J.pdf - ソニーグループ「ソニーグループ株式会社 取締役人事」(2026-06-23)
https://www.sony.com/ja/SonyInfo/News/Press/202606/26-015/ - タムロン「当社に関する一部報道について」(2026-07-30)
https://www.tamron.com/jp/ir/upload_file/tdnrelease/7740_20260730502647_P01_.pdf - AV Watch「『AFEELA』開発・発売中止のソニー・ホンダモビリティ、事業縮小を決定」(2026-04-21)
https://av.watch.impress.co.jp/docs/news/2103364.html