数字で見る — 過去5年と主要セグメント
連結5年財務時系列(FY2021-FY2025)
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当社株主帰属 純利益 | 年間配当(分割調整後) |
|---|---|---|---|---|---|
| FY2021 | 9兆9,215億円 | 1兆2,023億円 | 12.1% | 8,822億円 | 13円 |
| FY2022 | 10兆9,744億円 | 1兆3,024億円 | 11.9% | 1兆53億円 | 15円 |
| FY2023 | 13兆208億円 | 1兆2,088億円 | 9.3% | 9,706億円 | 17円 |
| FY2024 | 12兆9,571億円 | 1兆4,072億円 | 10.9% | 1兆1,416億円 | 20円 |
| FY2025 | 12兆4,796億円(継続) | 1兆4,475億円(継続) | 11.6% | 1兆309億円(継続)/▲3,269億円(報告) | 25円 |
注:FY2021-FY2024 は金融事業を含む従来開示ベース、FY2025 は金融事業を非継続事業に区分した継続事業ベース。FY2024 を継続事業ベースに再表示した確定値は売上12兆349億円・営業利益1兆2,766億円・当社株主帰属当期純利益1兆674億円・継続 ROE 13.5%。FY2025 の継続 ROE は12.6%、株主資本比率は51.8%(前期23.2%から大幅改善)。株式分割(2024-10-01、1→5)により1株指標・配当は分割調整後で統一している。
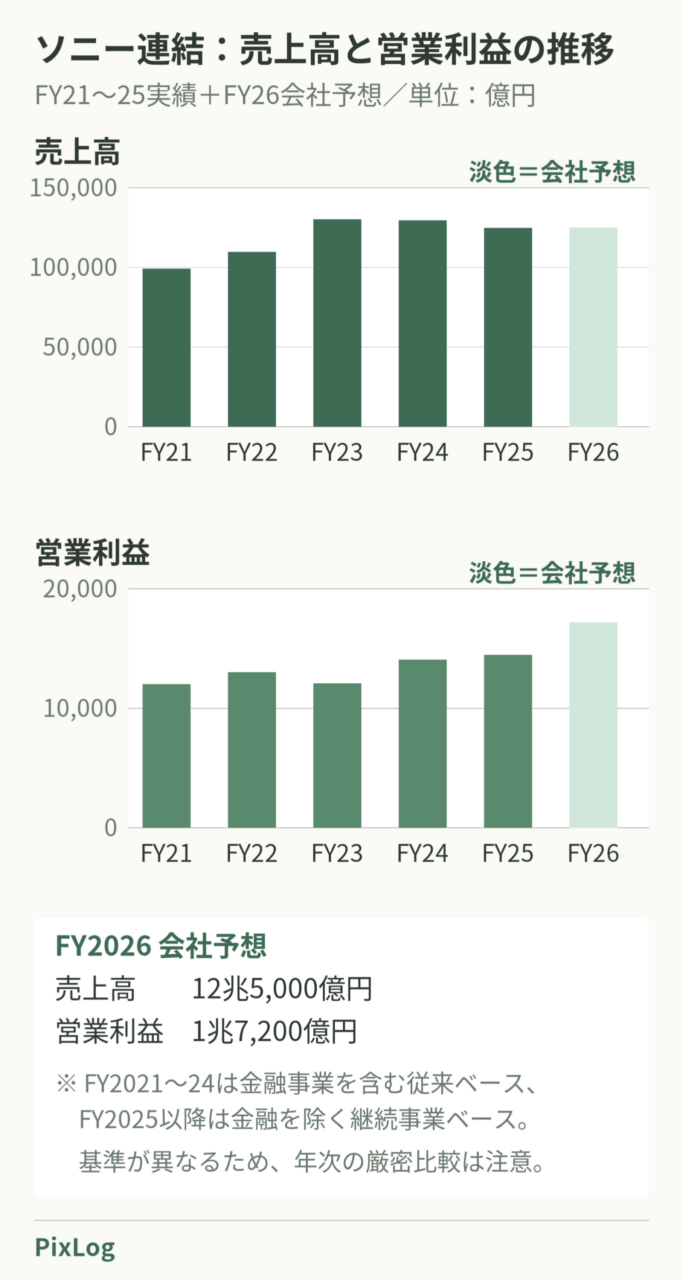
連結売上高・営業利益(億円)。FY2021〜24は金融事業を含む従来ベース、FY2025は継続事業ベースで基準が異なる。FY2026は2026年7月31日時点の会社予想。出所:ソニーグループ 決算短信各期、2026年度第1四半期 決算説明会資料(2026-07-31)。
読み取り方3点
① 売上は12兆円規模で安定
金融分離で連結の「形」は変わったが、継続事業ベースでも12兆円超を維持。エンタメ3分野+半導体の分散により、単一事業の変動に左右されにくい。
② 報告純損益の「赤字」は会計上の一時要因
FY2025 報告ベースの▲3,269億円は、金融スピンオフに伴う非継続事業の損失(後述)が主因。継続事業(本業)は営業利益1兆4,475億円と過去最高水準で、増収増益だ。
③ I&SS・G&NS・音楽の3本柱が伸びている
下表のとおり、記事の主役 I&SS と利益柱の G&NS・音楽はいずれも3年連続で増収増益。
| セグメント | 指標 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|
| I&SS | 売上高 | 1兆6,027億円 | 1兆7,990億円 | 2兆1,515億円 |
| I&SS | 営業利益 | 1,935億円 | 2,611億円 | 3,573億円 |
| G&NS | 売上高 | 4兆2,677億円 | 4兆6,700億円 | 4兆6,857億円 |
| G&NS | 営業利益 | 2,902億円 | 4,148億円 | 4,633億円 |
| 音楽 | 売上高 | 1兆6,190億円 | 1兆8,426億円 | 2兆1,201億円 |
| 音楽 | 営業利益 | 3,017億円 | 3,573億円 | 4,470億円 |
音楽は営業利益率21.1%と全分野で最高。ストリーミング収入の拡大に、アニメ(Crunchyroll の有料会員は2026年3月末で2,100万人超)や劇場版コンテンツの貢献が上乗せされた。バンダイナムコ HD との戦略的業務提携、Peanuts Holdings 持分の80%への引き上げ、Pink Floyd・Queen のカタログ取得など、IP 強化の打ち手が続く。
直近の数字 — FY2026 第1四半期と通期見通し(2026年7月31日発表)
| セグメント | 1Q 売上高 | 1Q 営業利益(前年同期) | 通期見通し 営業利益(5月→7月) |
|---|---|---|---|
| G&NS | 9,371億円 | 2,020億円(1,480億円) | 6,000→6,600億円 |
| 音楽 | 5,620億円 | 1,059億円(928億円) | 4,000→4,200億円 |
| 映画 | 3,151億円 | 248億円(187億円) | 1,450→1,500億円 |
| ET&S | 5,439億円 | 426億円(431億円) | 1,500億円(据え置き) |
| I&SS | 5,127億円 | 1,222億円(543億円) | 4,000→4,200億円 |
| 連結 | 2兆8,378億円 | 4,765億円(3,400億円) | 1兆6,000→1兆7,200億円 |
I&SS の第1四半期の営業利益は前年同期の2倍超になり、ET&S(426億円)の約3倍に達した。通期見通しでも I&SS 4,200億円に対し ET&S 1,500億円で、「カメラより CMOS が本丸」の構図は FY2026 も変わらない。ET&S は為替の好影響をメモリコストの上昇が打ち消し、ほぼ横ばいだった。通期の上方修正(営業利益 +1,200億円)の主因は G&NS(米国の関税還付・為替・コスト改善)で、I&SS も +200億円となった。ただし第1四半期の平均為替は1ドル159.3円で、前年同期(144.6円)より大幅な円安だ。前年同期の為替を当てはめると売上は約1%の減収になる点には注意したい。
論点と展望
純損失3,269億円の「正体」
FY2025 の報告純損益は▲3,269億円(有価証券報告書の確定値は△3,268億6,500万円)。だがこれを単純に「赤字」と読むのは誤りだ。2025年10月1日、ソニーは100%保有していたソニーフィナンシャルグループ(SFGI)株式の80%超を現物配当としてソニー株主に分配し、20%弱を持分法適用会社として継続保有した。このパーシャル・スピンオフに伴い、非継続事業から1兆3,577億円の損失(主因は金融事業に係る累積その他の包括利益 約1兆3,778億円の振替)を計上した。これは資本の部の内訳間の振替であり、連結の資本合計・本業のキャッシュフロー・継続事業の利益には影響しない。見出しの「純損失」をそのまま赤字と書くと誤読を招くため、本業は過去最高水準の営業利益であることと明確に切り分ける必要がある。
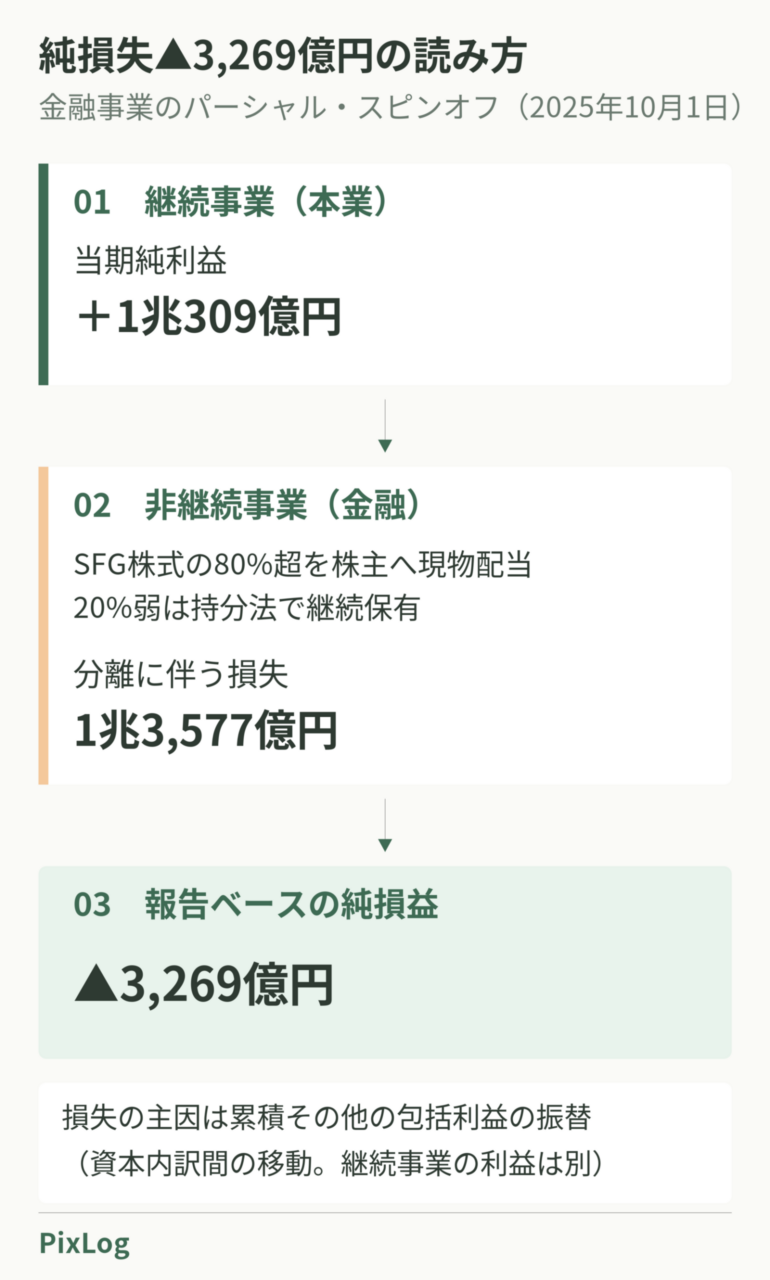
金融事業のパーシャル・スピンオフ(2025年10月1日)に伴う損失の流れ。損失の主因は累積その他の包括利益の振替で、継続事業の利益とは別に読む。出所:ソニーグループ 2025年度 決算短信、金融事業のパーシャル・スピンオフ関連資料。
エンタメ+半導体への集中と資本効率
金融を切り離したことで、ソニーはゲーム・音楽・映画・センサーへ経営資源を集中できる体制になった。スピンオフ後は総資産が縮小し、株主資本比率は前期の23.2%から51.8%へ大幅に改善。第5次中期経営計画(2024-2026年度)は継続事業ベースで「営業利益の年平均成長率10%以上」「営業利益率10%以上」を掲げる。FY2026 の会社見通しは、5月時点の売上高12兆3,000億円・営業利益1兆6,000億円・当社株主帰属当期純利益1兆1,600億円から7月31日に上方修正され、売上高12兆5,000億円(+0.2%)・営業利益1兆7,200億円(+18.8%)・純利益1兆2,100億円(+17.4%)となった。2年ぶりの過去最高益を見込むが、熊本地震の影響は織り込んでいない。
CMOS シェア60%目標の遅れと中国勢の台頭
王者ソニーの死角は、掲げた「シェア60%」目標の達成が数年遅れる見通しになった点にある。中国ハイエンド領域での競争激化、中国勢の生産量増、サムスンの高画素攻勢が背景だ。スマホ市場の成熟が続くなか、車載・産業・センシング用途への展開が次の成長を左右する。
AFEELA(ソニー・ホンダモビリティ)— 開発・発売中止と事業縮小
ソニー・ホンダモビリティ(SHM)はソニーとホンダの50:50折半出資(2022年9月設立、資本金1,100億円)で、ソニーの持分法適用会社。FY2025 の継続事業純利益が前年比3%減となった一因として、会社は SHM の事業縮小を挙げている。背景は2026年3月に示されたホンダの電動化方針の見直しで、十時 CEO は「EV を取り巻く環境変化は織り込み済みで、今後ソニーからホンダへ追加の費用負担を求めることはない」と説明した(2026-05-08 決算会見)。製品計画はすでに白紙になっている。ホンダの方針見直しを受け、ソニー・ホンダ・SHM の3社は2026年3月25日、第1弾「AFEELA 1」と第2弾モデルの開発・発売中止を発表した。4月21日には SHM の事業縮小を決め、従業員は原則として両親会社などへ再配置される。SHM は7月に組織を縮小した。3社は運転支援のソフトウェアなどでの協業のあり方を引き続き協議するとしているが、完成車としての EV 事業からは事実上手を引いたと読むのが自然だろう。
タムロン買収提案 — 有力レンズメーカーを取り込むか
2026年7月30日、レンズメーカーのタムロン(7740)は、ソニー株式会社から「ソニーグループの完全子会社とするための一連の取引」に関する法的拘束力のない提案を受け、特別委員会を設けて検討していると開示した。ソニーグループは2025年12月末時点でタムロン株の15.35%を持つ大株主だ。提案額や日程は両社とも明らかにしていない(報道が出た7月29日のタムロンの時価総額は約11億ドル)。陶琳 CFO は7月31日の決算説明会で「タムロンにとっては企業価値の向上、ソニーグループにとってはイメージング関連事業の発展につながると考えて提案した」と語った。
タムロンはソニーやニコン、キヤノンのカメラ向けレンズを手がけるサードパーティのレンズメーカーだ。ソニー自身も G Master をはじめとする E マウントの交換レンズを自社で開発・販売しており、センサー(I&SS)、ボディとレンズ(ET&S)はすでにグループ内にそろっている。したがって完全子会社化の意味は、レンズ事業への新規参入ではなく、純正レンズに加えて E マウント向けの有力なサードパーティをグループに取り込むことにある。焦点は、レンズのラインアップと供給力をどこまで厚くできるかだ。一方で、タムロンが続けてきた他社マウント向けの供給をどう扱うかは、一眼カメラ市場全体に関わる論点となる。2026年10月6日時点で確認できる範囲では、タムロンから追加の開示はない。
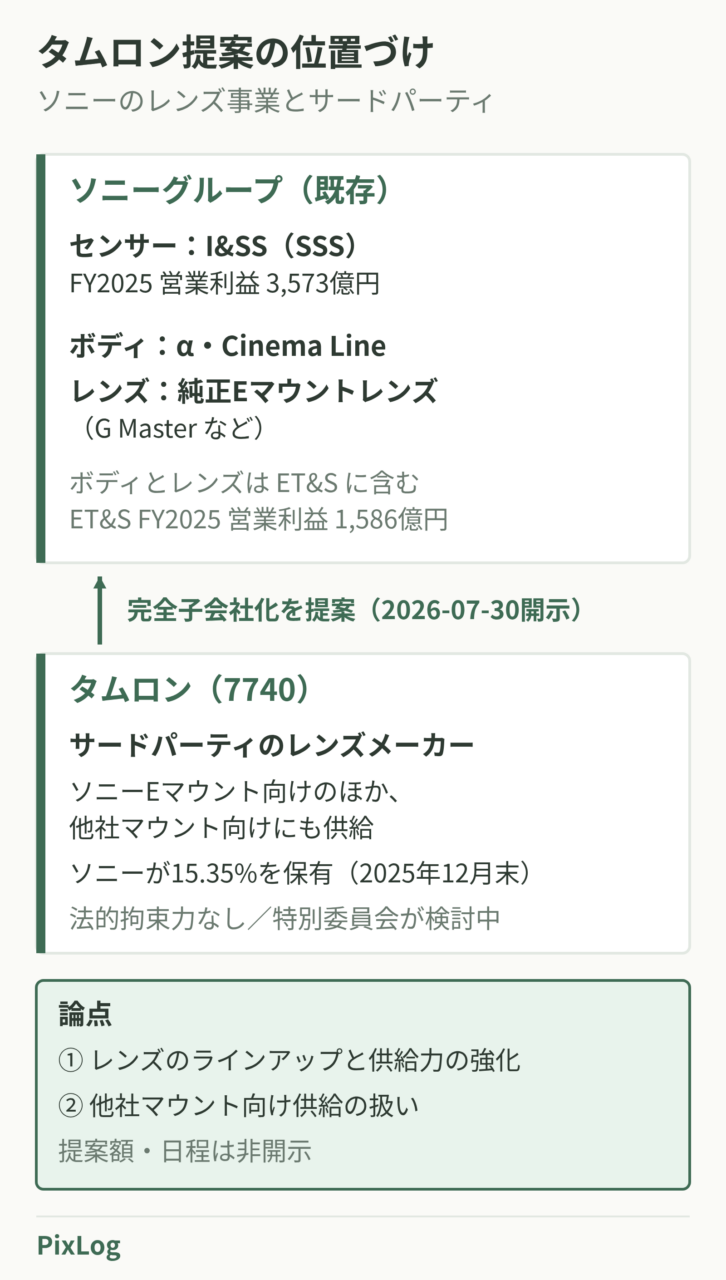
ソニーは G Master などの純正 E マウントレンズを自社で手がけており、提案はサードパーティの有力レンズメーカーの取り込みにあたる。タムロンへの完全子会社化提案は法的拘束力がなく、特別委員会が検討中。提案額・日程は非開示。ソニーのタムロン株保有比率は15.35%(2025年12月末)。出所:タムロン「当社に関する一部報道について」(2026-07-30)、ソニーグループ決算説明会(2026-07-31)。