写真の裏側 #09 オリンパス(7733)——カメラを捨てて医療で世界一になった会社
連載「写真の裏側」はカメラ・写真・映像の裏側にある会社・技術・歴史を、公開された一次資料にあたって読み解く連載である。
PEN や OM の名機を生んだカメラの名門が、いまカメラを一台も作っていない。2021年に映像事業を手放したオリンパスは、胃カメラ由来の内視鏡で世界シェア約7割を握る医療機器企業へと姿を変えた。なぜ祖業を捨てたのか、その「選択と集中」の明暗を決算から読み解く。
3秒サマリ
- 2026年3月期 売上 1兆106億円(過去最高)。ただし営業利益971億円(▲40.2%)・当期利益681億円(▲42.1%)の増収減益
- 消化器内視鏡で世界シェア約70%。GIS(消化器内視鏡)が営業利益の大半を稼ぐ高採算構造
- 2021年に映像事業(カメラ)を JIP へ譲渡して OM SYSTEM に、2023年に科学事業(顕微鏡)を Evident へ売却し医療機器専業化
- 減益の主因は FDA 輸入警告と品質改革「Elevate」費用。S&P は格付け見通しを「ネガティブ」へ(BBB+ は維持)
- 2026年10月13日、FDA から警告書(Warning Letter)を受領したと開示(10/7付)。会社は「製造・販売の制限や製品回収を求めるものではなく、現時点で連結業績への影響は見込まない」と説明
- 2027年3月期 第1四半期は売上2,404億円(+16.4%)・調整後営業利益307億円(+133%)と大幅増。通期予想は据え置き
- 株価は、FDA警告書の開示翌日の2026年10月14日に前日比13.46%安の1,759円、10月16日の終値は1,690円(前日比▲1.8%)。会社予想EPSで見たPERは約17〜19倍(「投資家向け補足」の表に掲載)
- 新 CEO ボブ・ホワイトの下、2027年3月期から GIS/SIS の2セグメント体制で再出発
沿革|カメラを捨てるまでの106年
オリンパスの106年は「カメラの名門が、カメラを捨てて医療で世界一になった」物語だ。富士フイルムが多角化で生き延び、コダックが破綻に沈んだのに対し、オリンパスは祖業の映像事業そのものを切り離す“第3の道”を選んだ。その転換点を6つ押さえると、現在の収益構造の意味が見えてくる。
1919年 ── 顕微鏡の国産化から始まった
1919年、高千穂製作所として創業。創業者・山下長が掲げたのは「顕微鏡の国産化」だった。翌1920年に国産顕微鏡第1号「旭号」を完成させる。光学とレンズの技術蓄積が、のちにカメラと内視鏡の双方を生む幹となる。社名を「オリンパス株式会社」へ商号変更したのは2003年10月のことだ(それまではオリンパス光学工業)。
1936–1952年 ── ズイコー、カメラ、そして胃カメラ
1936年、写真レンズ「ズイコー(Zuiko)」を開発し、初のカメラ「セミオリンパスⅠ」を発表してカメラ事業に進出。そして運命を決めたのが1950年、東京大学第一内科の医師と共同で世界初の実用的な胃カメラの開発に成功したことだ(1952年実用化)。この胃カメラこそ、のちに世界シェア7割を握る内視鏡事業の原点である。
1959–1972年 ── PEN と OM、カメラ黄金期
1959年にハーフサイズカメラ「PEN(ペン)」を発売。1972年には一眼レフ「OMシステム(M-1/OM-1)」を投入し、小型・軽量の独自路線でカメラブランドを確立した。多くの写真愛好家にとって、オリンパスはまず「カメラの会社」だった。
2008年 ── ジャイラス買収と、その裏側
2008年2月、英ジャイラス・グループPLCを約2,117億円(9億3,500万ポンド)で完全子会社化し、低侵襲治療の高周波エネルギー技術を取り込んで外科・治療機器を強化した。だが、この買収に絡んで支払われた優先株買取代金等687億円(買収額の約32%)が、のちのオリンパス事件で過去の損失隠しに使われていたことが発覚する。
2011年 ── オリンパス事件という地獄
2011年、約20年にわたり投資の含み損を「飛ばし」で隠し続けた巨額の粉飾決算が発覚。英国人社長マイケル・ウッドフォードの解任と内部告発が引き金となり、菊川剛会長らが辞任、上場廃止の瀬戸際に立った。日本のコーポレート・ガバナンス史に残る事件であり、その後の改革の出発点となった。2018年5月には米アクティビストのバリューアクト・キャピタルが大量保有報告書を提出し、社外取締役の受け入れなど外圧も加わった。
2021–2023年 ── 映像と科学を手放し、医療専業へ
2019年に社長CEOへ就いた竹内康雄の下、ポートフォリオ転換が加速する。2021年1月、映像事業(カメラ)を日本産業パートナーズ(JIP)へ譲渡し、「OMデジタルソリューションズ」として分社、「OM SYSTEM」ブランドで継続した(オリンパス本体はカメラから撤退)。続く2022〜2023年には科学事業(顕微鏡)をベインキャピタルへ売却し、「Evident」として独立。ここに医療機器専業企業化が完了した。なお2024年4月には本社を新宿から八王子事業場(技術開発センター石川)へ移し、開発・本社機能を集約した「グローバル本社」を新設している。
事業構造|2セグメントで何を売っているか
2026年3月期より、従来の「内視鏡事業」「治療機器事業」を再編し、報告セグメントを GIS(消化器内視鏡ソリューション) と SIS(サージカル&インターベンショナルソリューション) の2つに変更した。最新通期(2026年3月期)は、GISが営業利益1,364億円・利益率19.6%を確保した一方、SISは営業損失150億円となった。まずセグメント別の確定値を示す。
| セグメント(2026年3月期) | 外部売上高 | 営業利益(損失) | 営業利益率 | 構成比 |
|---|---|---|---|---|
| GIS(消化器内視鏡) | 6,974億円 | 1,364億円 | 19.6% | 69.0% |
| SIS(サージカル&IVS) | 3,131億円 | ▲150億円 | ▲4.8% | 31.0% |
| その他 | 2億円 | ▲5億円 | — | 0.0% |
| 連結 | 1兆107億円 | 971億円 | 9.6% | 100% |
このSISの赤字化は、2025年3月期の新区分組替後の実績と比べると、採算格差が拡大したことを示す。比較のため、2025年3月期のセグメント別実績も示す。
| セグメント(2025年3月期・新区分組替後) | 外部売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
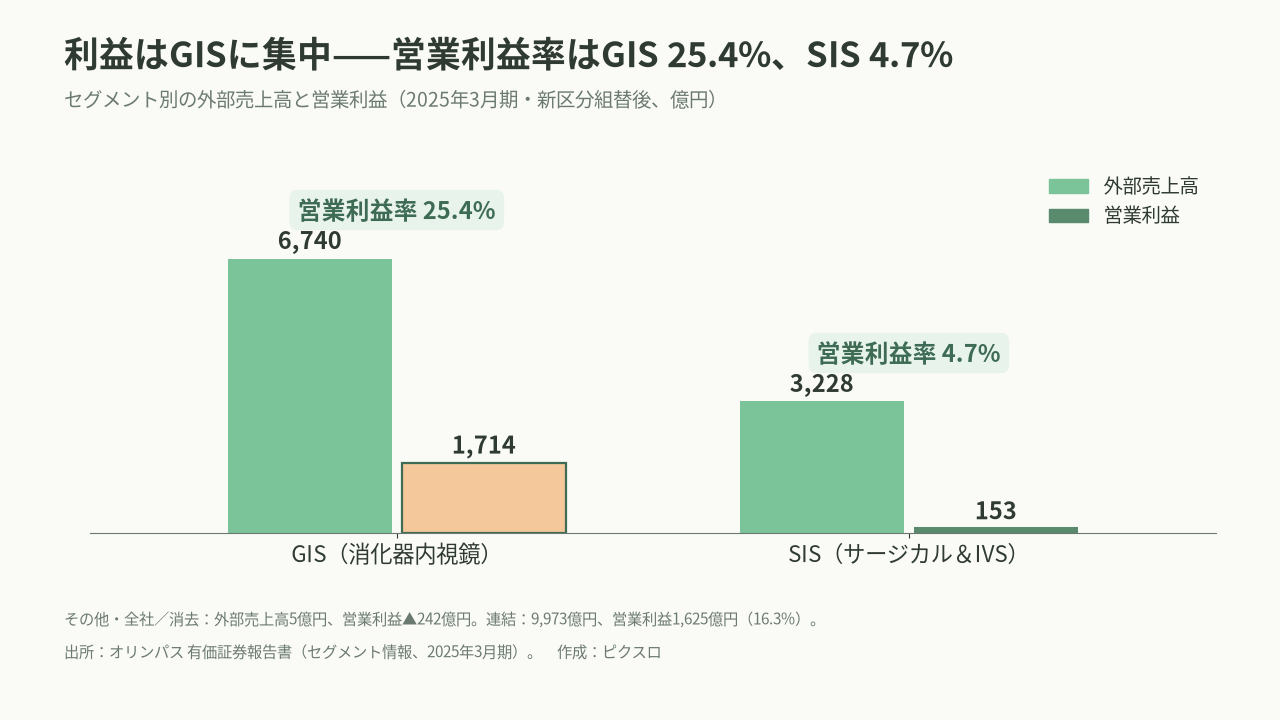
| GIS(消化器内視鏡) | 6,740億円 | 1,714億円 | 25.4% |
| SIS(サージカル&IVS) | 3,228億円 | 153億円 | 4.7% |
| その他・全社/消去 | 5億円 | ▲242億円 | — |
| 連結 | 9,973億円 | 1,625億円 | 16.3% |
注:上段は2026年3月期の通期確定値(決算短信)、下段は新2区分へ組み替えた2025年3月期の比較値(有価証券報告書セグメント情報)。2026年3月期はGISの営業利益率が19.6%へ低下し、SISは150億円の営業損失となった。
図1は、比較基準として2025年3月期のセグメント別の外部売上高と営業利益を並べたものだ。売上高ではGISがSISの約2倍だが、営業利益では10倍超(1,714億円対153億円)に開く。
GIS ── 利益の大半を稼ぐ本丸
消化器内視鏡で世界シェア約70%を握る中核事業。2025年3月期は営業利益1,714億円・利益率25.4%と、連結営業利益のほぼ全てを生み出した。主力の EVIS X1 シリーズは北米・欧州で好調で、内視鏡本体だけでなく、保守・サービスや AI 診断支援といったストック性収益が利益を支える。胃カメラから70年余りで磨いた技術が、そのまま圧倒的な収益源になっている。
SIS ── 低採算という宿題
外科内視鏡、消化器処置具、泌尿器、呼吸器を束ねるが、2025年3月期の営業利益はわずか153億円・利益率4.7%とGISに大きく見劣りした。会社は外科機器・外科内視鏡・ENT・OR統合からなるサージカル事業を「戦略的見直し(strategic review)」の対象に据えており、低採算領域の取捨選択が収益改善の鍵を握る。専業化したはずの医療機器の中でも、なお「選択と集中」が続いているのだ。
世界シェアと製造基盤
消化器内視鏡の世界シェア約70%を支えるマザー工場は会津オリンパス(福島県)。300種類超の多品種少量生産を担い、内視鏡デバイス市場全体でもグローバル供給の約4割を支える。微細加工・組立の「匠の技」と、医療現場の細かな要望に応える製品ラインナップの厚みが、競合の参入障壁になっている。
バリューチェーン|内視鏡の参入障壁はどこにあるか
オリンパスの強さは、単体の機器スペックではなく、機器・処置具・保守・教育・データを束ねた「現場の総合力」にある。
上流:光学・微細加工の内製基盤
顕微鏡・カメラで培った光学設計、レンズ研磨、CCD/CMOS実装、極細チューブの加工技術を内製。内視鏡先端の直径数ミリに、レンズ・照明・鉗子チャンネル・湾曲機構を収める精密組立は、会津オリンパスの熟練技能に支えられ、容易には模倣できない。
中流:機器と処置具のセット供給
内視鏡本体(ビデオスコープ・プロセッサ・光源)に加え、生検鉗子・スネア・ERCPデバイス・止血クリップといった消耗品(EndoTherapy)を一体で供給。本体が据われば消耗品が継続的に売れる、プリンター&インクに似たリカーリング構造を持つ。
下流:保守・教育・AIエコシステム
医療現場では洗浄・修理・保守サービスが不可欠で、これがストック収益と高い乗り換えコストを生む。さらに大腸ポリープ検出を支援するAI(CADDIE 等)を載せた「インテリジェント内視鏡エコシステム」を構築し、診断の質と囲い込みを同時に高めようとしている。地域別では北米40%・欧州28%・日本10%・中国8%・アジアオセアニア10%・その他4%(2026年3月期)と、北米・欧州が稼ぎ頭だ。成長率で見ると欧州・新興国(アジアオセアニア・その他)が二桁で伸びる一方、中国は「Buy China」政策と競争激化で二桁減と明暗が分かれている。