技術解説:マスクブランクスとHDDガラス基板とは何か
HOYAの利益の源泉を理解するには、2つの「見えない部材」を知る必要があります。
半導体用マスクブランクス——最先端EUVを作れるのは世界で実質2社
スマホもパソコンも、中身は半導体チップです。チップは、シリコンウエハーに微細な回路パターンを「焼き付ける(露光する)」ことで作られます。このとき使う「回路の原版」がフォトマスクで、そのフォトマスクの土台となる超高精度ガラス板がマスクブランクスです。
マスクブランクスは、低熱膨張ガラス基板の上に金属膜を成膜したもの。最先端のEUV(極端紫外線)露光向けともなると、シリコンとモリブデンの膜を40〜50層積み重ね、原子レベルの平坦性とほぼゼロの欠陥が要求されます。
ここでシェアの見方には注意が必要です。マスクブランクス全体(DUV含む)では、HOYAが世界シェアNo.1・約7割を握ります。一方、あまりに高難度な最先端のEUV特化品に絞ると、商業供給できるのはHOYAとAGCの実質2社(合計で約93〜95%の複占)。ただしEUV単独でどちらが首位かは調査機関によって評価が割れ、ある調査ではAGC約59%・HOYA約34%、別の調査ではHOYA約45%超とされます。つまり「マスクブランクス総合の首位はHOYA、EUV特化ではAGCと首位を争う」というのが実像です。信越化学工業がEUVへ新規参入し、Applied Materialsも参入を検討しています。
顧客はTSMCやインテルといった世界最先端の半導体メーカー。AI・データセンター向けの先端チップ(3nm世代など)が増えるほど、HOYAのマスクブランクス需要も拡大する構造です。EUVマスクブランクス市場そのものも、2024年の約2.1億ドルから2032年には約6.9億ドル(年率約16%)へ拡大すると見込まれています。
HDD用ガラス基板——AIデータセンターの「縁の下」
もう1つがHDD(ハードディスク)用のガラス基板です。データを記録する円盤の土台で、HOYAはアルミ基板に対し、薄型化したときの剛性・耐熱性で優位に立ちます。
「いまどきHDD?」と思うかもしれません。しかし、生成AIが生み出す膨大なデータを安く大量に保存する用途では、HDDは依然として主役です。次世代の記録方式HAMR(熱アシスト磁気記録)はガラス基板が前提とされ、大容量化(22〜24TB級)とAIデータセンター需要を背景に、3.5型ニアライン向けが構造的に伸びています。HOYAは2.5型で実質100%、3.5型でも約4割のシェアを握り、2026年4月にはベトナムへ約500億円を投じる新ガラス基板工場を発表しました。
数字で見るHOYA:装置・部材業として「異常」な高収益
まず、過去5年の業績を押さえます。
| 決算期 | 売上収益 | 税引前利益 | 当期利益(親会社帰属) | EPS |
|---|---|---|---|---|
| FY2022/3 | 6,615億円 | 2,107億円 | 1,645億円 | 446.45円 |
| FY2023/3 | 7,236億円 | 2,158億円 | 1,686億円 | 469.76円 |
| FY2024/3 | 7,626億円 | 2,366億円 | 1,814億円 | 515.48円 |
| FY2025/3 | 8,660億円 | 2,600億円 | 2,018億円 | 581.45円 |
| FY2026/3 | 9,477億円 | 3,277億円 | 2,531億円 | 743.93円 |
(出所:決算短信〔IFRS〕。FY2026/3 の親会社帰属当期利益2,530.85億円〔+25.2%〕は有価証券報告書第88期〔2026-06-05提出〕で確報確定。決算速報段階の暫定表示値2,514.51億円から確定済み)
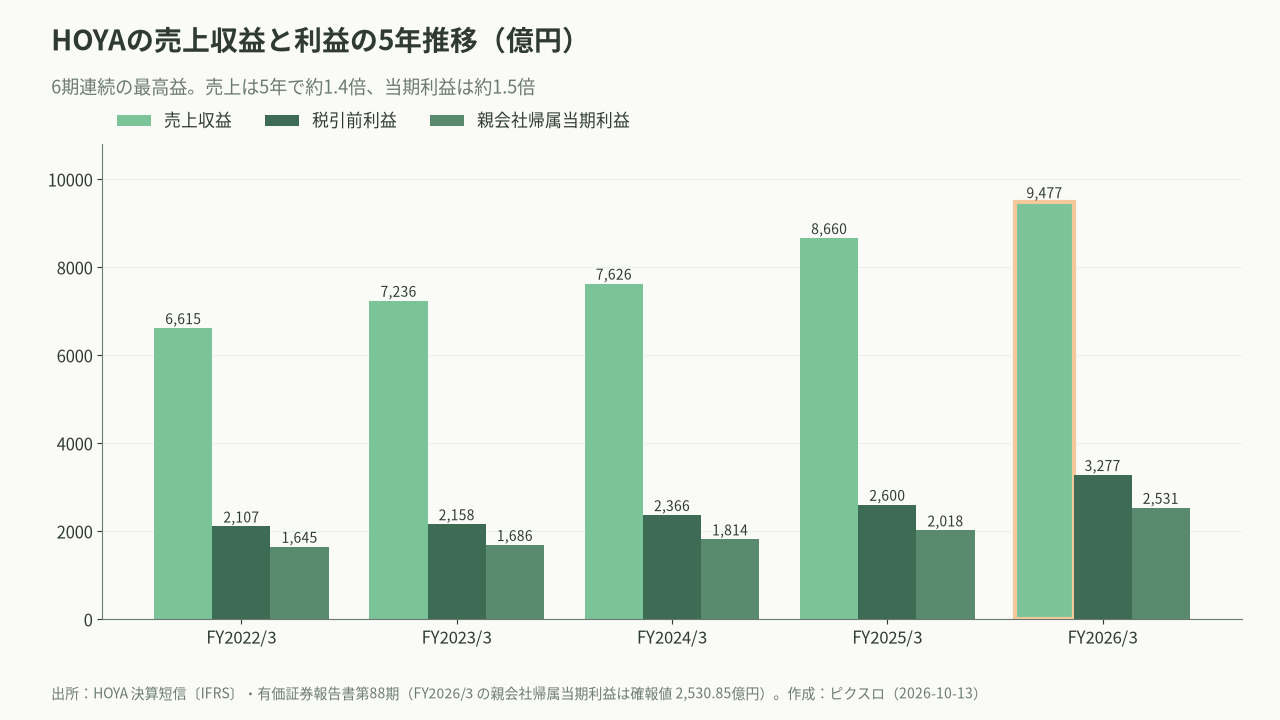
売上収益は5年で6,615億→9,477億円へ約1.4倍、当期利益は1,645億→2,531億円へ拡大し、6期連続で最高益を更新しました。次に、直近FY2026/3の収益性指標を見ます。
| 指標(FY2026/3) | 数値 |
|---|---|
| 売上収益 | 9,477億円(前期比+9.4%) |
| 税引前利益 | 3,277億円(+26.0%) |
| 営業利益(通常の事業活動からの利益・HOYA参考値) | 2,852億円(+12%、過去最高) |
| 親会社帰属当期利益 | 2,531億円(+25.2%) |
| 税引前利益率 | 34.6% |
| ROE | 25.4% |
| 自己資本比率 | 78.4% |
税引前利益率34.6%、ROE25.4%は、設備や部材を扱う製造業としては極めて異例の高さです。しかも自己資本比率78.4%と財務は盤石。「高収益・好財務・連続最高益」という三拍子がそろっています。
キャッシュ創出力も厚く、FY2026/3の営業活動によるキャッシュ・フローは2,784億円(前期2,351億円)。投資キャッシュ・フローは△76億円にとどまり、財務キャッシュ・フロー△2,613億円(配当・自社株買い)を差し引いても、期末の現金及び現金同等物は5,741億円に積み上がりました。この営業CFの厚みが、累進配当・自社株買い・設備投資を同時に賄う原資です。
さらに注目すべきは、設備投資の軽さです。
| 決算期 | 売上収益 | 設備投資額 |
|---|---|---|
| FY2024/3 | 7,626億円 | 569億円 |
| FY2025/3 | 8,660億円 | 609億円 |
| FY2026/3 | 9,477億円 | 566億円 |
(設備投資額の出所:irbank)
売上に対する設備投資は6〜8%程度と、半導体「製造装置」メーカーや「ファウンドリ」に比べて圧倒的に軽い。巨額の工場投資を続けなくても高い利益を生み出せる——これが、HOYAが半導体関連でありながら高ROEを維持できる理由です。
直近の数字:FY2027/3 第1四半期(2026年4〜6月、2026-07-31発表)
| 指標 | FY2026/3 1Q | FY2027/3 1Q | 増減率 |
|---|---|---|---|
| 売上収益 | 2,204億円 | 2,557億円 | +16.0% |
| 通常の営業活動からの利益 | 662億円 | 824億円 | +24.4% |
| 税引前四半期利益 | 674億円 | 860億円 | +27.7% |
| 親会社帰属四半期利益 | 518億円 | 658億円 | +26.9% |
| 税引前利益率 | 30.6% | 33.6% | +3.1pt |
(出所:2027年3月期 第1四半期決算短信〔IFRS〕)
セグメント別では、ライフケアが売上1,548億円(+12.8%)・セグメント利益300億円(+23.6%、利益率約19%)、情報・通信が売上1,010億円(+22.7%)・セグメント利益556億円(+27.8%、利益率約55%)でした。会社は、メガネレンズとコンタクトレンズの販売が好調なこと、半導体用マスクブランクスとHDD用ガラス基板の旺盛な需要が続いていることを理由に挙げています。
HOYAは通期予想を期初に出さず、第1四半期の決算発表で第2四半期累計(上期)の予想だけを公表します。今回の上期予想は売上収益5,210億円(前年同期比+14.5%)、税引前利益1,700億円(+22.0%)、親会社帰属利益1,310億円(+22.1%)。単純に2倍すると売上は1兆円を超える水準です。通期予想は第3四半期の決算発表時に出る予定で、次の開示は第2四半期決算(2026-10-30予定)です。
なお、この期から会計上の区切りが2つ変わりました。セグメント利益の物差しが「税引前利益」から、為替差損益や減損などを除いた「通常の営業活動からの利益」に変わり、情報・通信の製品区分「映像関連製品」の名前が「光学ソリューション」に改められています(名称の変更のみ)。
競合と差別化:それぞれの土俵で「世界トップ級」
| 製品 | HOYAの世界ポジション | 主な競合 |
|---|---|---|
| 半導体マスクブランクス(全体・DUV含む) | 世界No.1(約7割) | AGC、信越化学工業 |
| うちEUV特化マスクブランクス | AGCと複占(2社計93〜95%/単独首位は調査機関で割れる) | AGC(信越が新規参入) |
| HDD用ガラス基板 | 2.5型で実質100%/3.5型 約40% | (アルミ基板からの代替が競合) |
| メガネレンズ | 世界2位(シェア約6%) | EssilorLuxottica(約52%)、ツァイス |
| 白内障用眼内レンズ | 世界3位 | Alcon、J&J、Bausch+Lomb |
| 医療用内視鏡 | 世界3位 | オリンパス(首位)、富士フイルム |
メガネレンズでは首位エシロール・ルックスオティカ(約52%)との規模差が大きく、HOYAは「2位だが約6%」。市場の3割強を多数の中小レンズメーカーが占める構図で、HOYAはM&Aと製品力でシェアを少しずつ奪う戦略です。一方、半導体マスクブランクスやHDDガラス基板といった部材分野では、新規参入がほぼ不可能な技術障壁を背景に、揺るぎないトップ級を維持しています。
論点と展望:強さの裏にある3つの問い
- ① マスクブランクスの「複数社購買」リスク:HOYAの統合報告書自身が、「EUVで顧客が複数社購買を徐々に進める可能性」に言及しています。半導体メーカーは供給を1社に依存するリスクを嫌うため、AGCや信越化学への発注を増やす動きがありえます。とりわけEUV特化品ではAGCと首位を争う状況にあり、HOYAは「先端ノードで先行し続け、High-NA EUVへ対応することで高シェアを守る」方針ですが、ここが最大の死角です。なおHOYAは特許3,307件を含む計3,515件の知的財産権を保有し、製造プロセス特許と製造ノウハウで高い参入障壁を築いています。
- ② AI・データセンター追い風の持続性:先端半導体のEUV化と、AI向けニアラインHDD(3.5型ガラス基板)の需要拡大が、いまの情報・通信の二桁成長を牽引しています。この追い風が続く限り高収益は維持されますが、半導体・ストレージ市況の循環には注意が必要です。
- ③ 一過性要因と為替:FY2026/3の大幅増益には、中国の眼内レンズ合弁に関する一過性収益も含まれます。また売上の約8割が海外のため、為替変動の影響を強く受けます。実力ベースの利益水準を見極めることが重要です。