写真の裏側 #12 ニコン(7731)——半導体露光装置と双子のように歩むカメラ事業
連載「写真の裏側」はカメラ・写真・映像の裏側にある会社・技術・歴史を、公開された一次資料にあたって読み解く連載である。
「カメラのニコン」には、もう一つの顔がある。半導体やディスプレイの回路を光で焼き付ける露光装置だ。光学技術から伸びた二本の枝は、双子のように歩んできた。FY2026は1,124億円の営業赤字に沈んだが、その正体はカメラの不振ではない。決算の中身から、複合光学企業ニコンの収益構造を読み解く。
3秒サマリ
- FY2026 売上 6,771 億円(前期比 −5.3%)、営業損失 1,124 億円・最終損失 861 億円で赤字転落
- 赤字の主因は金属3Dプリンター事業の減損 906 億円。カメラの不振ではない
- 実質的な稼ぎ頭は映像事業(FY2025 セグメント利益 413 億円)——「カメラのニコン」は今も収益の柱
- 半導体露光装置を量産できるのは世界でASML・ニコン・キヤノンの3社のみ。FPD露光はキヤノンと並ぶ二強の一角(台数シェアは約5割)
- 2026-04に経営体制を刷新(社長CEO 大村泰弘/会長 徳成旨亮)。**FY2030に売上1兆円・営業利益800億円・ROE10%**を掲げる
- 直近のFY2027/3 第1四半期(2026年4〜6月)は営業損失9億円とほぼ収支均衡。通期は営業利益110億円の黒字予想を維持(ただし映像事業の予想は下方修正)
- 筆頭株主は眼鏡大手エシロール・ルックスオティカ(約19.6%)。完全買収観測も浮上
ニコンを動かした6つの転換点
ニコンの100年超の歴史は、「光学」という一本の幹から、カメラと露光装置という二本の枝を伸ばしてきた物語だ。両者は同じ精密光学技術を土台としながら、まったく異なる市場で戦ってきた。6つの転換点を押さえると、現在の5セグメント構造と「双子のように歩む」という本記事の主題が見えてくる。
1917年 ── 光学兵器の国産化を担って創業
1917年(大正6年)、三菱合資会社社長・岩崎小彌太の個人出資により「日本光学工業株式会社」が設立された。東京計器製作所の光学部、岩城硝子製造所の反射鏡部門を統合し、藤井レンズ製造所を買収して発足した、光学兵器の国産化を目的とする企業だった。当時、軍用の双眼鏡・照準器・測距儀といった光学機器はドイツ製の輸入に頼っており、「日本人の手で軍用光学を」という国策的な使命を帯びていた。陸軍・海軍向け光学兵器の主力として、東京光学(現トプコン)と並び「陸のトーコー、海のニッコー」と称された。この時期に蓄積された精密光学・ガラス研磨・反射鏡の技術基盤が、後のカメラと露光装置の双方を生む種となる。
1932–1959年 ── 「ニッコール」とNikon Fが世界を獲る
1932年、写真レンズの商標を「ニッコール(Nikkor)」に決定。戦後の1948年には民生用小型カメラ「ニコンI型」でカメラ事業に本格参入した。決定打となったのが、1959年発売の一眼レフ「Nikon F」だ。堅牢性と豊富なシステムで報道・プロ写真の現場を席巻し、「報道カメラ=ニコン」という世界的地位を確立した。このとき誕生したFマウントは、その後半世紀にわたって互換性を保ち、キヤノンが1987年にマウントを切り替えたのとは対照的な「資産を守る」思想を象徴した。
1980年代 ── 半導体露光装置という第二の収益柱
1980年代、ニコンは半導体の回路を感光剤に焼き付ける露光装置(ステッパー)事業を本格化させた。カメラで磨いた超精密光学・精密機械・制御技術がそのまま応用でき、精機事業はカメラと並ぶ収益柱に成長した。当時、半導体露光装置の世界はニコンとキヤノンの日本勢が席巻しており、最先端半導体の量産を日本の光学技術が支えていた。
2000年代 ── EUVでASMLに敗れ、収益柱を失う
ところが2000年代、次世代の露光技術をめぐる競争で潮目が変わる。オランダのASMLがEUV(極端紫外線、波長13.5nm)露光装置の開発で先行し、ニコンはEUVに本格参入しなかった。結果として最先端ロジック向けの露光装置市場をASMLに明け渡し、半導体露光装置のシェアを大きく落とす。かつて世界を二分した精機事業は、ArF・i線といった成熟・中堅プロセス向けへと軸足を移し、収益力は構造的に低下した。
2018–2024年 ── Zマウントと、M&Aによる多角化
2018年、ニコンはフルサイズミラーレス「Zシリーズ」と新「Zマウント」(内径55mm/フランジバック16mm、業界最大級の口径)を投入し、ソニー・キヤノンが先行したミラーレス市場に追撃を仕掛けた。並行して事業の多角化を進め、2022年にドイツの金属3Dプリンター大手SLM Solutionsを約840億円で買収(デジタルマニュファクチャリング事業の核)、2024年3月には米シネマカメラの老舗RED.com, LLCの買収を発表し、プロ動画市場へ本格参入した。
2026年 ── 赤字転落と経営体制の刷新
2026年2月、ニコンはFY2026業績予想を大幅に下方修正(最終損益200億円黒字→850億円赤字)し、年間配当を50円→40円へ引き下げた。主因は金属3Dプリンター事業の大型減損だ。同年4月、経営体制を刷新。光学設計畑出身の大村泰弘が社長CEOに昇格し、三菱UFJ出身で前社長COO兼CFOの徳成旨亮が会長に、前会長CEOの馬立稔和は取締役に退いた。経営責任の明確化として、会長・社長のFY2026賞与と業績連動型株式報酬は全額不支給とされた。新体制は同年5月、5か年の中期経営計画(FY2026–FY2030)を始動させている。続く8月6日の第1四半期決算(2026年4〜6月)では、営業損失は9億円にまで縮小した。ただし映像事業は減収減益で、会社は同事業の通期予想を引き下げている(詳細は「数字で見る」の節)。
事業構造 ── 5つのセグメントが「QOL」と「インダストリー」に分かれる
ニコンの事業は5つのセグメントに分かれる。FY2026の売上と、参考としてFY2025のセグメント利益を並べると、「カメラの会社」というイメージとは異なる、光学技術を軸にした複合事業体の姿が見えてくる。
| セグメント | FY2026 売上(億円) | FY2025 売上(億円) | FY2025 セグメント利益(億円) | 主な製品・サービス |
|---|---|---|---|---|
| 映像 | 2,901 | 2,954 | 413 | ミラーレス(Zシリーズ)/NIKKORレンズ/REDシネマカメラ |
| 精機 | 1,673 | 2,020 | 15 | 半導体露光装置(ArF)/FPD露光装置 |
| ヘルスケア | 1,119 | 1,165 | 67 | 生物顕微鏡/眼科機器/細胞受託生産 |
| コンポーネント | 762 | 741 | 72 | 光学部品/エンコーダ/EUV関連部品/宇宙関連 |
| デジタルマニュファクチャリング | 281 | 234 | −152 | 金属3Dプリンター(SLM社) |
注:FY2026連結売上は6,771億円(前期比 −5.3%)。FY2025のセグメント利益合計445億円から全社費用・消去 約420億円を控除し、連結営業利益24億円。FY2027/3よりコンポーネント事業は「インダストリー事業」へ名称変更し、双眼鏡等のニコンビジョンは映像事業へ移管された(FY2027/3の開示ではFY2026実績も新区分に組み替え済み)。
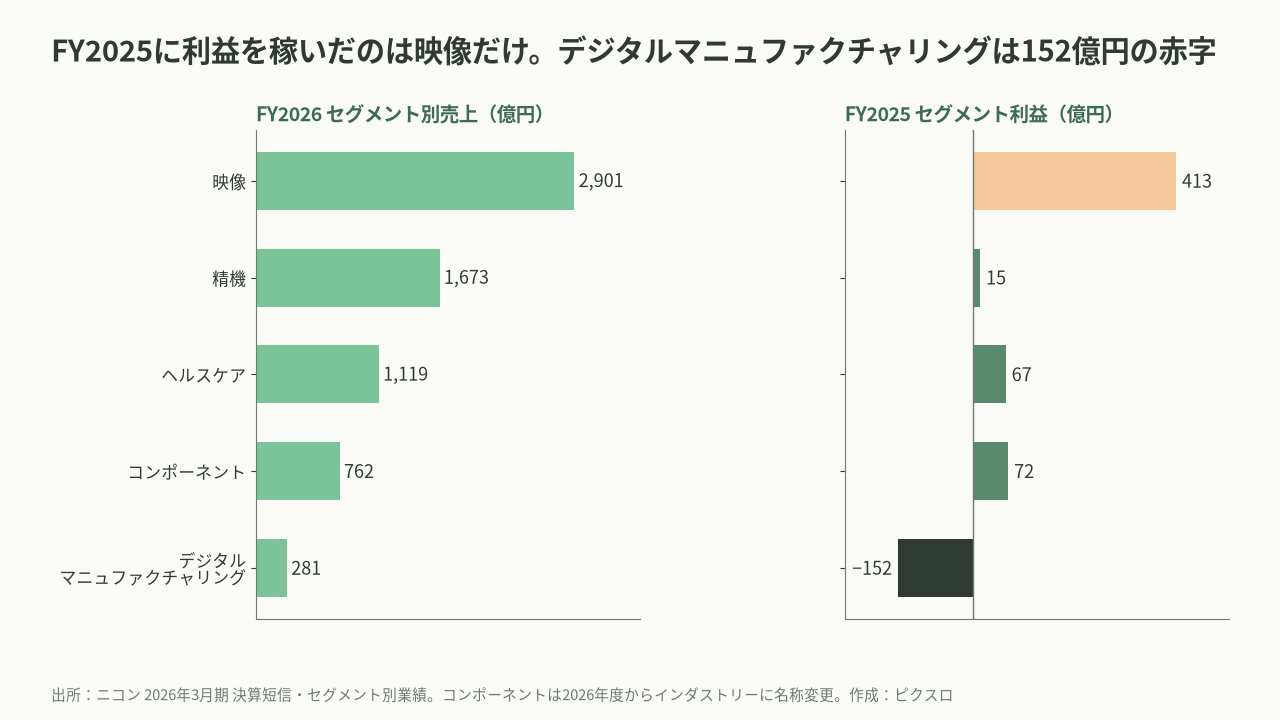
FY2026の売上とFY2025のセグメント利益を並べると、映像が売上でも利益でも最大であることが分かる(図1)。
映像(FY2025 セグメント利益 413 億円)
実質的なグループの稼ぎ頭。ミラーレス「Zシリーズ」、交換レンズ「NIKKOR Z」、そして2024年買収のREDによるシネマカメラで構成される。FY2025のセグメント利益413億円は、映像以外の4セグメント合計(約32億円)を大きく上回り、参考利益率は約14%。市場縮小下でも上位機・ハイアマ機の単価で稼ぐ構造は、キヤノンのイメージング事業と共通する。「カメラのニコン」は、いまも収益の柱であり続けている。
精機(FY2025 セグメント利益 15 億円)
半導体露光装置とFPD(液晶・有機EL)露光装置を擁する、技術的には花形だが利益率は約0.8%と低迷するセグメント。EUVをASMLに譲った半導体露光装置は、ArF・i線の成熟ノード中心の「収益重視運営」へ。一方、FPD露光装置ではキヤノンと並ぶ二強の一角で、販売台数ベースのシェアは2026年3月期に約5割(ニコン推計の市場規模比。前期は約66%)。大型パネル向け(第10.5世代)の供給実績はあるが、直近2期の販売は0台にとどまる。市況変動が大きく、損益が振れやすい。
ヘルスケア(FY2025 セグメント利益 67 億円)
生物顕微鏡(ライフサイエンス)、超広角走査型レーザー検眼鏡(アイケア)、細胞の受託生産を束ねる成長育成領域。参考利益率は約5.8%と、安定的だが規模はまだ小さい。光学技術を医療・バイオへ展開する「見えにくいニコン」の一角。
コンポーネント(FY2025 セグメント利益 72 億円)
光学部品、エンコーダ、X線・CT検査、EUV関連部品、宇宙関連、FPDフォトマスク基板などのBtoB事業。参考利益率約9.7%と、映像に次ぐ高収益部品群。皮肉にも、EUVの「装置」ではASMLに敗れたニコンが、EUV装置を構成する「部品」では存在感を保つ。
デジタルマニュファクチャリング(FY2025 セグメント利益 −152 億円)
2022年買収のSLM社による金属3Dプリンター事業。FY2025時点で既に152億円の赤字で、FY2026の大型減損(「数字で見る」の節で解説)の伏線となった。中期経営計画では航空宇宙・防衛分野へ注力を切り替える方針。
バリューチェーン ── 「光で描く」技術を二つの市場へ
ニコンの強みは、レンズ設計・ガラス研磨・精密機械・制御という超精密光学のコア技術を社内に一貫して持つことだ。この同じ技術基盤が、まったく異なる二つの市場——「光で像を結ぶ」カメラと、「光で回路を描く」露光装置——を同時に成り立たせている。これが本記事の主題「双子のように歩む」の正体である。
上流:光学ガラスと精密設計
レンズ用の光学硝材、反射鏡、精密ガラス基板を扱う。創業時の岩城硝子(反射鏡)由来の技術系統を持ち、FPD用フォトマスク基板(大型の高純度ガラス)はコンポーネント事業の柱の一つ。光学設計のノウハウは、カメラレンズと露光装置の投影レンズの双方に生きる。
中流:超精密光学・精密機械
ここがニコンの心臓部だ。半導体・FPD露光装置は、ナノメートル級の精度でパターンを投影・整列させる超精密光学と精密ステージ技術の塊で、これを量産できるのは世界でASML・ニコン・キヤノンの3社のみ。同じ技術が、カメラの高速・高精度なオートフォーカスや手ブレ補正にも応用される。さらにニコンは、FPD露光で培った大型基板・マルチレンズ技術を、生成AI向けの半導体後工程(アドバンスト・パッケージング)露光装置(DSP-100など)へ転用し、新たな成長領域を開拓しつつある。
下流:カメラ・露光装置・医療機器・シネマ
完成品としてのカメラ・交換レンズは自社販売網と量販店(キタムラ・ヨドバシ等)を通じて世界へ。露光装置は半導体・ディスプレイメーカーへ、医療機器は研究機関・眼科へと供給される。2024年のRED買収により、プロシネマ市場という新たな下流チャネルも獲得した。カメラ(一般消費者・プロ)と露光装置(半導体メーカー)は顧客も市況サイクルもまったく異なり、これが分散効果にもなれば、経営の難しさにもなる。
数字で見る ── 過去5年で何が起きたか
過去5年の財務時系列
| 項目 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|---|---|
| 売上収益(億円) | 5,396 | 6,281 | 7,172 | 7,153 | 6,771 |
| 営業利益(億円) | 499 | 549 | 398 | 24 | −1,124 |
| 営業利益率 | 9.3% | 8.7% | 5.5% | 0.3% | −16.6% |
| 当期純利益(億円) | 427 | 449 | 326 | 61 | −861 |
注:決算期は4月-3月、IFRS連結。FY2022=2022年3月期。EPSはFY2025 +17.86円→FY2026 −261.57円、ROEは0.9%→−14.1%(いずれも決算短信)。
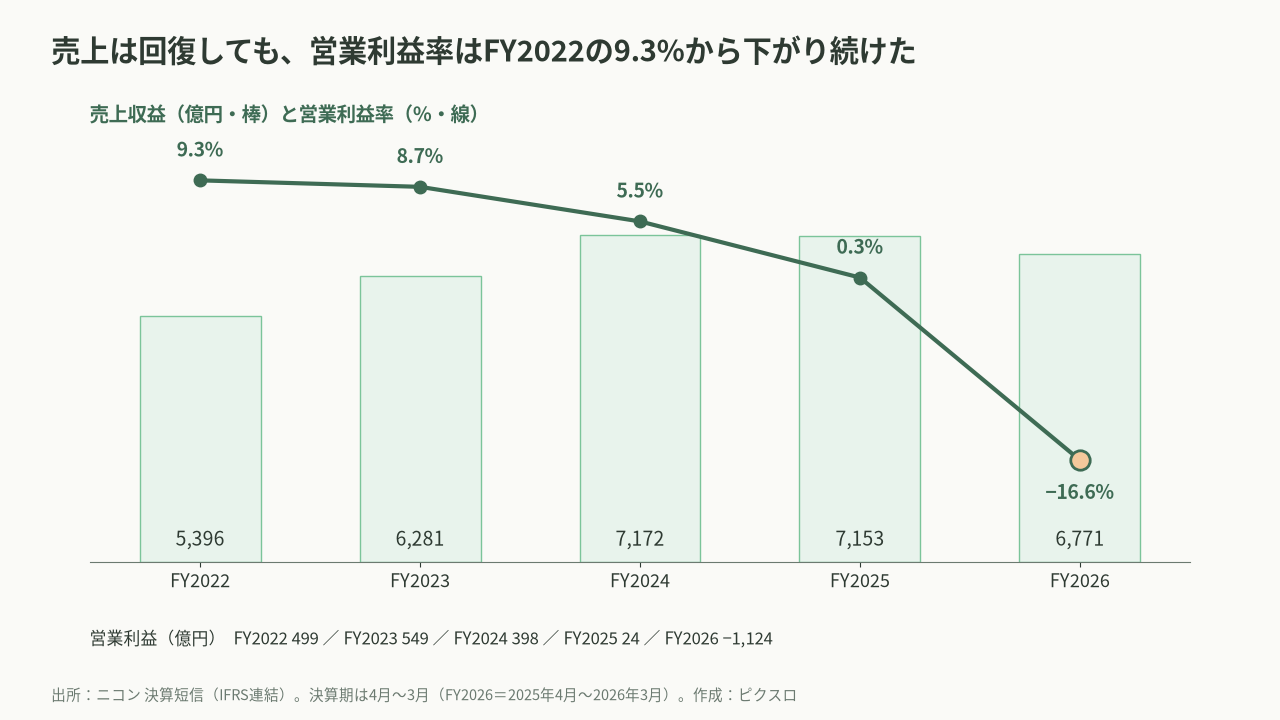
5年間の推移を重ねると、売上の回復と利益率の低下がずれていることが一目で分かる(図2)。
読み取り方3点
① 売上は回復したが、利益率は一貫して低下していた
売上はコロナ後のFY2022(5,396億円)からFY2024(7,172億円)へ回復した。だが営業利益率はFY2022の9.3%からFY2025の0.3%まで地滑り的に低下しており、売上の回復に収益力が追いついていなかった。赤字転落は突然ではなく、構造的な収益力低下の延長線上にある。
② FY2026の赤字は「中身」を見るべき一過性要因が大半
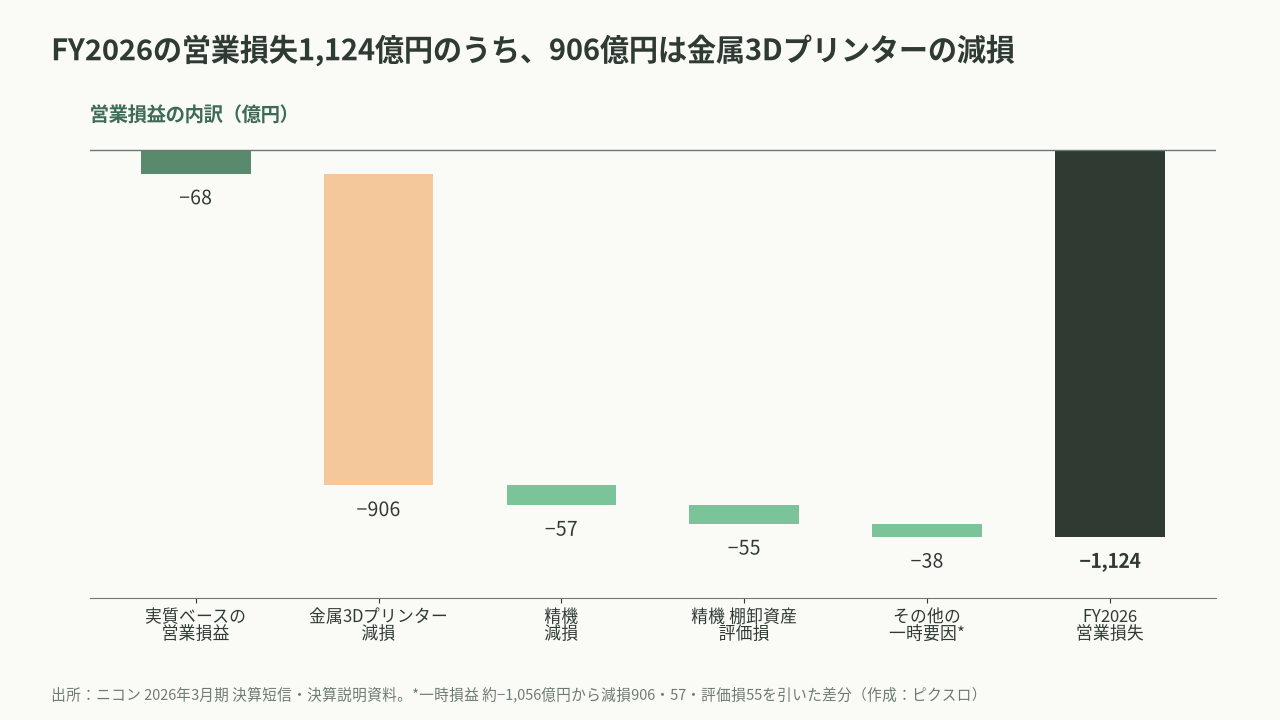
FY2026の営業損失1,124億円の最大要因は、金属3Dプリンター(SLM社)事業で計上した固定資産減損 906 億円だ。加えて精機事業でも減損57億円・棚卸資産評価損55億円を計上。連結全体の一時損益は約−1,056億円にのぼり、これを除いた実質ベースの営業損益は約−68億円まで圧縮される。「カメラ事業が崩れた」話ではない点を、決算の読み手は明確に切り分ける必要がある。内訳は図3のとおりだ。
③ FY2027は営業利益110億円への回復見通し
会社はFY2027(2027年3月期)に、一時費用の剥落と構造改革により連結営業利益110億円(売上7,320億円・純利益100億円・基本EPS 30.36円・年間配当20円)への回復を見込む。2026年5月時点の予想は営業利益100億円・売上7,400億円で、8月の第1四半期決算で営業利益を10億円上方修正、売上を80億円下方修正した。ただし映像以外のセグメントの収益反転が伴うかが焦点だ。
最新動向:FY2027/3 第1四半期(2026年4〜6月)
2026年8月6日に発表された第1四半期は、売上収益1,641億円(前年同期比+3.8%)、営業損失9億円(前年同期は約11億円の損失)、親会社の所有者に帰属する四半期利益12億円(前年同期は94億円)だった。
- 映像事業:売上収益729億円(−8.8%)、営業利益81億円(−27.5%)。販売数量の減少とメモリー価格の高騰が重荷になった。会社は映像事業の通期予想を売上2,900億円(前回3,030億円)、営業利益130億円(前回160億円)へ引き下げ、ニコンのレンズ交換式カメラ販売台数予想も85万台(前回90万台、FY2026実績91万台)に下げた。
- 精機事業:売上収益382億円(+13.2%)と増収だが、棚卸資産評価損41億円を計上し、営業損失26億円(前年同期は18億円の利益)。通期予想は据え置き。
- デジタルマニュファクチャリング:SLM社の大型金属3Dプリンターの販売が好調で増収。無形資産の償却費減少(9億円)や構造改革の効果で赤字は縮小した。
- 米国関税の還付:40億円を計上し、営業利益の押し上げ要因になった。
- 通期予想:売上収益7,320億円(前回7,400億円)、営業利益110億円(前回100億円)、当期利益100億円(据え置き)。年間配当20円も維持した。
FY2026の赤字が「一過性の減損」だったことは裏づけられた。一方、稼ぎ頭の映像が弱含む中で通期の黒字を達成できるかが、第2四半期以降の焦点になる。
注:第1四半期の金額は決算説明会資料に合わせて億円未満を切り捨てている(決算短信では営業損失9億97百万円、親会社の所有者に帰属する四半期利益12億89百万円)。
セグメント利益の構造(FY2025 参考)
事業構造の節で見たとおり、FY2025は映像事業が413億円の利益を稼ぐ一方、デジタルマニュファクチャリングが−152億円の赤字。黒字を出し続けてきたのは実質的に映像事業のみで、精機・ヘルスケア・コンポーネントは薄利、デジタルマニュファクチャリングは構造赤字という構図が、ニコンの収益構造の核心にある。
競合と差別化 ── セグメントごとに異なる戦場
ニコンの面白さと難しさは、5つのセグメントがそれぞれ異なる競争環境に晒されている点にある。複合事業体として全体を評価する難しさは、キヤノンや富士フイルムと共通の宿命だ。
カメラ:ソニー・キヤノンを追う3番手
レンズ交換式カメラ(ミラーレス)市場では、ソニーαとキヤノンEOS Rの2社で世界の約7割を占めるとされ、ニコンは追う立場にある。国内ミラーレス一眼(BCN AWARD 2026)では ソニー29.9%/キヤノン27.4%/ニコン15.1%で3位。世界デジタルカメラ全体では約10%のシェアと推計される。ただし2025年4月には新製品「Z5II」投入を機にフルサイズミラーレスの国内月次販売台数で初の首位を獲得するなど、価格と中位機の充実で攻勢に転じている。富士フイルムが中判・APS-Cのニッチで棲み分けるのに対し、ニコンはフルサイズ正面でソニー・キヤノンと殴り合う戦略だ。
半導体露光装置:ASML一強の中での生存
最先端のEUV露光はASMLが事実上独占(世界シェア圧倒的)、ArF液浸でもASMLが支配的。ニコンの2026年3月期の半導体露光装置の販売は27台(新品22台・中古5台)。光源別ではi線等が20台、KrFが4台、ArFドライが3台で、ArF液浸は0台と、先端領域からは実質的に後退している(出所:ニコン 決算関係データ)。2027年3月期の計画は29台(新品23台・中古6台)だ。それでも装置を量産できる世界3社の一角であり続けること自体が参入障壁であり、ArF・i線の成熟ノードと保守・サービスで収益を確保する。キヤノンがナノインプリント(NIL)で別路線の再起を狙うのに対し、ニコンはArF液浸・後工程露光に重点投資する。
FPD露光装置:キヤノンと並ぶ二強
ニコンが強みを持つのがFPD露光装置で、キヤノンと並ぶ二強の一角を占める。販売台数は2026年3月期が32台(ニコン推計の市場規模67台に対し約5割。前期は38台で約66%)。2027年3月期は27台(市場は50台の見通し)を計画しており、小中型パネル向けの第6世代の減少が主因だ(出所:ニコン 決算関係データ)。UV-LED光源の第8世代機(FX-88SL等)に加え、2026年10月13日には解像度1.5µmのデジタル露光装置「DSP-110」(2027年4月発売予定)を発表し、ディスプレイの高精細化に対応する。大型の第10.5世代は供給実績があるものの、直近2期の販売は0台だ(2027年3月期の計画は1台)。
金属3Dプリンター:減損の発生源
SLM社による金属3Dプリンター事業は、EOS(独)、3D Systems、Stratasys、GE Additiveなどとの競争が激化。需要の立ち上がりが想定を下回り、FY2026の906億円減損につながった。中期経営計画では航空宇宙・防衛に注力を絞り込む。
シネマカメラ:RED買収で参入
プロシネマ市場ではARRI、ブラックマジックデザイン、ソニー(CineAlta/FX)、キヤノン(CINEMA EOS)と競合。ニコンは2024年のRED買収で一気に老舗ブランドとカラーサイエンスを獲得し、「Z CINEMA」として参入した。ミラーレスで出遅れた分を、プロ動画で取り返す一手だ。
論点と展望 ── 双子の光学企業が向き合う5つの問い
赤字決算と経営体制刷新を経て、ニコンはFY2026–FY2030の中期経営計画で「FY2030に売上1兆円・営業利益800億円・ROE10%」という野心的な目標を掲げた。投資家・経営観察者が押さえるべき論点を5つに整理する。
「双子のように歩む」ことの是非
カメラ(映像)と露光装置(精機)は、同じ光学・精密技術をコアとする。だが収益貢献は今や映像が圧倒的で、精機は低マージン。技術シナジーは確かに存在するが、市況サイクルが異なる二事業を抱え続けることが、分散効果なのか、それとも経営資源の分散なのか。中期経営計画が「QOL領域(映像・ヘルスケア)」と「インダストリー領域(精機・コンポーネント・デジマニュ)」に再整理し、前者のキャッシュで後者を立て直す設計にしたのは、この問いへの一つの回答だ。
EUVで敗れた歴史をどう取り戻すか
かつて半導体露光で世界を二分したニコンが、EUV不参入で収益柱を失った事実は重い。中期経営計画は「次世代露光」を3重点分野の一つに掲げ、ArF液浸の新機種(2028年度予定)と半導体後工程(パッケージング)露光に賭ける。生成AI向け先端パッケージ需要を、FPDで培った大型基板技術で取り込めるか。2026年10月20日には、NEDOの先端半導体製造技術の開発事業(補助)に採択され、アドバンストパッケージ向けデジタル露光装置(解像度0.5µm、重ね合わせ精度±0.15µm以下、従来比50%省エネを目標)の開発に着手した。EUV本流ではなく「周辺と後工程」で勝負する戦略の成否が問われる。
赤字の「質」と、本業の現金創出力
FY2026赤字の主因は金属3Dプリンター減損906億円という一過性費用であり、本業の現金創出力とは切り分けて評価する必要がある。一方で、減損に至った多角化M&A(SLM買収)の判断責任は残る。RED買収・SLM買収という「光学以外への拡張」が、第二のキャッシュエンジンになるのか、減損の連鎖になるのか。多角化M&Aの目利き力が、長期の最大論点だ。
映像一本足からの脱却
前中計(FY2022–FY2025)で黒字を出し続けたのは映像事業のみで、他4セグメントは累計で苦戦した。新中計も構図は同じで、「映像の稼ぎで精機・デジマニュを立て直す」設計が続く。目標の売上1兆円・ROE10%は、FY2026実績(売上6,771億円・ROE −14.1%)から見れば極めて野心的で、達成にはインダストリー領域の収益反転が不可欠。映像が崩れれば計画全体が揺らぐ「一本足」のリスクをどう減らすかが問われる。
筆頭株主エシロールの影 ── 資本・ガバナンス
最大の不確実性が資本構成だ。眼鏡大手エシロール・ルックスオティカ(Ray-Ban/Oakleyを擁する仏伊系)が2024年10月以降に買い増しを続け、2026年4月には保有比率が約19.61%(4月14日付の報告。3月末時点は18.59%)に達し、筆頭株主となっている。外為法に基づき最大20%までの取得が認可済みで、2026年5月には完全買収の観測も報じられ株価が急騰した(5月15日に年初来高値2,390円)。8月にも買収の布石とみる報道が出たが、保有比率は上限の20%に届いておらず、買収提案の公式な開示は確認できていない(2026-10-27時点)。ニコンはレンズ・センサー・露光装置を擁し、財務省の対内直接投資審査で「コア業種」に分類される戦略企業だ。両社は2000年以来、眼鏡レンズの合弁「ニコン・エシロール」で提携してきた経緯があるが、筆頭株主の意向が今後の資本政策・経営の独立性にどう影響するかは、最大のモニタリングポイントになる。
投資家向け補足
株価・指標(2026-10-27 終値時点)
| 項目 | 数値 | 備考 |
|---|---|---|
| 株価 | 1,726 円 | 2026-10-27 終値 |
| 時価総額 | 約 5,758 億円 | 発行済 3億3,359万株(自己株式を含む)×終値 |
| PER(実績) | 算定不可 | FY2026赤字のため。会社予想EPS 30.36円ベースでは約57倍 |
| PBR | 約 0.97 倍(2026-06末の親会社持分5,934億円ベース) | — |
| 年間配当(FY2026) | 40 円 | 10円減配。FY2027予想は20円 |
| ROE(FY2026) | −14.1% | FY2025は0.9% |
| 上場来高値 | 4,430 円 | 2000-04(デジタル一眼黒字期) |
| 2026年の高値/安値 | 2,390 円/1,617.5 円 | 高値は5/15、安値は4/27(日本経済新聞 電子版) |
読みどころ:FY2026は赤字でPERは算定不能、ROEもマイナス。PBR約0.97倍は純資産をわずかに下回る水準で、市場は「赤字は一過性だが、本業の収益力回復は様子見」という評価を織り込む。2026年5月の急騰(年初来高値2,390円)後は買収観測が一服し、10月27日の終値1,726円は高値を約28%下回る。株価の最大の変数は、業績そのものよりもエシロールによる買収・買い増し観測になっている面がある。減配(40円→FY2027予想20円)はインカム狙いには逆風だが、構造改革と一時費用剥落で利益が戻れば配当回復の余地もある。
主要株主と資本構成
筆頭株主はエシロール・ルックスオティカ(約19.61%、2026-04-14付の報告)で、最大20%までの取得が外為法上認可されている。次いで日本マスタートラスト信託銀行(信託口)約19.15%(名義上)、日本カストディ銀行(信託口)、明治安田生命などが続く。外国法人持株比率は約39.2%。エシロールの実質的な影響力の拡大が、ガバナンスと資本政策の最大の焦点。
経営体制(2026-04-01〜)
社長CEO 大村泰弘(光学設計畑・前CTO)、会長 徳成旨亮(三菱UFJ出身・前社長COO兼CFO)、CFO 松本武史。FY2026赤字の経営責任として、会長・社長の賞与と業績連動型株式報酬は全額不支給とされた。新リーダーシップの下で中期経営計画(FY2026–FY2030)を始動している。
中期経営計画(FY2026–FY2030)の要点
- FY2030数値目標:売上収益 1兆円/営業利益 800億円/ROE 10%/全社ROIC 7%(事業ROIC平均15%以上・事業営業利益率平均12%以上)
- 3つの重点分野:①業務用動画機(RED中核)、②次世代露光(ArF液浸・半導体後工程)、③金属付加加工(金属3Dプリンター)。2028年度にArF液浸新機種・3Dプリンター新機種を投入予定
- 収益回復シナリオ:FY2027に営業利益100億円へ回復見込み
- ROICを軸とした資本規律を経営判断に反映する姿勢を明確化
写真・映像好き向け補足
Zマウント ── 「最大口径」が生む光学的自由
2018年に導入されたZマウントは、内径55mm・フランジバック16mmという業界最大級の大口径・短フランジバックを特徴とする。この光学的な余裕が、NIKKOR Z 58mm f/0.95 S Noct のような「Fマウント時代には設計困難だったレンズ」を生む土壌になっている。半世紀続いたFマウントの互換性を惜しまれつつも切り替えた決断は、ミラーレス時代の光学性能を取りに行く賭けだった。純正NIKKOR Zレンズは2025年末時点で約45本を揃え、タムロン・コシナ等のサードパーティ供給も拡大している。
NIKKORレンズ累計1.2億本 ── 光学の蓄積
レンズ交換式カメラ用NIKKORレンズの累計生産本数は、2024年5月に1.2億本に到達した。創業以来の光学設計と量産技術の蓄積は、カメラだけでなく露光装置の投影レンズや顕微鏡対物レンズにも通じる、ニコンの競争優位の源泉だ。
Z CINEMA ── REDとの融合
2024年3月のRED買収を経て、2025年2月に「Z CINEMA」シリーズが立ち上がった。REDのカラーサイエンスとニコンのZマウントを融合した「V-RAPTOR [X] Z Mount」「KOMODO-X Z Mount」を発売し、フルフレーム6K・Redcode RAW対応でわずか535gの「ニコンZR」も登場。ハリウッド長編から配信ドラマまで使われるREDの資産を取り込み、写真と動画の境界が溶ける時代に、プロ動画市場での反撃を狙う。スチルのZシリーズとシネマのREDが同じZマウントで結ばれることが、ニコンならではの強みになる。
関連記事
- #02 キヤノン(7751)——カメラを売らない時代の収益構造を読む(同じく半導体露光装置とカメラを併せ持つ光学精密企業。露光装置3社の比較対象)
- #06 ソニーグループ(6758)——カメラよりCMOSが本丸(ミラーレスで先行する競合/CMOSセンサーの本丸)
- #04 富士フイルムホールディングス(4901)——フィルムを捨てた会社は何で稼ぐのか(同業比較:複合光学企業の多角化)
- #03 CMOSセンサー世界シェア地図——世界の『目』をつくる10社と、ソニー一強の正体(ニコンのカメラが使うセンサーの市場構造)
参考文献・出典
- 株式会社ニコン「2026年3月期 決算短信〔IFRS〕」(2026-05-08発表)
https://www.nikon.com/company/ir/ir_library/result/ - 株式会社ニコン「中期経営計画 FY2026–FY2030」(2026-05-08)
https://www.nikon.com/company/ir/ir_library/result/ - 株式会社ニコン「セグメント別業績」「Financial Highlights」
https://www.jp.nikon.com/company/ir/finance/segment/ - 株式会社ニコン「Nikon to Acquire RED.com, LLC」(2024-03-07)
https://www.nikon.com/company/news/2024/0307_01/ - ニコン適時開示「主要株主である筆頭株主の異動」(2025-10-06)、各種報道(Bloomberg/ロイター)
- 株式会社ニコン「2027年3月期 第1四半期決算短信〔IFRS〕」「第1四半期決算報告(説明資料)」(2026-08-06)
https://www.jp.nikon.com/company/ir/ - 日本経済新聞「ニコン[7731]株価・過去10年間の株価推移」、株探、Investing.com「Nikon 株価履歴」(終値 2026-10-27。10/27 終値は Investing.com の履歴で確認)
- Nikon Rumors「Essilor Luxottica has raised its stake in Nikon to 18.59% from 17.53%」(2026-04-07)、同「Not again: “some believe that Luxottica’s large holding of Nikon shares is a stepping stone to an acquisition”」(2026-08-23)
- 株式会社ニコン「2026年3月期 決算関係データ〔IFRS〕」(露光装置の販売台数・市場規模推計)
https://www.nikon.com/company/ir/ir_library/result/ - 株式会社ニコン「NEDO『ポスト5G情報通信システム基盤強化研究開発事業/先端半導体製造技術の開発』に採択」(2026-10-20)
https://www.nikon.com/company/news/2026/1020_01/