イメージセンサー・クロニクル (13)
「センサー」という言葉の起源から、半導体の誕生、CCDとCMOSの逆転劇、歩留まり、企業地図まで。イメージセンサーの技術と概念の系譜を、序章から終章の全17回でたどる。
いま市場で力を持つ企業は、何をしているのか。そして、地図の外側から地図そのものを書き換えようとしているのは誰なのか。本章では、いま世界のイメージセンサー産業を動かしているプレイヤーに焦点をあてる。
日本にいると、イメージセンサーの世界はソニー一強に見える。実際、高級カメラの中身を開ければ、そこにあるのはたいていソニー製のセンサーだ。だが、視点をスマートフォンや車載カメラ、監視カメラに移すと、景色は大きく変わる。その動きを、三つの主役を軸に見ていこう。中国勢の台頭、ソニーの製造戦略の転換、そして韓国サムスンの高画素競争である。
中国勢の台頭(GalaxyCore、Will・OmniVision、SmartSens)
まず、いちばん語られにくいのが中国勢の台頭である。市場調査会社のYole Groupは、2025年版の業界レポートで、中国メーカーの世界シェアが19パーセントまで上がったと報告した。国別に見ると、日本が48パーセントで首位、韓国が21パーセント、中国本土が19パーセントで続く。北米は6パーセント、欧州は5パーセント、台湾は1パーセントである。そして2026年版の調査で、この順位が入れ替わった。2025年実績で中国勢は21パーセントまで伸び、17パーセントに下がった韓国勢を抜いて世界2位の供給基盤となった。首位は日本勢の51パーセントである。かつて写真映像用センサーの主役ではなかった中国が、わずか数年で世界の五分の一を握り、韓国を追い越した。
この台頭には、はっきりとしたきっかけがある。米中対立、とりわけアメリカによる中国通信機器大手ファーウェイへの制裁だ。Yole Groupは2024年7月のプレスリリースで、市場の変化をこう説明している。
Initially, US sanctions on Huawei primarily affected Sony, benefiting Chinese CIS companies like Omnivision and GalaxyCore.
和訳すれば、「当初、アメリカによるファーウェイ制裁は主にソニーに影響し、オムニビジョンやGalaxyCoreといった中国のイメージセンサー企業に利益をもたらした」となる。ファーウェイはソニーにとって大口の顧客だった。制裁でその取引が影響を受け、代わりに中国メーカーが国内の需要を取り込んで力をつけた、というのがYole Groupの見方である。制裁は中国企業を抑える狙いのものだったが、センサーの分野では、中国勢に利益をもたらす面もあったのである。
代表的な三社を押さえておきたい。
第一に、オムニビジョン(OmniVision)だ。もともとはアメリカのシリコンバレーに本社を置き、ナスダックに上場していた企業である。それが2016年に中国の投資家連合に買収され、いまは上海に本社を置く韋尔半導体(Will Semiconductor、ウィル・セミコンダクター)の傘下にある。看板はアメリカ企業のままだが、資本の出どころは中国に移った。スマートフォン、車載、医療用の内視鏡などに幅広くセンサーを供給する有力企業である。
第二に、GalaxyCore(格科微、ガラクシーコア)だ。上海に本社を置き、2003年に設立された新興メーカーである。optics.orgが2022年9月に伝えた市場調査では、2021年の売上が約10億ドルに迫り、世界第5位で、本連載でたびたび登場したアメリカのonsemiのすぐ上に位置していた。一方、Yole Groupは2024年の分析で、低価格帯の用途への依存を課題として挙げている。
第三に、SmartSens(思特威、スマートセンス)だ。セキュリティ(監視カメラなど)、モバイル、車載の各分野に展開している。Yole Groupは2024年の分析で、同社がセキュリティ市場の不振から回復し、モバイルと車載向けの製品を開発していると述べた。2019年には、半導体回路の分野で権威ある国際学会ISSCC(国際固体回路会議)に、中国のイメージセンサー企業として初めて登壇したと、SmartSens自身が説明している。技術発表の表舞台に中国勢が現れたという点で、象徴的な出来事であった。Yole Groupの2025年版レポートでは、SmartSensの売上は前年比で105.7パーセント増、つまり二倍以上に伸びたとされ、その成長速度は際立っている。
製造のやり方にも特徴がある。Yole Groupの2025年版レポートによれば、SmartSensは国内外のファウンドリ(半導体の受託製造会社)と協業し、GalaxyCoreは自社工場を持ちつつ外部企業とも提携する「ハイブリッド戦略」をとっている。Yoleは、こうした中国勢のやり方が、効率よく規模を広げ、リスクを抑え、国内の需要に応えることにつながっているとみている。日本の消費者が高級ミラーレスカメラを眺めているあいだに、スマートフォンや監視カメラなど数量の大きい分野で、中国勢は着実に存在感を高めていたのである。
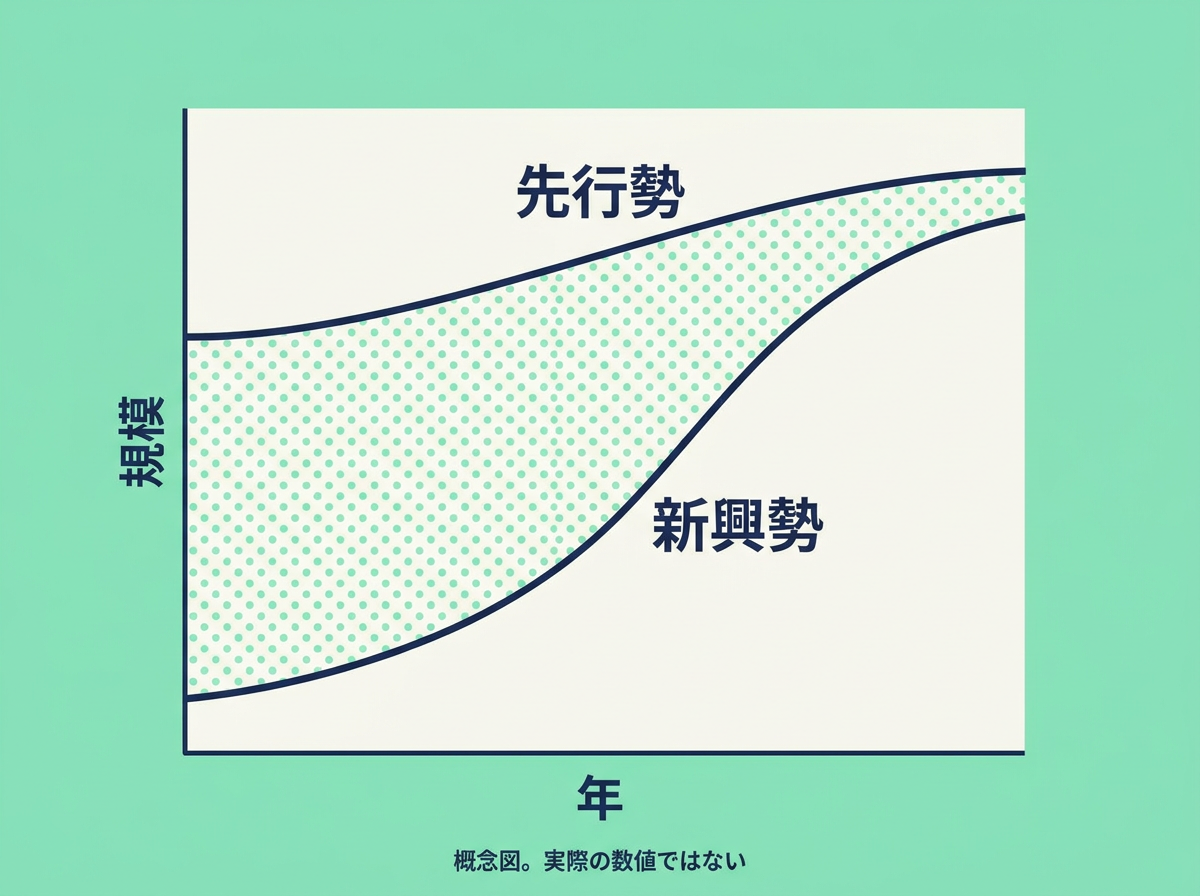
そして2026年3月、この構図にもう一つの変数が加わった。ファーウェイの半導体子会社HiSilicon(海思半導体)が、自社開発のイメージセンサーを投入し、高付加価値帯のCIS市場に参入したのである。赤・黄・黄・青のカラーフィルター配列(RYYB)など独自の方式を採っている。調査会社TechInsightsは、ファーウェイ向けの供給を内製化する狙いがあるとみて、この自社開発路線が既存の供給網を揺るがし、ファーウェイの主要な外部供給元であるSmartSensにとってリスクになると分析している。部品を自前でつくる動きが、いまセンサーにも及んでいる。中国勢の台頭は、外部のメーカーから調達する段階に加えて、自社開発へも広がり始めている。
ソニーの製造体制の組み替えとTSMC合弁
中国勢が追い上げる一方で、首位のソニーも手をこまねいてはいない。ソニーのイメージセンサー事業は、世界シェアの約半分を握るところまで来ている。Yole Groupは2024年、「Sony is set to capture 50% of the CIS market」、すなわち「ソニーはイメージセンサー市場の50パーセントを取ろうとしている」と題したレポートを出した。EE Times Japanの報道によれば、2023年時点でソニーのシェアは45パーセントで、前年の42パーセントから伸びていた。そしてYoleの2026年版調査によれば、2025年実績でソニーのシェアはついに約50パーセントに達した。視野に入っていた大台を、実際に踏んだことになる。
注目したいのは、そのソニーが製造のやり方を変えつつあることだ。ソニーは長らく、自社の工場でセンサーを設計から製造まで一貫して手がける垂直統合型のメーカーであった。長崎、熊本、鹿児島、そして撤退と興亡の歴史で見たように東芝から引き継いだ大分など、国内に自前の製造拠点を持つ。だが近年は、この一貫体制に、世界最大の受託製造会社であるTSMC(台湾積体電路製造)の力を組み合わせる動きが目立つ。ソニーは発表のなかで、自社が中核技術や製品の企画・設計を主導しつつ、TSMCの先端プロセス技術と製造力を活用する姿勢を示している。
その第一歩が、2021年11月に発表されたJASM(Japan Advanced Semiconductor Manufacturing、日本先端半導体製造)である。これは熊本県にTSMCが主導して建てた工場で、ソニー・セミコンダクタソリューションズが少数株主として出資した。のちにデンソーやトヨタも加わり、日本の半導体生産の拠点として大きな注目を集めた。ソニーの社長は、イメージセンサーに使うロジックウエハー(論理回路をつくる基板)の安定供給につながると説明した。
そして2026年5月8日、ソニーとTSMCの関係はさらに一歩進む。両社は次世代イメージセンサーの開発と製造に向けた戦略的提携の基本合意(法的拘束力のない覚書、MOU)を結んだと発表した。ソニーの発表文はこう述べている。
Sony and TSMC intend to establish a joint venture (“JV”), with Sony being the majority and controlling shareholder, to set up development and production lines in Sony’s newly constructed fab in Koshi City, Kumamoto Prefecture.
和訳すれば、「ソニーとTSMCは、ソニーが過半数を持つ支配株主となる合弁会社を設立し、熊本県合志市にソニーが新設した工場に開発・生産ラインを設ける意向である」となる。ここで見逃せないのが、JASMのときとの立場の逆転だ。2021年のJASMではTSMCが主導し、ソニーは少数株主にすぎなかった。ところが2026年の新しい合弁では、ソニーが過半数を握る支配株主となる。センサーの設計というソニーの強みと、プロセス技術と製造力というTSMCの強みを組み合わせつつ、主導権はソニーが握る構図である。あわせてソニーは、既存の長崎工場にも新たな設備投資を検討していると発表した。これらの投資は市場の需要に応じて段階的に進める前提であり、日本政府の支援を受けることも織り込まれている。
この基本合意は、2026年8月11日に法的拘束力のある最終契約へと進んだ。設立される合弁会社の名はAdvanced Vision Semiconductor Manufacturing Corporationで、場所は予定どおり熊本県合志こうし市である。スマートフォン向けイメージセンサーを先端プロセスで量産するための開発・製造の中核拠点と位置づけられ、量産開始は2029年を見込む。出資額は、ソニーが現金と会社分割による資産譲渡を合わせて約4,650億円、TSMCが現金で約2,820億円で、合計すると約7,470億円になる。これを段階的に出資する計画である。ソニーは唯一の支配株主となり、合弁会社はソニーグループの連結子会社として運営され、代表取締役もソニーが指名する予定である。取引の完了には、必要な規制当局の承認などが条件とされている。基本合意から三か月で、構想は具体的な金額と日程を伴う計画になったのである。
この合弁に持ち込まれる合志市の新工場には、日本政府の支援も入っている。経済産業省は2026年4月、この工場に最大600億円を補助すると決めた。総投資額は約1,800億円、300ミリメートルのウエハー換算で月産1万枚の能力を備え、2029年5月からの供給開始を予定する。センサーはもはやカメラの部品にとどまらず、人工知能の時代の基幹部品と位置づけられている。どの国の政府が、どの工場を支えるのか。その判断までが競争の一部になっている。
ただし、生産を特定の地域に集めることには裏返しの危うさもある。2026年7月28日に起きた令和8年熊本地震(最大震度7)では、ソニーセミコンダクタマニュファクチャリングの熊本テクノロジーセンター(熊本県菊陽町)が地震の直後から生産を停止した。長崎・大分・鹿児島の各拠点に大きな被害はなく、熊本も8月4日から段階的に操業を再開し、8月中旬には地震前の水準に戻る見込みと報じられた。世界の「目」の供給が九州、とりわけ熊本に集まっている事実を、この一件は改めて示した。ソニーもTSMCも、拠点を熊本に重ねている。集積は効率を生むと同時に、一度の揺れで止まりうる構造でもある。
つまりソニーは、自前の工場という土台を保ちながら、世界最強のファウンドリと手を組むことで、増え続けるセンサー需要と先端化の競争に備えている。首位の企業が、勝っている今こそ製造の枠組みを組み替えている。これも、日本のカメラ売り場からは見えにくい地殻変動の一つである。
サムスンの高画素競争
三つ目の主役は、韓国のサムスンである。ただし、その足元はこの二年で揺らいだ。国別シェアで21パーセントと世界第2位であった韓国勢は、2025年実績で17パーセントに下がり、中国勢に抜かれて3位に退いている。韓国勢のシェアの多くはサムスンが占めている。そのサムスンが力を入れてきた分野の一つが、画素数の競争である。
サムスンは2021年9月に、世界で初めて2億画素(200MP)のスマートフォン向けセンサー「ISOCELL HP1」(画素サイズ0.64マイクロメートル)を発表した。そして2023年1月には、2億画素センサー「ISOCELL HP2」を投入し、自社の旗艦スマートフォン「Galaxy S23 Ultra」に搭載した。サムスンの技術ブログは、このセンサーの仕組みをこう説明している。
the ISOCELL HP2 sensor provides 200MP, 50MP and 12MP output options that allow the user to change resolution depending on their needs. In its default mode, the ISOCELL HP2 produces a 12MP image by merging 16 pixels into one big pixel.
和訳すれば、「ISOCELL HP2は2億画素、5000万画素、1200万画素という出力の選択肢を提供し、利用者は必要に応じて解像度を変えられる。標準モードでは、HP2は16個の画素を一つの大きな画素に統合して1200万画素の画像をつくる」となる。ここに、高画素競争の本質がある。2億という画素は、一つひとつが極めて小さい。HP2の画素の大きさは0.6マイクロメートルしかない。画素が小さいほど、そこに入る光は少なくなり、暗い場所ではノイズが増えてしまう。画素を小さくすることには、こうした物理的な代償がつきまとう。
そこでサムスンは、複数の小さな画素をまとめて一つの大きな画素のように働かせる技術を使う。HP2の「Tetra²pixel(テトラスクエアードピクセル)」がそれで、利用者は2億画素・5000万画素・1200万画素から出力を選べる。標準モードは1200万画素で、暗い場所では隣り合う16個の画素を束ね、2.4マイクロメートル相当の大きな画素として光を集める、とサムスンは説明している。数字の大きさで人目を引きつつ、暗所の画質は画素を束ねて補う設計である。
この高画素の流れには、ソニーも加わっている。ソニーは2025年11月、約2億画素のスマートフォン向けセンサー「LYTIA 901」(1/1.12型、画素サイズ0.7マイクロメートル)を発表した。16個の画素をまとめて扱う方式と、センサーに内蔵したAI処理で画素配列を変換する(リモザイクと呼ばれる)機能を備える。画素数では、両社とも2億画素に並んだ形である。サムスンが画素の微細化を前面に出すのに対し、ソニーのLYTIA 901は比較的大きなセンサーサイズとセンサー内のAI処理を組み合わせている。スマートフォンという、店頭で数字が売り文句になりやすい市場では、二億画素という響きそのものが強力な武器になる。
この路線は現在も続いている。サムスンは2025年10月、画素の大きさを0.5マイクロメートルまで詰めた2億画素センサー「ISOCELL HP5」を発表した。サムスンは、2億画素のセンサーとして業界初の0.5マイクロメートル画素だと説明している。翌2026年のCES Innovation Awardsでは、Honoree(表彰対象)にも選ばれている。画素を小さくする競争で先頭を走る姿勢は、いまも変わらない。
日本で語られにくい地殻変動
ここまで見てきた三つの動きを、日本の視点から捉え直しておきたい。日本のカメラ愛好家にとって、イメージセンサーとはソニーが君臨する世界であり、その構図は当分ゆらがないように見える。実際、高級カメラの領域ではソニーの優位は続いている。だが、その安定した風景の外側で、地面は確かに動いている。
第一の地殻変動は、地政学である。米中対立という国家間の綱引きが、センサーの勢力図に影響を及ぼしている。ファーウェイ制裁が当初ソニーに影響し、中国勢に利益をもたらしたのはその一例だ。Yole Groupの2025年版レポートを紹介した記事は、CISが22〜180ナノメートルの成熟した製造プロセスで作られ、輸出規制の対象外にあると述べている。そうした環境のもとで、中国メーカーは国内の需要を取り込みながら、着実にシェアを伸ばしてきた。技術の優劣だけでなく、国家の政策も勢力図を動かす要因になっている。
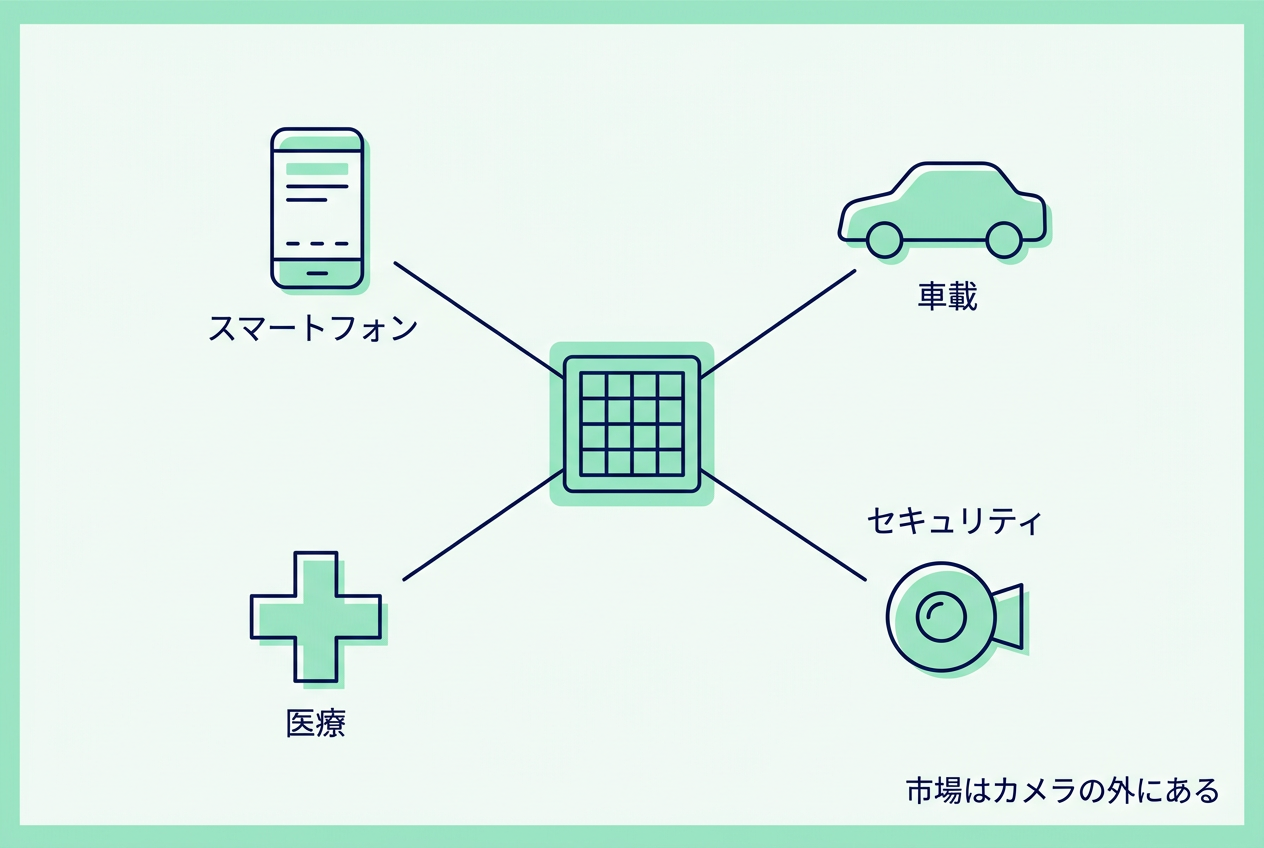
第二は、用途の重心が写真映像の外にもあることだ。Yole Groupによれば、CIS市場の中心はスマートフォンなどのモバイル向けで、車載やセキュリティといった分野も伸びている。中国勢が存在感を高めているのも、サムスンが高画素で攻めるのも、このモバイルを中心とした市場においてである。日本の議論が高級カメラに偏っているあいだに、産業の大きな部分は別のところで動いていた。
第三は、製造の枠組みの組み替えである。首位のソニーがTSMCと合弁を組み、中国勢の一部が自社工場と外部ファウンドリを組み合わせる。かつては「自社で作れること」が強さの証とされたが、いまは「誰と組んで作るか」も競争力を左右するようになった。工場をどこに置くか、どの政府の支援を受けるかといった話までが、経営の中心的な論点になっている。
こうした変化は、日本語のニュースやカメラ雑誌では大きく扱われにくい。ソニーが勝っているという安心感が、その裏で進む再編から目を逸らさせるからだ。だが、本連載が繰り返し述べてきたように、いま当たり前に見える風景は、いつも変化の途中にある。写真映像だけを見て世界の潮流を測ると、その全体像を見誤る。
本章で扱う「世界の潮流」
本章から見えてくる世界の潮流を、いくつかに整理しておく。
第一に、勢力図は国家の力学で動くということだ。米中対立という政治が、企業の努力とは別のところでシェアに影響を与えている。センサーはもはや純粋な技術競争の産物ではなく、地政学の産物でもある。
第二に、勝者もまた作り方を変え続けているということだ。ソニーは首位にありながら、TSMCとの合弁へと踏み出した。2021年のJASMでは少数株主だったソニーが、2026年8月に最終契約を結んだ新しい合弁では唯一の支配株主となる。両社の出資は合計約7,470億円の計画で、2029年の量産開始を見込む。勝っている今こそ、次の競争に備えて製造の枠組みを組み替えている。
第三に、画素数をめぐる競争が続いているということだ。サムスンもソニーも2億画素のセンサーを出し、画素の微細化と、センサーの大きさやAI処理といったアプローチの違いがスマートフォン市場でぶつかっている。この競争は、次章以降で見ていく画質の技術革命そのものへとつながっていく。
第四に、日本から見えにくいところで淘汰と再編が続いているということだ。中国勢の台頭に加え、2026年にはファーウェイ系のHiSiliconが自社開発センサーで参入し、欧州のams OSRAMがイメージセンサー事業をindieに譲渡することで合意した(完了は2026年第3四半期の見込みとされる)。世界の「目」をめぐる競争は、今日も書き換えられ続けている。
いま世界を変えているのは、必ずしも日本で名の知られたプレイヤーばかりではない。上海の新興企業、台湾の受託製造の巨人、韓国の画素数の挑戦者たちが、それぞれの武器で地図を書き換えている。次章からは、こうしたプレイヤーたちが競い合ってきた技術そのもの、すなわち2000年代以降の技術革命へと目を向けていく。
典拠(出典一覧)
- 「Sony is set to capture 50% of the CIS market」, Yole Group(2024年7月3日。ファーウェイ制裁が当初ソニーに影響し、オムニビジョンやGalaxyCoreなど中国勢に利益をもたらした。GalaxyCoreはローエンド用途への依存が課題、SmartSensはセキュリティ市場の不振から回復しモバイル・車載向けを開発中): https://www.yolegroup.com/press-release/sony-is-set-to-capture-50-of-the-cis-market/
- 「CMOS Image Sensor Market to Reach More than $30B by 2030」, Yole Group / Edge AI and Vision Alliance(2025年版レポート。CIS市場は2024年の232億ドルから2030年に301億ドルへ、年平均4.4%で成長。中国のシェアは19%に上昇、SmartSensが台頭。SmartSensは国内外のファウンドリと協業、GalaxyCoreは自社工場と外部提携のハイブリッド戦略。CISは22〜180nmの成熟ノードで輸出規制の対象外): https://www.edge-ai-vision.com/2025/07/cmos-image-sensor-market-to-reach-more-than-30b-by-2030-driven-by-mobile-automotive-and-security-applications/
- 「CMOS Image Sensor Market Predicted to Reach $30B by 2030」, Photonics Spectra(国別シェア=日本48%・韓国21%・中国本土19%・北米6%・欧州5%・台湾1%。SmartSensは売上が前年比105.7%増。ソニーはシェアを1ポイント伸ばし50%目標に接近): https://www.photonics.com/Articles/CMOS-Image-Sensor-Market-Predicted-to-Reach-30B/a71296
- 「CMOS image sensor market to top $31BN by 2027」, optics.org(2022年9月。GalaxyCoreは2021年の年間売上が約10億ドルに迫り世界第5位でonsemiのすぐ上。オムニビジョンは2016年に中国の投資家連合に買収され、現在は上海のWill Semiconductorの傘下): https://optics.org/news/cmos-image-sensor-market-to-top-31bn-by-2027
- 「ABOUT GALAXYCORE」, GalaxyCore公式(中国CISメーカーの会社概要): https://en.gcoreinc.com/about
- 「SmartSens at ISSCC 2019」, SmartSens公式(中国イメージセンサー企業として初のISSCC登壇): https://www.smartsenstech.com/en/mpage?id=116
- 「TSMC to Build Specialty Technology Fab in Japan with Sony Semiconductor Solutions as Minority Shareholder」, Sony Semiconductor Solutions公式(2021年11月9日。熊本にJASMを設立、TSMCが主導しソニーが少数株主として出資。ソニーの社長はロジックウエハーの安定供給に言及): https://www.sony-semicon.com/en/news/2021/2021110901.html
- 同発表のTSMC側一次資料, TSMC公式: https://pr.tsmc.com/english/news/2880
- 「Sony Semiconductor Solutions and TSMC Enter Preliminary Agreement for Next-Generation Image Sensor Strategic Partnership」, Sony Semiconductor Solutions公式(2026年5月8日。熊本県合志市の新工場に、ソニーが過半数を持つ支配株主となる合弁を設立する基本合意。長崎工場への追加投資と日本政府の支援も検討): https://www.sony-semicon.com/en/news/2026/2026050801.html
- 同発表のTSMC側一次資料, TSMC公式: https://pr.tsmc.com/english/news/3308
- 「Samsung Brings Advanced Ultra-Fine Pixel Technologies to New Mobile Image Sensors」, Samsung公式(2021年9月2日。ISOCELL HP1は業界初の2億画素モバイル向けセンサー、画素サイズ0.64マイクロメートル): https://news.samsung.com/global/samsung-brings-advanced-ultra-fine-pixel-technologies-to-new-mobile-image-sensors
- 「Samsung Introduces the 200-Megapixel Image Sensor for the Ultimate High-Resolution Experience in Flagship Smartphones」, Samsung公式(2023年1月17日。ISOCELL HP2の発表): https://news.samsung.com/global/samsung-introduces-the-200-megapixel-image-sensor-for-the-ultimate-high-resolution-experience-in-flagship-smartphones
- 「Sony Semiconductor Solutions and TSMC Agreed to Establish Joint Venture for Next-Generation Image Sensors」, Sony Semiconductor Solutions公式(2026年8月11日。法的拘束力のある最終契約。合弁会社Advanced Vision Semiconductor Manufacturing Corporationを熊本県合志市に設立し、ソニーが唯一の支配株主で連結子会社化。ソニー約4,650億円・TSMC約2,820億円を段階的に出資し、2029年の量産開始を見込む): https://www.sony-semicon.com/en/news/2026/2026081101.html
- 同発表のTSMC側一次資料, TSMC公式: https://pr.tsmc.com/english/news/3333
- 「Status of the CMOS Image Sensor Industry 2026」, Yole Group(プレスリリース公表は2026年8月3日。2025年のCIS市場は過去最高の253億ドル、ソニーが約50パーセント、中国が供給基盤として世界2位): https://www.yolegroup.com/product/report/status-of-the-cmos-image-sensor-industry-2026
- 「25年のイメージセンサー市場は過去最高、ソニーはシェア5割」, EE Times Japan(2026年8月26日。地域別は日本51パーセント・中国21パーセント・韓国17パーセントで中国が韓国を抜き2位、モバイルはソニー57パーセント、車載はオムニビジョン首位): https://eetimes.itmedia.co.jp/ee/articles/2608/26/news049.html
- 「Huawei’s CIS Self-Development Strategy Puts SmartSens at Risk」, TechInsights(HiSiliconがRYYB方式の自社開発CISで参入。ファーウェイ向け供給の内製化が狙い、主要外部供給元のSmartSensにリスク): https://www.techinsights.com/blog/huaweis-cis-self-development-strategy-puts-smartsens-risk
- 「HiSilicon unveils self-developed CIS chip, shaking global sensor supply chain」, DIGITIMES(2026年3月20日。HiSiliconが初の自社開発センサーで高級CIS市場に参入): https://www.digitimes.com/news/a20260320PD209/cis-hisilicon-sensor-supply-chain-cmos.html
- 「Inside ISOCELL HP5: Exploring 0.5µm Pixel Technology」, Samsung Semiconductor公式(2025年10月に発表。サムスンの説明では、業界初の0.5マイクロメートル画素による2億画素センサー): https://semiconductor.samsung.com/news-events/tech-blog/inside-isocell-hp5-exploring-05-pixel-technology/
- 「[CES Innovation Awards 2026 Honoree] ISOCELL HP5」, Samsung Semiconductor公式(2025年12月8日。HP5がCES Innovation Award 2026を受賞): https://semiconductor.samsung.com/news-events/tech-blog/ces-innovations-awards-2026-honoree-interview-isocell-hp5
- 「Introducing ISOCELL HP2」, Samsung Semiconductor公式(2023年、Galaxy S23 Ultra搭載の2億画素センサー。200MP・50MP・12MPの出力を利用者が選択、標準は12MPで16画素を1画素に束ねるTetra²pixel、暗所では2.4マイクロメートル相当、画素サイズ0.6マイクロメートル): https://semiconductor.samsung.com/news-events/tech-blog/introducing-isocell-hp2-experience-more-pictures-and-epic-details-on-the-galaxy-s23-ultra/
- 「経産省がソニー画像センサー新工場に最大600億円補助」, EE Times Japan(2026年4月17日。熊本県合志市の新工場、総投資額約1,800億円、300ミリウエハー換算で月産1万枚、2029年5月から供給開始): https://eetimes.itmedia.co.jp/ee/articles/2604/17/news121.html
- 「2026年7月28日発生の熊本県熊本地方を震源とした地震の影響について」, ソニーセミコンダクタソリューションズ公式(2026年7月29日。熊本テクノロジーセンターが生産停止、長崎・大分・鹿児島は大きな被害なし): https://www.sony-semicon.com/ja/info/2026/2026072901.html
- 「令和8年熊本地震、半導体メーカー工場の対応状況」, EE Times Japan(2026年7月28日公開・以後更新。ソニーは8月4日から段階的に操業再開、8月中旬に地震発生前の稼働水準へ復旧見込み): https://eetimes.itmedia.co.jp/ee/articles/2607/28/news101.html
- EE Times Japan(2024年7月4日。Yole Groupの調査として、ソニーのCISシェアは2023年45%、2022年42%と報道): https://eetimes.itmedia.co.jp/ee/articles/2407/04/news078.html
- 「Sony Semiconductor Solutions to Release LYTIA 901」の発表, Sony Semiconductor Solutions公式(2025年11月27日。約2億画素、1/1.12型、画素サイズ0.7マイクロメートル、16画素を扱う方式、センサー内AIリモザイク): https://www.sony-semicon.com/en/info/2025/2025112701.html
- 熊本地震に関する第2報, Sony Semiconductor Solutions公式(2026年7月31日): https://www.sony-semicon.com/en/info/2026/2026073101.html
次章
2000年代以降の技術革命(前編)
イメージセンサー・クロニクル